結論
- 基礎控除申告書は、自分の合計所得金額の見積額を書いて「判定」欄にチェックする。489万円以下なら「基礎控除の額」に104万円と書く(令和8年分)
- 489万円超655万円以下は67万円、655万円超2,350万円以下は62万円
- 配偶者がいるときは、自分の 区分Ⅰ(A〜C) と配偶者の 区分Ⅱ(①〜④) を「控除額の計算」の表に当てはめる
- たとえば年収500万円・配偶者の年収160万円なら、A×③で配偶者特別控除38万円
- 自分の合計所得金額が1,000万円を超えるときは、配偶者控除等申告書の部分は書かない
- 配偶者の合計所得金額が133万円(給与だけなら年収207万円)を超えるときも、配偶者控除等申告書の部分は書かない
- 合計所得金額は「年収−給与所得控除」。令和8年分は、年収74万1,000円以上219万1,000円未満なら年収から74万円を引いた額
- 去年の様式の数字(95万円・58万円など)を写すと金額を間違えます
自分の場合に読むところ
- 独身、または配偶者の所得が133万円を超える → ①基礎控除申告書だけ
- 配偶者がいる → ①基礎控除申告書と②配偶者控除等申告書
- 19歳以上23歳未満の子などがいて、その子の所得が62万円超123万円以下 → ③特定親族特別控除申告書
- 年収850万円超で、23歳未満の扶養親族がいるなど → ④所得金額調整控除申告書
- 年収から所得の出し方が分からない → 合計所得金額の出し方
- 自分に近い記入例を見たい → 典型ケース別の記入例
年末調整の書き方2026で触れたとおり、令和8年分の年末調整では長い名前の書類を書きます。 正式には「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。
名前は長いですが、やることは「自分と家族の所得を確認して、当てはまる欄に書く」だけです。 この記事では、国税庁の令和8年分の様式の欄名に沿って、年収と家族のかたちごとに、どの欄に何円を書くかを表にしました。 様式そのものは勤務先から配られるか、国税庁のページ(出典欄)からダウンロードできます。
申告書の全体図:どの欄に誰を書くか
国税庁の令和8年分の様式の表面です。1枚の中に、4つの申告書が並んでいます。
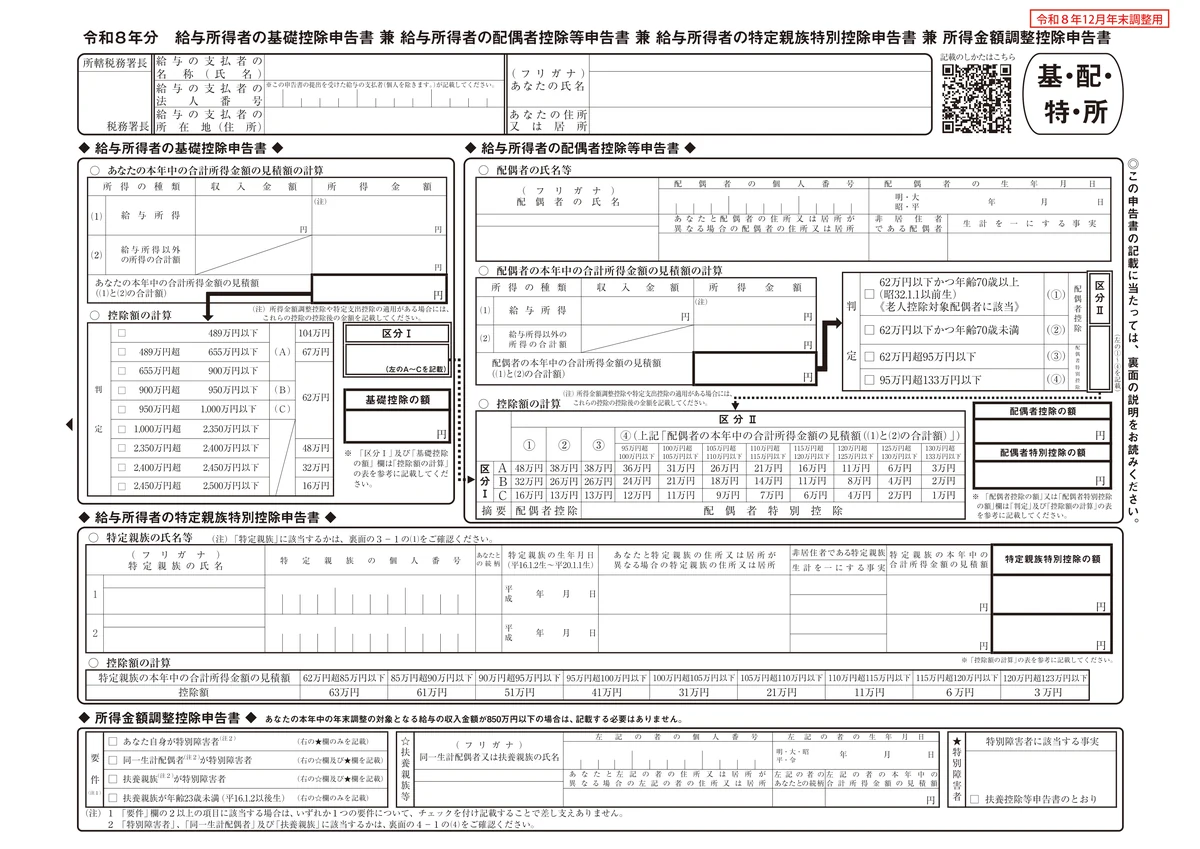
欄ごとに、誰が書くかを色分けすると次のとおりです。実際の用紙では、基礎控除申告書が左、配偶者控除等申告書が右に並んでいます。
令和8年分 基礎控除申告書 兼 配偶者控除等申告書 ほかのつくり
- 上の段:あなたの氏名・あなたの住所又は居所全員が書く
- 1基礎控除申告書:⑴給与所得・⑵給与所得以外の所得の合計額 → あなたの本年中の合計所得金額の見積額全員が書く。自分の見込み年収と所得金額
- 1基礎控除申告書:判定 → 区分Ⅰ・基礎控除の額全員が書く。区分Ⅰは、配偶者控除等申告書も書く人だけ
- 2配偶者控除等申告書:配偶者の氏名等・配偶者の本年中の合計所得金額の見積額の計算配偶者がいて、あなたの所得1,000万円以下・配偶者の所得133万円以下のとき
- 2配偶者控除等申告書:判定 → 区分Ⅱ・配偶者控除の額/配偶者特別控除の額同じ人。区分Ⅰ×区分Ⅱを「控除額の計算」の表に当てはめる
- 3特定親族特別控除申告書19歳以上23歳未満で、所得62万円超123万円以下の子などがいるとき
- 4所得金額調整控除申告書給与の収入金額が850万円超で、要件に当たるときだけ
国税庁の令和8年分の様式をもとに、欄の並びだけを示した図です。番号はこの記事の①〜④の節に対応します
いつ、どの様式に書くか
- 令和8年分の様式は、令和8年12月1日以後に行う年末調整で使います。勤務先が11月30日以前に年末調整をする場合は、令和7年分の様式を補正して使うなどの扱いになります
- 提出期限は、その年の最後に給与を受け取る日の前日まで。提出先は勤務先(給与の支払者)です
- 2か所以上から給与を受けている人は、扶養控除等申告書を出した勤務先(主たる給与の支払者)に出します
- 年末調整の対象となる給与の収入金額が2,000万円を超える人は、年末調整そのものが行われません
様式に「令和8年12月年末調整用」とあるのが令和8年分です。去年の用紙が手元に残っていても、使い回さないでください。
まず確認すること:「合計所得金額」の出し方
すべての土台になるのが合計所得金額です。給与収入しかない人は、次の式で出します。
合計所得金額 = 給与収入(年収) − 給与所得控除給与以外に所得がなければ、源泉徴収票の「給与所得控除後の金額」がそのまま合計所得金額です。 まだ源泉徴収票が手元にない(年の途中である)場合は、年末までの見込み年収から計算します。
年収から給与所得を出す計算(令和8年分)
申告書の「⑴給与所得」の行には、左の「収入金額」に見込み年収を書きます。 右の「所得金額」には、次の表で出した金額を書きます。 この表は、令和8年分の様式の裏面に【参考】として載っている「給与所得金額の計算方法」と同じものです。
| 給与の収入金額(年収) | 給与所得の金額(=所得金額欄に書く額) |
|---|---|
| 74万999円以下 | 0円 |
| 74万1,000円以上 219万999円以下 | 年収 − 74万円 |
| 219万1,000円以上 219万2,999円以下 | 145万1,000円 |
| 219万3,000円以上 219万5,999円以下 | 145万3,000円 |
| 219万6,000円以上 219万9,999円以下 | 145万6,000円 |
| 220万円以上 359万9,999円以下 | (年収 ÷ 4 の千円未満を切り捨て)× 2.8 − 8万円 |
| 360万円以上 659万9,999円以下 | (年収 ÷ 4 の千円未満を切り捨て)× 3.2 − 44万円 |
| 660万円以上 849万9,999円以下 | 年収 × 90% − 110万円 |
| 850万円以上 | 年収 − 195万円 |
給与所得控除の最低額は、令和8・9年分は74万円です(令和10年分以後は扱いが変わります)。 年収190万円を超えると、計算上は「年収×30%+8万円」になります。 ただし74万円に満たないあいだは74万円のままなので、年収219万円あたりまでは「年収−74万円」 と覚えておけば足ります。
年収別に当てはめると、次のとおりです(給与だけ・所得金額調整控除や特定支出控除の適用がない場合)。
| 年収 | 計算 | 給与所得(合計所得金額) |
|---|---|---|
| 100万円 | 100万円 − 74万円 | 26万円 |
| 160万円 | 160万円 − 74万円 | 86万円 |
| 200万円 | 200万円 − 74万円 | 126万円 |
| 300万円 | 75万円 × 2.8 − 8万円 | 202万円 |
| 500万円 | 125万円 × 3.2 − 44万円 | 356万円 |
| 700万円 | 700万円 × 90% − 110万円 | 520万円 |
| 850万円 | 850万円 − 195万円 | 655万円 |
| 1,100万円 | 1,100万円 − 195万円 | 905万円 |
| 1,200万円 | 1,200万円 − 195万円 | 1,005万円 |
給与以外の所得(副業の雑所得、不動産所得など)がある人は、「⑵給与所得以外の所得の合計額」の行に書きます。 ⑴と⑵の合計を「あなたの本年中の合計所得金額の見積額」の欄に書きます。 年収850万円を超え、23歳未満の扶養親族がいるなどで所得金額調整控除を受ける人は、その控除を引いたあとの金額を書きます。
典型ケース別の記入例:どの欄に何円を書くか
家族のかたちごとの記入例を、自分の欄と配偶者の欄に分けて表にしました。 前提は、収入が給与だけで、所得金額調整控除の要件に当たらないこと。配偶者は70歳未満とします。「—」は書かない欄です。
自分の欄(基礎控除申告書)
| ケース | ⑴給与所得(収入金額→所得金額) | 判定欄でチェックする行 → 基礎控除の額 |
|---|---|---|
| 例1 独身・年収300万円 | 3,000,000円→2,020,000円 | 489万円以下 → 1,040,000円 |
| 例2 年収500万円・配偶者は収入なし | 5,000,000円→3,560,000円 | 489万円以下 → 1,040,000円 |
| 例3 年収500万円・配偶者はパート年収120万円 | 5,000,000円→3,560,000円 | 489万円以下 → 1,040,000円 |
| 例4 年収500万円・配偶者はパート年収160万円 | 5,000,000円→3,560,000円 | 489万円以下 → 1,040,000円 |
| 例5 年収700万円・配偶者はパート年収180万円 | 7,000,000円→5,200,000円 | 489万円超655万円以下 → 670,000円 |
| 例6 年収1,100万円・配偶者は収入なし | 11,000,000円→9,050,000円 | 900万円超950万円以下 → 620,000円 |
| 例7 年収1,200万円・配偶者は収入なし | 12,000,000円→10,050,000円 | 1,000万円超2,350万円以下 → 620,000円 |
配偶者の欄(配偶者控除等申告書)
| ケース | 区分Ⅰ×区分Ⅱ(配偶者の合計所得金額の見積額) | 配偶者控除の額/配偶者特別控除の額 |
|---|---|---|
| 例1 | —(区分Ⅰは書かなくてよい) | — |
| 例2 | A×②(0円) | 配偶者控除の額 380,000円 |
| 例3 | A×②(460,000円) | 配偶者控除の額 380,000円 |
| 例4 | A×③(860,000円) | 配偶者特別控除の額 380,000円 |
| 例5 | A×④(1,060,000円) | 配偶者特別控除の額 260,000円 |
| 例6 | B×②(0円) | 配偶者控除の額 260,000円 |
| 例7 | —(区分Ⅰは該当なし) | —(配偶者控除等申告書は書かない) |
検算のしかたは、どのケースも同じです。
- ⑴給与所得:上の「給与所得金額の計算方法」で年収から出す(例5は700万円×90%−110万円=520万円)
- 基礎控除の額:自分の合計所得金額の見積額を「判定」欄の段階に当てはめる(520万円は489万円超655万円以下なので67万円)
- 区分Ⅰ:同じ判定欄で、900万円以下ならA、900万円超950万円以下ならB、950万円超1,000万円以下ならC
- 区分Ⅱ:配偶者の合計所得金額の見積額で決まる(例5は180万円−74万円=106万円で「95万円超133万円以下」の④)
- 控除額:区分Ⅰ×区分Ⅱを「控除額の計算」の表に当てはめる(A×④で106万円は「105万円超110万円以下」の列なので26万円)
19歳以上23歳未満の子がいる場合は、上の記入に加えて特定親族特別控除申告書の部分を書きます。 たとえば例2の家庭に、アルバイト年収150万円の20歳の子がいるとします。 子の合計所得金額の見積額は150万円−74万円=760,000円です。
「62万円超85万円以下」に当たるので、特定親族特別控除の額は630,000円 です(詳しくは後述の「③特定親族特別控除申告書」)。 子のアルバイト年収が136万円以下なら、特定親族特別控除ではなく扶養控除等申告書の特定扶養親族の欄に書きます。
①基礎控除申告書:自分の所得を書く
書く欄は4つです。
- 「⑴給与所得」の行に、収入金額(見込み年収)と所得金額(上の計算方法で出した額)
- 「あなたの本年中の合計所得金額の見積額」の欄に、⑴と⑵の合計
- 「判定」欄の当てはまる行にチェックをつけ、その行の金額を「基礎控除の額」の欄に書く
- 配偶者控除等申告書も書く人だけ、判定欄の行に添えられた記号(A〜C)を「区分Ⅰ」の欄に書く
判定欄の段階と基礎控除の額は、次の表のとおりです。
| あなたの合計所得金額 | 基礎控除額 |
|---|---|
| 489万円以下 | 104万円(本則62万円+特例42万円) |
| 489万円超655万円以下 | 67万円(本則62万円+特例5万円) |
| 655万円超2,350万円以下 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 |
| 2,500万円超 | 0円 |
記入例
給与収入500万円、他に所得なしのAさん。源泉徴収票の「給与所得控除後の金額」が356万円だったとします。
→ 合計所得金額356万円 は「489万円以下」の区分 → 基礎控除額は104万円
令和8・9年分は、合計所得金額132万円以下・132万円超336万円以下・336万円超489万円以下のどれも104万円です。 そのため様式の判定欄は「489万円以下」の1行にまとめられています。
「区分Ⅰ」は、配偶者控除・配偶者特別控除の額を決めるための記号です。
| あなたの合計所得金額の見積額 | 区分Ⅰ | 年収の目安(給与だけの場合) |
|---|---|---|
| 900万円以下 | A | 1,095万円以下 |
| 900万円超950万円以下 | B | 1,095万円超1,145万円以下 |
| 950万円超1,000万円以下 | C | 1,145万円超1,195万円以下 |
| 1,000万円超 | なし(配偶者控除・配偶者特別控除は受けられない) | 1,195万円超 |
配偶者がいない人、配偶者の合計所得金額が133万円を超える人は、区分Ⅰの欄は空欄で構いません。
この特例42万円・5万円は令和8年分・令和9年分限定です。令和10年分以降は控除額が変わります。 詳しくは178万円の壁は2年で終わるで解説しています。
②配偶者控除等申告書:配偶者がいる場合だけ書く
配偶者がいない人、配偶者の所得が一定以上ある人(後述)は、この欄は空欄で構いません。
まず、配偶者の合計所得金額を確認します。給与収入だけの配偶者なら、次の早見表が目安です。
| 配偶者の年収の目安 | 配偶者の合計所得金額 |
|---|---|
| 136万円以下 | 62万円以下 |
| 169万円 | 95万円 |
| 207万円 | 133万円 |
早見表は、給与所得控除74万円で計算した目安です。 136万円・169万円・207万円は、国税庁「令和8年4月源泉所得税の改正のあらまし」の表と一致します。 この資料には「収入が給与だけの場合の収入金額」として、括弧書きでこの区切りが載っています。
書く欄と区分Ⅱ
配偶者控除等申告書の部分で書くのは、次の欄です。
- 「配偶者の氏名等」の欄に、配偶者の氏名・個人番号・生年月日(個人番号は、勤務先によっては書かなくてよい場合があります)
- 「配偶者の本年中の合計所得金額の見積額の計算」の欄に、配偶者の収入金額・所得金額と、その合計
- 「判定」欄の当てはまる行にチェックをつけ、その行の記号(①〜④)を「区分Ⅱ」の欄に書く
- 区分Ⅰ×区分Ⅱを「控除額の計算」の表に当てはめ、①②なら「配偶者控除の額」、③④なら「配偶者特別控除の額」の欄に書く
| 配偶者の合計所得金額の見積額 | 区分Ⅱ | 書く欄 |
|---|---|---|
| 62万円以下で70歳以上(昭和32年1月1日以前生まれ) | ① | 配偶者控除の額 |
| 62万円以下で70歳未満 | ② | 配偶者控除の額 |
| 62万円超95万円以下 | ③ | 配偶者特別控除の額 |
| 95万円超133万円以下 | ④ | 配偶者特別控除の額 |
控除額の表
表は5列あるので、スマホでは横にスクロールできます。
| 配偶者の合計所得金額 | 区分Ⅱ | 区分Ⅰ=A(あなたの合計所得900万円以下) | B(900万円超950万円以下) | C(950万円超1,000万円以下) |
|---|---|---|---|---|
| 62万円以下 | ①② | 38万円(=配偶者控除。70歳以上の配偶者は48万円。同じ配偶者控除等申告書に記入) | 26万円(70歳以上は32万円) | 13万円(70歳以上は16万円) |
| 62万円超95万円以下 | ③ | 38万円 | 26万円 | 13万円 |
| 95万円超100万円以下 | ④ | 36万円 | 24万円 | 12万円 |
| 100万円超105万円以下 | ④ | 31万円 | 21万円 | 11万円 |
| 105万円超110万円以下 | ④ | 26万円 | 18万円 | 9万円 |
| 110万円超115万円以下 | ④ | 21万円 | 14万円 | 7万円 |
| 115万円超120万円以下 | ④ | 16万円 | 11万円 | 6万円 |
| 120万円超125万円以下 | ④ | 11万円 | 8万円 | 4万円 |
| 125万円超130万円以下 | ④ | 6万円 | 4万円 | 2万円 |
| 130万円超133万円以下 | ④ | 3万円 | 2万円 | 1万円 |
| 133万円超 | — | 0円(対象外) | 0円 | 0円 |
配偶者の年収別の記入例
配偶者の収入が給与だけの場合に、年収から区分Ⅱと控除額まで通すと次のとおりです(配偶者は70歳未満)。 表は6列あるので、スマホでは横にスクロールできます。
| 配偶者の年収 | 配偶者の合計所得金額の見積額 | 区分Ⅱ | A | B | C |
|---|---|---|---|---|---|
| 0円 | 0円 | ② | 配偶者控除 38万円 | 26万円 | 13万円 |
| 120万円 | 46万円 | ② | 配偶者控除 38万円 | 26万円 | 13万円 |
| 136万円 | 62万円 | ② | 配偶者控除 38万円 | 26万円 | 13万円 |
| 160万円 | 86万円 | ③ | 配偶者特別控除 38万円 | 26万円 | 13万円 |
| 170万円 | 96万円 | ④ | 配偶者特別控除 36万円 | 24万円 | 12万円 |
| 180万円 | 106万円 | ④ | 配偶者特別控除 26万円 | 18万円 | 9万円 |
| 200万円 | 126万円 | ④ | 配偶者特別控除 6万円 | 4万円 | 2万円 |
| 207万円 | 133万円 | ④ | 配偶者特別控除 3万円 | 2万円 | 1万円 |
| 210万円 | 136万円 | — | 対象外(配偶者控除等申告書は書かない) | — | — |
夫婦の双方がお互いに配偶者特別控除を受けることはできません。 配偶者が次のどれかに当たる場合も、配偶者控除・配偶者特別控除は受けられません。
- 青色事業専従者として給与を受けている
- 白色事業専従者に当たる
この表の「62万円」について
上の表は、国税庁が令和8年度改正にあわせて発行した「令和8年4月源泉所得税の改正のあらまし」にもとづいています。 その中の「改正後の配偶者特別控除額の表」です。
国税庁のタックスアンサーNo.1195も、2026年10月17日に確かめたところ「令和8年分以降」の表に更新されていました。 配偶者の合計所得金額62万円超、令和8年12月1日施行の注記つきで、上の表と一致しました。
No.1195には、その下に「令和7年分」の表(58万円超)も並んでいます。見るときは年分を取り違えないでください。
なお、あなた自身の合計所得金額が900万円を超えると、控除額は表のBの列に下がります。 950万円超1,000万円以下ではCの列へ、もう一段下がります。 1,000万円を超えると、配偶者控除・配偶者特別控除ともに受けられません。
記入例
Aさんの配偶者(パート)の給与収入が160万円だったとします。
- 年収160万円の給与所得控除は74万円(令和8・9年分)
- 160万円−74万円=合計所得金額86万円
- 「62万円超95万円以下」の区分 → 配偶者特別控除額は38万円
③特定親族特別控除申告書:19〜23歳未満の子などがいる場合
19歳以上23歳未満で、生計を一にする子などの親族(配偶者・事業専従者を除く)がいる場合に使います。 令和7年度税制改正で新設された比較的新しい控除です。
対象になる人
- 年齢が 19歳以上23歳未満
- 納税者本人と 生計を一にしている
- 配偶者ではない/青色事業専従者として給与を受けていない/白色事業専従者でない
対象になる親族の合計所得金額によって、控除額は次のように段階的に決まります。
| 特定親族の合計所得金額 | 給与収入だけの場合 | 控除額 |
|---|---|---|
| 62万円以下 | 136万円以下 | (特定扶養控除の対象。この申告書には書かない) |
| 62万円超 85万円以下 | 136万円超 159万円以下 | 63万円 |
| 85万円超 90万円以下 | 159万円超 164万円以下 | 61万円 |
| 90万円超 95万円以下 | 164万円超 169万円以下 | 51万円 |
| 95万円超 100万円以下 | 169万円超 174万円以下 | 41万円 |
| 100万円超 105万円以下 | 174万円超 179万円以下 | 31万円 |
| 105万円超 110万円以下 | 179万円超 184万円以下 | 21万円 |
| 110万円超 115万円以下 | 184万円超 189万円以下 | 11万円 |
| 115万円超 120万円以下 | 189万円超 194万円以下 | 6万円 |
| 120万円超 123万円以下 | 194万円超 197万円以下 | 3万円 |
| 123万円超 | 197万円超 | 0円(対象外) |
上の表は、「令和8年4月源泉所得税の改正のあらまし」に掲載されている改正後の確定表です。 国税庁のタックスアンサーNo.1177も、2026年10月17日に確かめたところ令和8年分の表に更新されていて、上の表と一致しました。 No.1177の表は、62万円超85万円以下で63万円〜120万円超123万円以下で3万円、令和8年12月1日施行の注記つきです。
刻みの金額自体(63万円・61万円…)は令和7年分から変わっていません。 下限が58万円超から62万円超に動いただけです。
記入例
特定親族(19歳の子・アルバイト収入あり)の給与収入が166万円だったとします。
- 給与収入166万円は「164万円超169万円以下」の範囲 → 合計所得金額は92万円
- 「90万円超95万円以下」の区分 → 特定親族特別控除額は51万円
197万円という数字の根拠は年収の壁を1枚の表でにも整理しています。
④所得金額調整控除申告書:該当者は多くありません
使うのは、給与収入が850万円を超える人です。 そのうえで、23歳未満の扶養親族がいる場合や、本人・同一生計配偶者・扶養親族が特別障害者に該当する場合などが対象です。 該当しない場合は空欄で構いません。
書く前のチェックリスト
提出前に確認すること
チェックは、このブラウザの中だけに残ります(送ったり保存したりはしません)。
まとめ
- まず自分の合計所得金額を確認し、判定欄にチェックして基礎控除の額を書く(489万円以下なら104万円)
- 合計所得金額は年収から給与所得控除を引いて出す(令和8年分は、年収219万円あたりまでは年収−74万円)
- 配偶者がいる場合は配偶者の合計所得金額を確認し、区分Ⅰ(A〜C)×区分Ⅱ(①〜④)で控除額を出す
- 配偶者の所得が62万円以下は配偶者控除、62万円超133万円以下は配偶者特別控除。どちらもこの申告書に書く
- 19〜23歳未満の親族がいる場合は特定親族特別控除も確認する(62万円超123万円以下が対象)
- 控除額は毎年変わりうる。去年の書き方をそのまま踏襲しない
関連記事
- 所得金額調整控除とは|年収850万円超の子育て・介護世帯と書き方
- 年末調整の書き方2026|変更点だけを3分で確認
- 【2026年】年収の壁は178万円へ|何がどう変わったのかを全図解
- 136万円の壁とは?配偶者は控除38万円のまま|年収の壁一覧2026
- 178万円の壁は2年で終わる|令和10年分から168万円に下がる理由
- 扶養控除等申告書の記入例|扶養なし・配偶者・子の書き方【令和9年分】
出典
- 国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(PDF)
- 国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁 タックスアンサー No.1195 配偶者特別控除
- 国税庁 タックスアンサー No.1177 特定親族特別控除
- 財務省「令和8年度税制改正の大綱」一 個人所得課税
本記事は2026年10月11日時点で公表されている内容に基づいています。様式の欄名・判定の段階・控除額の計算の表・給与所得金額の計算方法は、国税庁の令和8年分の様式で確認しました。記入例の数字は、国税庁の様式の画像ではなく、様式裏面の計算方法で筆者が検算したものです。年収換算額は、給与収入だけで特定支出控除・所得金額調整控除の適用がない場合の目安です。国税庁「令和8年4月源泉所得税の改正のあらまし」の括弧書きの収入金額と同じ前提です。実際の記入内容は、勤務先から配布される様式と記入の手引きに従い、不明な点は所轄の税務署にご確認ください。
よくある質問
独身で扶養家族もいません。この申告書は書かなくていいですか?
基礎控除申告書の部分だけは書く必要があります。自分の合計所得金額を確認して、該当する区分の控除額を記入してください。配偶者控除等申告書・特定親族特別控除申告書の部分は、該当者がいなければ空欄で構いません。
配偶者の年収がまだ確定していません。どうすればいいですか?
年末時点の見込み額で記入します。パートなどで毎月ほぼ一定の給与であれば、それまでの実績から年間の見込み額を計算してください。実際と見込みに差が出た場合は、翌年の確定申告や、勤務先での年末調整の再計算で調整されることがあります。
「合計所得金額」と「年収」の違いがわかりません。
年収(給与収入)から給与所得控除を差し引いた金額が合計所得金額です。給与以外に所得がなければ、源泉徴収票の「給与所得控除後の金額」がそのまま合計所得金額になります。