結論
- 保険料控除申告書の書き方の要点は、控除証明書の「新・旧」と区分(一般・介護医療・個人年金)を見て、金額を同じ段に写すこと。写すのは、配当金を引いたあとの年間の金額
- 生命保険料は、一般をA・B、介護医療をC、個人年金をD・Eの欄に合計する。それを計算式に当てはめて㋑㋺㋩を出す。合計の上限は12万円
- 23歳未満の扶養親族がいて、新契約の一般生命保険料を払っている人は、計算式Ⅱを使う。一般の上限が4万円→6万円(令和8年分・令和9年分)。申告書の☆欄にその扶養親族を書く
- 地震保険料控除の上限は5万円。社会保険料(国民年金・国民健康保険など、自分で払った分)とiDeCoの掛金は、払った全額。給与天引きの分は書かない
- 控除証明書が見つからないときは、発行元に再発行を頼み、間に合わなければ勤務先に相談する。翌年1月末日までに出す条件で、控除を入れて年末調整をしてよいことになっている
自分の場合は、ここから読む
- 生命保険の控除証明書が届いた → ①生命保険料控除の記入例
- 国税庁の見本の数字を読みたい → 国税庁の記載例を数字で読む
- 23歳未満の子など、扶養親族がいる → 計算式Ⅱと☆欄
- 同じ区分に新契約と旧契約の両方がある → 新契約と旧契約、両方ある場合
- 地震保険に入っている → ②地震保険料控除の記入例
- 国民年金・国民健康保険を自分で払った(家族の分も) → ③社会保険料控除の記入例
- iDeCoの掛金を口座振替で払っている → ④iDeCoの記入例
- 書き終えた → 出す前の確認
- 証明書がない → 控除証明書が見つからないとき
保険会社から届いたはがきと、会社から配られた年末調整の書類が、食卓に並ぶ季節です。生命保険料・地震保険料は、保険料を自分で払ったものだけを、自分の申告書に書きます。夫婦で別々に払っている保険は、それぞれの申告書に分けます。
子育て中の家庭は、23歳未満の扶養親族がいると、新契約の一般生命保険料の上限が4万円から6万円に上がる(令和8年分・令和9年分)ところも見落とさないようにします。
年末調整の書き方2026で触れた3種類の書類のうち、最後に残るのが「給与所得者の保険料控除申告書」です。 計算欄が多くて身構えますが、証明書の数字を決まった欄に写し、決まった式に当てはめるだけです。
欄の名前は、国税庁の令和8年分の記載例と同じもの(A〜E・①〜⑧・㋑㋺㋩・Ⓑ・Ⓒ)を使います。 そのうえで、控除ごとに数値例で埋めていきます。
申告書の欄の地図
まず、どこに何を書くかを1枚で見ます。用紙の左側が生命保険料控除、右側が地震保険料・社会保険料・小規模企業共済等掛金の欄です。
令和8年分 保険料控除申告書のつくり
- 上の段:あなたの氏名・住所、給与の支払者の名称など全員が書く(給与の支払者の法人番号は勤務先が書く)
- 一左側:一般の生命保険料(A・B → ①〜⑤ → ㋑)証明書の「一般」の金額。「年齢23歳未満の扶養親族の有無」の印もこの段
- 介左側:介護医療保険料(C → ㋺)証明書の「介護医療」の金額
- 年左側:個人年金保険料(D・E → ⑥〜⑧ → ㋩)証明書の「個人年金」の金額と支払開始日
- ☆左下:☆年齢23歳未満の扶養親族/生命保険料控除額(㋑+㋺+㋩)☆欄は23歳未満の扶養親族がいる人だけ。その下に計算式Ⅰ〜Ⅲ
- 地右側:地震保険料控除(Ⓑ・Ⓒ → 地震保険料控除額)証明書を見て「地震」か「旧長期」に○を付け、金額を書く
- 社右側:社会保険料控除給与天引き以外で払った国民年金・国民健康保険など
- 小右側:小規模企業共済等掛金控除iDeCoは「個人型年金加入者掛金」の行
国税庁「令和8年分 給与所得者の保険料控除申告書」の様式をもとに、欄の並びだけを示した図です
実際の用紙は次のとおりです。
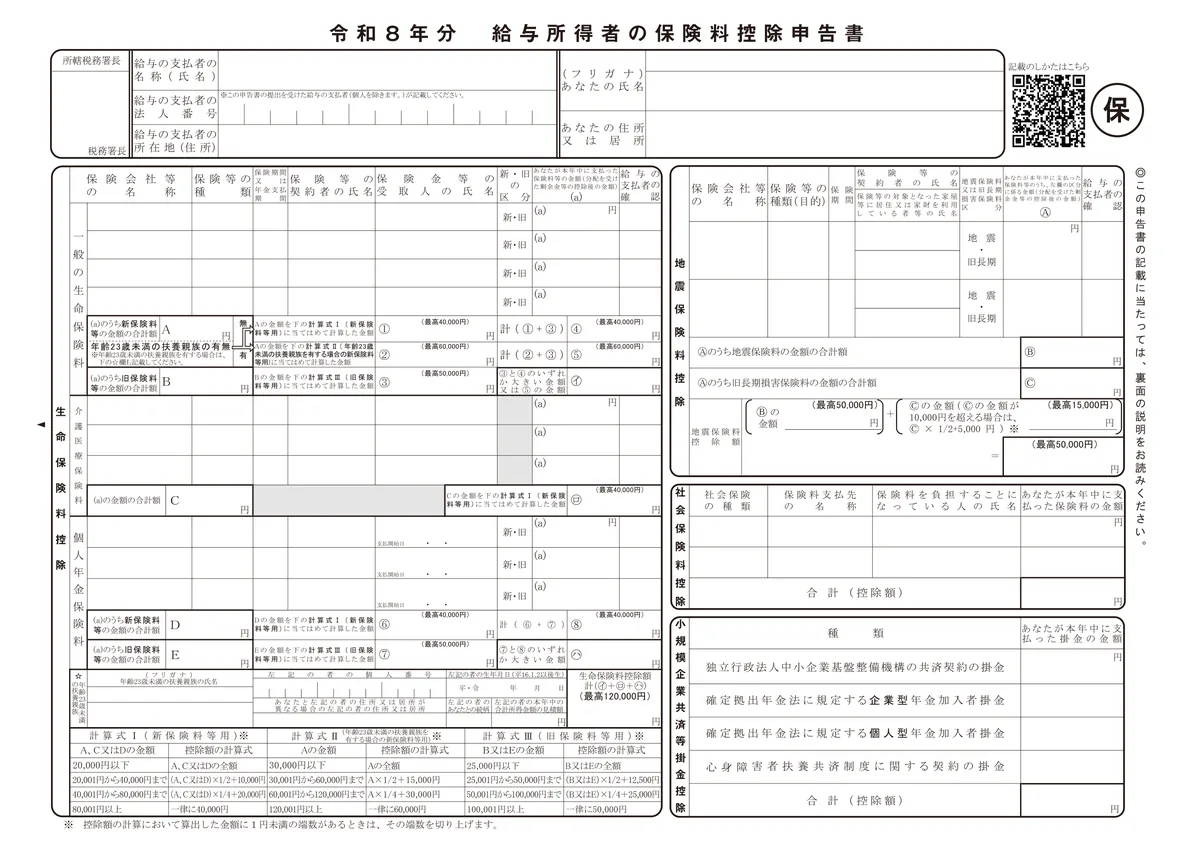
国税庁の記載例(PDF)も、横に開いて見比べてください。
令和8年分の用紙で確かめること
国税庁は、手続の案内(A2-3)で令和8年分と令和7年分の様式を分けて公開しています。今年の年末調整で使うのは令和8年分です。
- 「年齢23歳未満の扶養親族の有無」の印と☆欄があるかを見る。令和8年分の用紙にはあります
- 扶養控除等申告書は令和9年分が配られます。年の表示が違っても、保険料控除申告書は令和8年分で合っています
- 勤務先の年末調整が令和8年11月30日以前なら、裏面の所得の数字を読み替えます。下の節に書いています
- 手で計算したくないときは、国税庁の入力用PDFか年末調整控除申告書作成用ソフトウェア(年調ソフト)があります。年調ソフトは控除額を自動で計算します。使ってよいかは勤務先に確かめてください
この申告書で書く4つの控除
届いた証明書を、まずどの欄に使うかで仕分けます。
| 控除(書く欄) | 当てはまる人 | 使う証明書(主な送り主) |
|---|---|---|
| 生命保険料控除 | 民間の生命保険に加入している | 生命保険料控除証明書(生命保険会社・共済) |
| 地震保険料控除 | 地震保険(または経過措置の旧長期損害保険)に加入している | 地震保険料控除証明書(損害保険会社・共済) |
| 社会保険料控除 | 給与天引き以外で国民年金・国民健康保険などを支払った | 社会保険料(国民年金保険料)控除証明書(日本年金機構) |
| 小規模企業共済等掛金控除 | iDeCo・小規模企業共済などの掛金がある | 小規模企業共済等掛金払込証明書(国民年金基金連合会〔iDeCo〕など) |
該当するものだけ書けば十分です。生命保険に入っていなければ、生命保険料控除の欄は空欄で構いません。
①生命保険料控除の記入例
証明書のどの数字を、どの欄に写すか
まず、保険会社から届く「生命保険料控除証明書」を用意してください。 証明書に、新契約(平成24年1月1日以後に契約)か旧契約(平成23年12月31日以前に契約)かが書かれています。
申告書の生命保険料控除の欄は、一般の生命保険料・介護医療保険料・個人年金保険料の3段に分かれています。 証明書1枚ごとに、次のように写します。
| 証明書に書かれていること | 申告書に書く欄 |
|---|---|
| 保険会社の名前・保険の種類・保険期間 | 「保険会社等の名称」「保険等の種類」「保険期間又は年金支払期間」 |
| 契約者・保険金の受取人 | 「保険等の契約者の氏名」「保険金等の受取人」 |
| 適用制度(新制度・旧制度) | 「新・旧の区分」 |
| 区分ごとの証明額(一般・介護医療・個人年金。配当金を差し引いたあとの金額) | その区分の段の「あなたが本年中に支払った保険料等の金額」((a)欄) |
| 個人年金の年金支払開始日 | 個人年金保険料の段の「支払開始日」 |
写す金額は、12月までに実際に払う保険料です。 月払の証明書には、9月末までに払った額と、年末まで払った場合の年間の額が並んでいることがあります。予定どおり12月まで払うなら、年間の額を使います。
払込期日が来ても実際に払っていない分は、控除の対象に入りません。
計算欄の流れ(A〜E・①〜⑧・㋑㋺㋩)
(a)欄を埋めたら、段ごとに合計して計算欄に進みます。令和8年分の様式では、欄が次のように並んでいます。
| 段 | 欄 | 書くこと |
|---|---|---|
| 一般 | A | (a)のうち新保険料等の合計額 |
| 一般 | B | (a)のうち旧保険料等の合計額 |
| 一般 | ① | Aを計算式Ⅰに当てはめた金額(最高4万円) |
| 一般 | ② | Aを計算式Ⅱに当てはめた金額(最高6万円)。23歳未満の扶養親族がいる人だけ |
| 一般 | ③ | Bを計算式Ⅲに当てはめた金額(最高5万円) |
| 一般 | ④ | ①+③(最高4万円) |
| 一般 | ⑤ | ②+③(最高6万円)。23歳未満の扶養親族がいる人だけ |
| 一般 | ㋑ | ③と④のいずれか大きい金額。23歳未満の扶養親族がいる人は⑤の金額 |
| 介護医療 | C → ㋺ | (a)の合計額をCに書き、計算式Ⅰに当てはめた金額(最高4万円) |
| 個人年金 | D・E | (a)のうち新保険料等の合計額をD、旧保険料等の合計額をEに書く |
| 個人年金 | ⑥・⑦ | Dを計算式Ⅰ(最高4万円)、Eを計算式Ⅲ(最高5万円)に当てはめた金額 |
| 個人年金 | ⑧ → ㋩ | ⑧は⑥+⑦(最高4万円)。㋩は⑦と⑧のいずれか大きい金額 |
| 合計 | 生命保険料控除額 | ㋑+㋺+㋩(最高12万円) |
計算で1円未満の端数が出たときは、切り上げます。
計算式Ⅰ(新契約)と計算式Ⅲ(旧契約)
新保険料等(A・C・D)は計算式Ⅰ、旧保険料等(B・E)は計算式Ⅲに当てはめます。左が年間の支払保険料、右が控除額です。
| 計算式Ⅰ(新契約) | 計算式Ⅲ(旧契約) |
|---|---|
| 2万円以下 → 支払保険料の全額 | 2万5,000円以下 → 支払保険料の全額 |
| 2万円超4万円以下 → 支払保険料×1/2+1万円 | 2万5,000円超5万円以下 → 支払保険料×1/2+1万2,500円 |
| 4万円超8万円以下 → 支払保険料×1/4+2万円 | 5万円超10万円以下 → 支払保険料×1/4+2万5,000円 |
| 8万円超 → 一律4万円 | 10万円超 → 一律5万円 |
計算式Ⅱ(23歳未満の扶養親族がいる人)
令和8年分から、年齢23歳未満の扶養親族がいる場合の計算式が別に用意されました。 一般の生命保険料の新契約には、計算式Ⅰではなくこちらを使います。
| 年間の新生命保険料 | 控除額 |
|---|---|
| 3万円以下 | 支払保険料の全額 |
| 3万円超6万円以下 | 支払保険料×1/2+1万5,000円 |
| 6万円超12万円以下 | 支払保険料×1/4+3万円 |
| 12万円超 | 一律6万円 |
上限が4万円から6万円に上がっています。 対象になるのは一般生命保険料の新契約だけで、介護医療保険料と個人年金保険料は変わりません。
ただし合計12万円の上限は動いていません
一般・介護医療・個人年金を合計した上限は、12万円のまま据え置きです。
3つとも満額に近い人は、一般が2万円増えても合計12万円で頭打ちになります。恩恵はありません。 効くのは、介護医療保険料と個人年金保険料が少ない人です。

子どもがいれば、みんな2万円ぶん得するってこと?

そうとは限りません。上限にぶつかっている人には何も起きません。 まず3つの区分を合計してから、12万円に届いているかを見てください。
この特例は令和9年分までです
令和7年度税制改正で令和8年分に導入され、令和8年度税制改正で令和9年分まで延長されました。
令和10年分以降どうなるかは、まだ決まっていません。 厚生労働省は令和9年度税制改正要望で恒久化を求めています。結論が出るのは、12月に公表される税制改正大綱です。
「23歳未満の扶養親族」に当たるか
特例が使えるかどうかは、子の年齢だけでは決まりません。国税庁「令和8年分 年末調整のしかた」の定義を並べると、次のとおりです。
23歳未満の扶養親族の条件
- 平成16年1月2日以後に生まれた人(令和8年12月31日時点で23歳未満)
- 扶養親族であること。 生計を一にする親族で、合計所得金額が62万円以下(給与だけなら年収136万円以下)の人
- 扶養控除の対象にならない16歳未満の子も、扶養親族に含まれます
- 同じ世帯の夫婦の間に23歳未満の扶養親族である子が1人いる場合、夫婦の両方がこの特例を使えます
大学生の子でも、アルバイトの給与が年136万円を超えると扶養親族から外れます。その子については特例を使えません。
なお、所得の要件の62万円(給与136万円)は、令和8年12月1日以後に行う年末調整の数字です。 勤務先が令和8年11月30日以前に年末調整をする場合は、58万円以下(給与123万円以下)と読み替えるよう国税庁が案内しています。
特例を使うときは、申告書の「年齢23歳未満の扶養親族の有無」に印を付けます。
そのうえで「☆年齢23歳未満の扶養親族」欄に、氏名・個人番号・生年月日・続柄・本年中の合計所得金額の見積額などを書きます。 住所が自分と違う場合は、その住所も書きます。
数値例1:新契約だけ(子の有無で1万円変わる)
記入例:子の有無で1万円変わります
一般生命保険(新契約)に年間6万円払っているCさんの場合。Aの欄は60,000円です。
23歳未満の子がいない → ①欄。4万円超8万円以下の区分 → 6万円×1/4+2万円=控除額3万5,000円
23歳未満の子がいる → ②欄。3万円超6万円以下の区分 → 6万円×1/2+1万5,000円=控除額4万5,000円
同じ保険料でも1万円の差が出ます。ただし他の2区分と合計して12万円を超えるなら、この差は消えます。
新契約と旧契約、両方ある場合
同じ区分(例:一般生命保険料)で新契約と旧契約の両方に入っている場合、次のルールで計算します。
控除額は、「新契約だけ」「旧契約だけ」「新旧の合算」の3通りを計算して、いちばん大きい金額です。どれが大きくなるかは、次の目安で分かります。
新旧が両方ある場合の目安(一般生命保険料)
- 旧契約の年間支払保険料が 6万円以下 → 合算がいちばん大きい(合算後の控除額は最高4万円)
- 旧契約の年間支払保険料が 6万円を超える → 旧契約だけ(最高5万円)がいちばん大きい
- ただし 23歳未満の扶養親族がいて、新契約の一般生命保険料も払っている → 旧契約が6万円超でも合算がいちばん大きい。合算後の控除額は最高6万円
23歳未満の扶養親族がいる場合、合算後の上限は6万円に上がります。一方、旧契約だけで計算した場合の上限は5万円のままです。 そのため、新契約の一般生命保険料を少しでも払っていれば、合算したほうが大きくなります。
個人年金保険料の新旧の合算は、子の有無にかかわらず最高4万円のままです。
数値例2:3つの段を全部埋める
Bさんの証明書が、次の5通りだった場合で埋めてみます。
| 証明書 | 区分 | 新・旧 | 年間の金額 |
|---|---|---|---|
| 1枚目 | 一般 | 新 | 50,000円 |
| 2枚目 | 一般 | 旧 | 70,000円 |
| 3枚目 | 介護医療 | 新 | 36,000円 |
| 4枚目 | 個人年金 | 新 | 24,000円 |
| 5枚目 | 個人年金 | 旧 | 50,000円 |
23歳未満の扶養親族がいる場合といない場合を並べます。表が広いので、スマホでは横にスクロールできます。
| 欄 | 23歳未満の扶養親族がいる | いない |
|---|---|---|
| A(一般・新) | 50,000円 | 50,000円 |
| B(一般・旧) | 70,000円 | 70,000円 |
| ① | 使わない | 50,000×1/4+20,000=32,500円 |
| ② | 50,000×1/2+15,000=40,000円 | 使わない |
| ③ | 70,000×1/4+25,000=42,500円 | 42,500円 |
| ④ | 使わない | 32,500+42,500=75,000円→最高40,000円 |
| ⑤ | 40,000+42,500=82,500円→最高60,000円 | 使わない |
| ㋑ | ⑤の60,000円 | ③と④の大きいほう=42,500円 |
| C → ㋺ | 36,000×1/2+10,000=28,000円 | 28,000円 |
| ⑥(D:個人年金・新) | 24,000×1/2+10,000=22,000円 | 22,000円 |
| ⑦(E:個人年金・旧) | 50,000×1/2+12,500=37,500円 | 37,500円 |
| ⑧ | 22,000+37,500=59,500円→最高40,000円 | 40,000円 |
| ㋩ | ⑦と⑧の大きいほう=40,000円 | 40,000円 |
| ㋑+㋺+㋩ | 128,000円→最高120,000円 | 110,500円 |
旧契約が6万円を超えているので、扶養親族がいなければ㋑は旧契約だけの③(42,500円)になります。 扶養親族がいれば、合算の⑤(60,000円)が大きくなります。
ただし㋑の差17,500円は、そのまま控除の差にはなりません。合計が12万円で頭打ちになり、差は9,500円にとどまります。
個人年金は旧契約が6万円以下なので、合算の⑧(40,000円)のほうが大きくなっています。
国税庁の記載例を数字で読む
国税庁の記載例(見本)は、23歳未満の扶養親族がいる人の例です。☆欄に子の氏名があるので、一般の新契約は計算式Ⅱで計算しています。
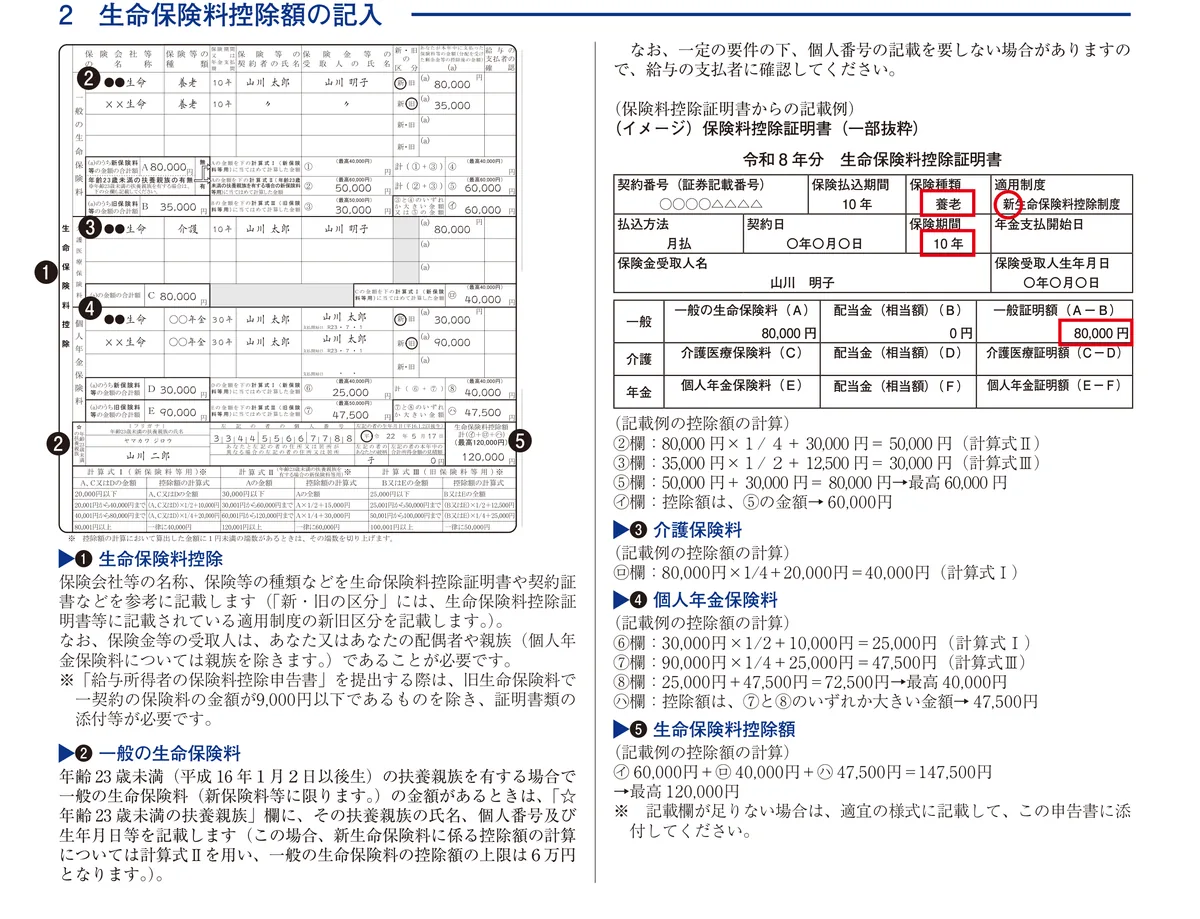
右上の証明書のイメージでは、適用制度が「新」で、一般証明額が80,000円です。この2つが、申告書の一般の段の「新・旧の区分」と(a)欄に入っています。
見本の数字は、次の順に計算されています。
| 欄 | 計算 | 金額 |
|---|---|---|
| ② | Aの80,000×1/4+30,000(計算式Ⅱ) | 50,000円 |
| ③ | Bの35,000×1/2+12,500(計算式Ⅲ) | 30,000円 |
| ⑤ | 50,000+30,000=80,000→最高60,000 | 60,000円 |
| ㋑ | 扶養親族がいるので⑤の金額 | 60,000円 |
| ㋺ | Cの80,000×1/4+20,000(計算式Ⅰ) | 40,000円 |
| ⑥ | Dの30,000×1/2+10,000(計算式Ⅰ) | 25,000円 |
| ⑦ | Eの90,000×1/4+25,000(計算式Ⅲ) | 47,500円 |
| ⑧ | 25,000+47,500=72,500→最高40,000 | 40,000円 |
| ㋩ | ⑦と⑧の大きいほう | 47,500円 |
| ㋑+㋺+㋩ | 60,000+40,000+47,500=147,500→最高120,000 | 120,000円 |
見本の個人年金は旧契約が6万円を超えているので、㋩は⑦のほうになります。先ほどのBさんの例と、ここが逆です。
書き終えたら:ふるさと納税は12月31日まで
年末調整では、ふるさと納税(寄附金控除)は扱いません。控除を受けるには、寄附した翌年にワンストップ特例の申請書を出すか、確定申告をします。
今年の分になるのは、12月31日までに支払いを終えた寄附です。年末調整の書類で今年の収入と控除が見えてくるこの時期は、限度額を出し直すのにちょうどよい時期です。
- 限度額の目安はふるさと納税の限度額シミュレーターで出せます
- 年末の申込の締切と年明けの手続きはふるさと納税は12月いつまで?にまとめています
- 2026年分のワンストップ特例の申請書は、2027年1月10日必着が基本です(ワンストップ特例はいつまで?)
広告を含みます
控除証明書や源泉徴収票は、年末調整や確定申告のあとも5年ほど取っておくと、還付申告や間違いの直しで困りません。
-
書類をまとめるファイル
広告
年分ごとに分けられるもの、はがきサイズの証明書が入るものが使いやすいです。
楽天市場で探す
/ Yahoo!ショッピングで探す
-
税金の解説書
広告
制度は毎年変わります。その年分に合った年版を選んでください。
楽天ブックスで探す
/ Yahoo!ショッピングで探す
②地震保険料控除の記入例
申告書では、証明書の適用制度を見て「地震保険料又は旧長期損害保険料区分」の「地震」か「旧長期」に○を付けます。 金額は、配当金などを差し引いたあとの金額を書きます。そのうえで次の欄を埋めます。
| 欄 | 書くこと |
|---|---|
| Ⓑ | 地震保険料の合計額。5万円以下は全額、5万円を超えたら一律5万円 |
| Ⓒ | 旧長期損害保険料(経過措置)の合計額。1万円以下は全額、1万円超2万円以下はⒸ×1/2+5,000円、2万円超は一律1万5,000円 |
| 地震保険料控除額 | Ⓑ+Ⓒの計算後の金額 |
両方ある場合は、それぞれの計算式で出した金額を合計しますが、上限は5万円です。
| 欄 | 例1(地震だけ) | 例2(両方) |
|---|---|---|
| Ⓑ | 32,000円 | 38,000円 |
| Ⓒ | なし | 16,000×1/2+5,000=13,000円 |
| 地震保険料控除額 | 32,000円 | 51,000円→最高50,000円 |
国税庁の記載例も両方がある形で、42,000円+12,400円=54,400円→最高50,000円です。
旧長期損害保険料とは
対象は、平成18年12月31日までに契約した損害保険契約です。 満期返戻金があり、保険期間が10年以上で、平成19年1月1日以後に契約変更をしていないものに限られます。
今も残っている人は少数派ですが、古い火災保険などに該当する場合があります。証明書に記載があるかどうかで確認してください。
③社会保険料控除の記入例
給与天引きの社会保険料は、勤務先が把握しています。この申告書に書く必要はありません。 書くのは、給与天引き以外で自分が支払った分です。
よくあるケース
- 会社員になる前に自分で払っていた国民年金保険料
- 扶養している家族(学生の子など)の国民年金保険料を代わりに支払った分
- 年の途中で転職し、国民健康保険料を一時的に支払っていた期間がある場合
控除額の計算は不要です。実際に支払った金額の全額を書きます。上限もありません。 国民年金保険料は、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」で金額を確認できます。
申告書には、1行ごとに次の4つを書きます。
| 欄 | 書くこと |
|---|---|
| 社会保険の種類 | 国民年金、国民健康保険など |
| 保険料支払先の名称 | 日本年金機構、○○市など |
| 保険料を負担することになっている人の氏名 | 本人の分なら自分、子の分を払ったなら子の氏名 |
| あなたが本年中に支払った保険料の金額 | 本年中に自分が払った金額 |
日本年金機構「令和8年 社会保険料(国民年金保険料)控除証明書(ハガキ)の見方」によると、令和8年分のハガキには次の3つが載っています。
- 納付済額:令和8年1月1日〜9月30日に払った額
- 見込額:10月1日〜12月31日に払う見込みの額
- 合計額:納付済額と見込額の合計
12月まで予定どおり払うなら合計額を書きます。次の人は見込額が表示されず、合計額も載りません。
- 令和9年3月分または令和10年3月分までの保険料を前納している人
- 令和8年4月分〜8月分に未納の月がある人(口座振替・クレジットカードで払っている人を除く)
見込額が表示されていない人は、ハガキの納付済額だけで決めないでください。その年に実際に払った(12月までに払う)額を確かめて書きます。 迷ったら勤務先か年金事務所に確かめてください。
例えば、子の分のハガキが「納付済額12万円・見込額5万円・合計額17万円」だったとします。 この場合は、子の氏名の行に17万円を書きます(金額は説明のための例です)。
④小規模企業共済等掛金控除(iDeCo)の記入例
iDeCo(個人型確定拠出年金)の掛金は、この欄に書きます。 生命保険料控除とは別の欄なので間違えないでください。
対象になる掛金
- 小規模企業共済の掛金
- 確定拠出年金(iDeCo・企業型)の加入者掛金
- 心身障害者扶養共済制度の掛金
こちらも支払った掛金の全額が控除されます。上限はありません。 国民年金基金連合会などから届く「小規模企業共済等掛金払込証明書」で、年間の掛金総額を確認して記入します。
申告書には、この4種類がそれぞれ1行ずつ印刷されています。 iDeCoの掛金は「確定拠出年金法に規定する個人型年金加入者掛金」の行に、本年中に払った金額を書きます。合計の欄が、そのまま控除額になります。
- iDeCoに毎月1万円を口座振替で払っている → 1万円×12か月=12万円を書く
- 給与から天引きでiDeCoの掛金を払っている(事業主払込) → 書かない(勤務先が給与の集計に含める)
iDeCoの令和8年分の払込証明書には、1〜9月に払い込まれた金額に、10〜12月の払込予定金額を含めた額が載ります(国民年金基金連合会)。 ハガキは2026年10月23日に発送され、電子データは10月21日から順に発行されました。10月以降に始めた人の追加発行の日はiDeCoの年末調整にまとめています。
4つの控除、まとめての位置づけ
| 控除 | 計算方法 | 上限 |
|---|---|---|
| 生命保険料控除 | 区分ごとに計算式で算出→合計 | 12万円 |
| 地震保険料控除 | 計算式で算出 | 5万円 |
| 社会保険料控除 | 支払った全額 | なし |
| 小規模企業共済等掛金控除(iDeCoなど) | 支払った全額 | なし |
iDeCoと社会保険料控除は「上限なしで全額」なので、計算ミスが起きにくい欄です。 一方、生命保険料控除は区分と新旧の判定を間違えやすいので、証明書の記載をよく確認してください。
出す前の確認
提出前に見直すこと
- 提出期限は、その年の最後に給与を受け取る日の前日まで。実際の締切は勤務先が決めています
- 証明書を添付する。 生命保険料は、旧生命保険料で1契約の年間9,000円以下のものだけ添付が要りません。地震保険料・国民年金保険料・国民年金基金の掛金・iDeCoの掛金は、金額にかかわらず要ります。国民健康保険料など、国民年金保険料等以外の社会保険料は要りません
- 勤務先の団体特約で払う生命保険料は、金額や受取人などに誤りがないことを勤務先で確認すれば、証明書がなくても構いません
- 生命保険料・地震保険料は、自分が払ったものだけ。生命保険料は、保険金の受取人が自分か配偶者・親族(個人年金保険料は親族を除く)であることも条件です
- 配偶者が契約者の生命保険でも、受取人の条件を満たし、自分が払ったことを明らかにできれば、自分の控除の対象です。誰が保険料を負担するかで将来の保険金の税金が変わるので、その点も確かめてください
- 区分を振り替えない。 新契約を旧契約の段に書いたり、個人年金を一般に足したりはできません
- 給与から天引きされた社会保険料・掛金は書かない
- 欄が足りないときは、別の紙に同じ項目を書いて添付する
控除証明書が見つからないとき
先に、電子データで届いていないかを確かめます。国民年金の控除証明書は、電子データで受け取る設定の人には郵送されません。家族の分は、被保険者である家族本人あてに届くので、家族から受け取ります。
それでも見つからなければ、証明書の発行元に頼みます。
| 証明書 | 頼む先 | 知っておくこと |
|---|---|---|
| 生命保険料・地震保険料 | 契約している保険会社 | 保険会社のウェブサイトから電子データで取れることがある。マイナポータル連携で取り込む方法もある |
| 国民年金保険料 | ねんきんネット、ねんきん加入者ダイヤル、年金事務所 | ねんきんネットから申請できない人が電話や窓口で頼むと、連絡から1週間程度で送られる(日本年金機構)。マイナンバーか基礎年金番号を用意する |
| iDeCoの掛金 | 口座のある運営管理機関 | 受け付けから2週間程度かかる(国民年金基金連合会)。届かない理由はiDeCoの年末調整にまとめた |
その年の1〜9月に納付がなく、10月以降に国民年金保険料を納めた人の控除証明書は、書面なら翌年2月上旬、電子データなら翌年1月下旬に届きます(日本年金機構)。年末調整に要る人は、ねんきんネットなどで直近の納付を反映した証明書を申請できます。
再発行が締切に間に合わないとき
- まず勤務先に相談する。 証明書の交付を請求中などで確認できない場合の扱いが決まっています。翌年1月末日までに出すことを条件に、控除を入れて年末調整をしてもよいことになっています(国税庁「令和8年分 年末調整のしかた」)
- 期日までに出さないと、 その保険料を除いて年末調整をやり直し、不足額が徴収されます
- 年末調整のあとで間に合った場合は、年末調整の間違いに後で気づいたらの順に進みます。翌年1月末日までなら勤務先でやり直し、過ぎたら確定申告です
まとめ
- 証明書の「新・旧」と区分を見て、配当金を引いたあとの年間の金額を同じ段の(a)欄に写す
- 生命保険料控除・地震保険料控除は計算式に当てはめる。それ以外は支払った全額
- 生命保険料控除の上限は12万円(3区分の合計)、地震保険料控除の上限は5万円
- iDeCoの掛金は「小規模企業共済等掛金控除」の欄。上限なしで全額控除
- 新契約と旧契約が混在する場合は、新だけ・旧だけ・合算の3通りのうち大きい金額。目安は旧契約が6万円を超えるかどうか(23歳未満の扶養親族がいて新契約もあれば合算が大きい)
- 23歳未満の扶養親族がいる人は、一般生命保険料控除の上限が6万円(令和8年分・令和9年分の時限措置)。☆欄にその扶養親族を書く
- ただし3区分の合計12万円は据え置きなので、上限にぶつかっている人には効かない
- 控除証明書がないときは発行元に再発行を頼む。間に合わなければ勤務先に相談する(翌年1月末日までに出す条件)
年末調整の紙、次はこれ
- 基礎控除申告書(配偶者控除等と一体の紙):自分と配偶者の所得を書く → 記入例
- 扶養控除等申告書:家族の名前と生年月日を書く1枚 → 記入例
- 住宅ローン控除の申告書(2年目以降の人だけ)→ やり方
- どの紙を書くか分からない → 年収と家族を選ぶと、書く紙と欄が分かる判定ツール
- 出したあとで間違いに気づいた → 年末調整の間違いの直し方
関連記事
- 学生納付特例の申請のしかた|20歳になった大学生と親がすること、親が払うときの控除
- 小規模企業共済とは|掛金は全額控除、受け取り方で変わる税金と元本割れの条件
- 年末調整の間違いに後で気づいたら|やり直しは1月末まで、過ぎたら確定申告
- 年末調整のマイナポータル連携|控除証明書の取り込み手順と使えない場合
- 物語で読む:控除証明書が何通も届いた|生命保険料控除の3つの欄と12万円の上限
- iDeCo改正は2026年12月から|掛金上限・70歳未満まで加入・受け取り
- 年末調整の書き方2026|変更点だけを3分で確認
- 基礎控除申告書の書き方|令和8年分の記入例(配偶者あり・なし別)
- 扶養控除等申告書の記入例|扶養なし・配偶者・子の書き方【令和9年分】
- 財形貯蓄の非課税枠550万円は32年動いていない|引き上げの議論が始まりました
出典
- 国税庁 タックスアンサー No.1140 生命保険料控除
- 国税庁「令和8年4月源泉所得税の改正のあらまし」
- 国税庁「令和8年分 給与所得者の保険料控除申告書の記載例」
- 国税庁「令和8年分 給与所得者の保険料控除申告書」(様式)
- 国税庁「A2-3 給与所得者の保険料控除の申告」
- 国税庁「令和8年分 年末調整のしかた」
- 厚生労働省「令和9年度厚生労働省税制改正要望について」
- 国税庁 タックスアンサー No.1145 地震保険料控除
- 国税庁 タックスアンサー No.1130 社会保険料控除
- 国税庁 タックスアンサー No.1135 小規模企業共済等掛金控除
- 日本年金機構「令和8年 社会保険料(国民年金保険料)控除証明書(ハガキ)の見方」
- 国民年金基金連合会「令和8年分 控除証明書の発行時期と対象となる方」
- 国民年金基金連合会「小規模企業共済等掛金払込証明書に関するよくあるご質問」
- 国税庁 タックスアンサー No.1140 のQ&A(妻が契約者の生命保険料)
- 国税庁 質疑応答事例「妻名義の生命保険料控除証明書に基づく生命保険料控除」
- 日本年金機構 年金Q&A(控除証明書の送付時期)
- 日本年金機構 年金Q&A(直近の控除証明書が必要なとき)
本記事は2026年11月2日時点で公表されている内容に基づいています。23歳未満の扶養親族がいる場合の特例は令和9年分までの時限措置で、令和10年分以降の取扱いは2026年12月の税制改正大綱で決まります。個別の判断は勤務先の年末調整の担当か、所轄の税務署にご確認ください。
よくある質問
保険料控除申告書には何を書けばいいですか?
生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除(iDeCoなど)の4つのうち、該当するものだけ書きます。生命保険に入っていなければ生命保険料控除の欄は空欄で構いません。
控除証明書のどの金額を書けばいいですか?
生命保険は、証明書の区分(一般・介護医療・個人年金)ごとに、配当金を差し引いたあとの金額を、同じ区分の段の「あなたが本年中に支払った保険料等の金額」欄に写します。「新・旧の区分」には証明書の適用制度を書きます。控除の対象は12月までに実際に払う分なので、9月末時点の額と年間の額が並んでいる証明書では、12月まで払う予定どおりなら年間の額を使います。
iDeCoの掛金は、保険料控除申告書のどこに書きますか?
小規模企業共済等掛金控除の欄の「個人型年金加入者掛金」に、年間の掛金の全額を記入します。上限はなく、支払った金額がそのまま所得から控除されます。国民年金基金連合会から送られてくる「小規模企業共済等掛金払込証明書」が必要です。給与から天引きされている掛金は書きません。
生命保険料控除の証明書を紛失しました。どうすればいいですか?
保険会社に再発行を依頼してください。多くの保険会社はマイページなどからも再発行や電子データでの取得ができます。交付を請求中で手元にない場合は、翌年1月末日までに出すことを条件に、勤務先が控除を入れて年末調整をしてもよいことになっています(国税庁「年末調整のしかた」)。まず勤務先に相談してください。それにも間に合わなければ、確定申告で控除を受けることもできます。
去年の用紙で出してもいいですか?
令和8年分の用紙を使います。国税庁は令和7年分と令和8年分の様式を分けて公開しており、令和8年分には23歳未満の扶養親族を書く☆欄があります。同じ時期に配られる扶養控除等申告書は令和9年分ですが、保険料控除申告書は令和8年分のままで合っています。
新契約と旧契約、両方の生命保険に入っている場合はどう書きますか?
同じ区分の中で「新契約だけ」「旧契約だけ」「新旧の合算(最高4万円。23歳未満の扶養親族がいて新契約の一般生命保険料を払っている場合は最高6万円)」の3通りを計算し、いちばん大きい金額を使います。旧契約の年間支払保険料が6万円を超えると、ふつうは旧契約だけ(最高5万円)が大きくなります。ただし23歳未満の扶養親族がいて新契約の一般生命保険料も払っている場合は、合算のほうが大きくなります。