結論(3行)
- 令和8年分の基礎控除の上乗せは、合計所得金額489万円を境に42万円 → 5万円 に落ちる
- 1円超えるだけで課税所得が37万円増え、所得税が約6万円増える
- iDeCoもふるさと納税も この段差の回避には使えない(合計所得金額が減らないため)
令和8年分から所得税の課税最低限が178万円になりました。ただしこの178万円は、合計所得金額が489万円以下の人の話です。
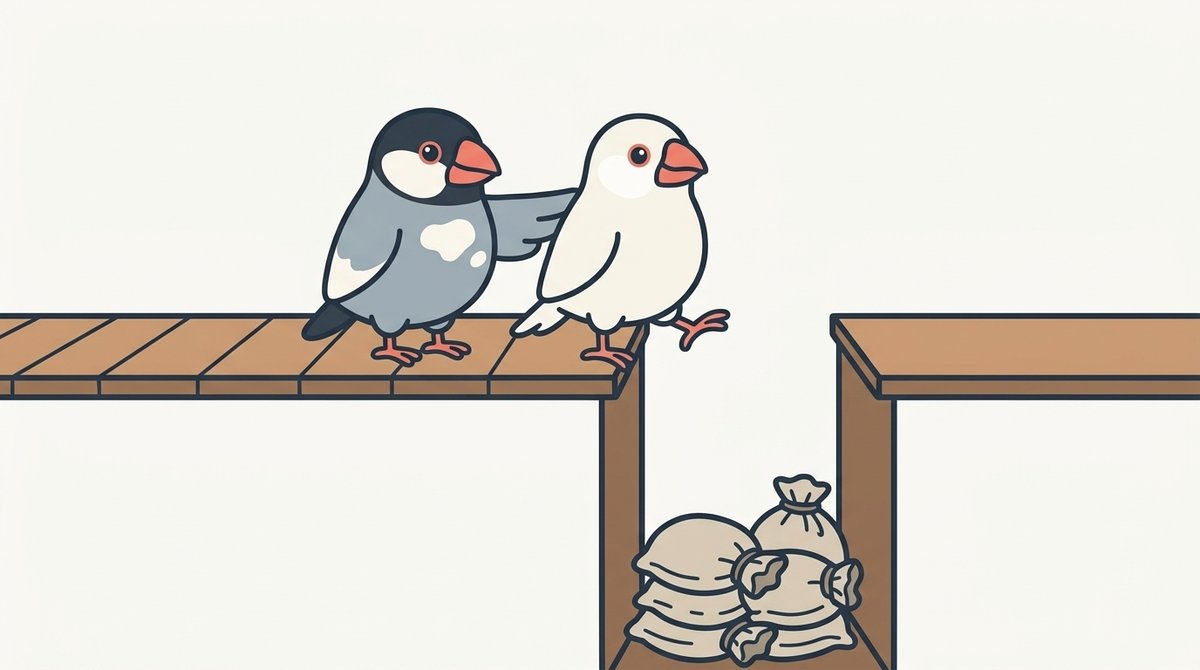
そして489万円のラインは、なだらかな坂ではなく 段差 になっています。1円超えただけで税額が跳ねる構造です。
合計所得金額489万円の前後で、何が変わるか
- 合計所得金額 489万円ちょうど と 489万0,001円(1円だけ多い)を比べる給与のみ・社会保険料控除70万円の計算例
- 前489万円以下:基礎控除 104万円課税所得 315万円 → 所得税 217,500円(税率10%)
- 後489万円超:基礎控除 67万円(37万円減る)課税所得 352万円 → 所得税 276,500円(税率20%)
- 差所得税 +59,000円増えた所得は1円だけ
復興特別所得税を含めない概算です。計算の中身は「1円の差でいくら変わるのか」にあります
この記事では、その段差の大きさと、年収に直すとどこにあるのかを具体的に計算します。
段差はどこにあるのか
令和8年分・令和9年分の基礎控除は次のとおりです。
本則の62万円は、どの段階でも同じです。その上に特例の加算が乗ります。
| 合計所得金額 | 特例加算 | 基礎控除の合計 |
|---|---|---|
| 489万円以下 | +42万円 | 104万円 |
| 489万円超 655万円以下 | +5万円 | 67万円 |
| 655万円超 2,350万円以下 | なし | 62万円 |
489万円のところで、上乗せが 42万円から5万円へ、37万円分いっぺんに落ちます。段階的に減っていく設計ではありません。
国税庁の資料も、加算額の切り替わりをそのまま書いています。62万円の本則に「それぞれ、42万円、5万円、37万円を加算した金額」という書き方です。
655万円のところにもう一つ段差がありますが、こちらは5万円分なので影響は小さめです。
1円の差でいくら変わるのか
実際に計算してみます。分かりやすさのため、次の前提を置きます。
計算の前提
- 収入は給与のみ、ほかに所得なし
- 社会保険料控除 70万円、ほかの所得控除はなし
- 復興特別所得税(2.1%)は含めない
- 課税所得は1,000円未満切捨て
Aさん:合計所得金額 489万0,000円
合計所得金額      4,890,000円
− 基礎控除        1,040,000円
− 社会保険料控除    700,000円
= 課税所得        3,150,000円

所得税 = 3,150,000 × 10% − 97,500 = 217,500円
Bさん:合計所得金額 489万0,001円(1円多いだけ)
合計所得金額      4,890,001円
− 基礎控除          670,000円
− 社会保険料控除    700,000円
= 課税所得        3,520,000円

所得税 = 3,520,000 × 20% − 427,500 = 276,500円- 基礎控除が、104万円から37万円減る
- 課税所得が増えて、税率が10%から20%の区分に上がる
差額
表は横にスクロールできます。
| Aさん | Bさん | 差 | |
|---|---|---|---|
| 合計所得金額 | 4,890,000円 | 4,890,001円 | +1円 |
| 基礎控除 | 1,040,000円 | 670,000円 | −370,000円 |
| 課税所得 | 3,150,000円 | 3,520,000円 | +370,000円 |
| 所得税 | 217,500円 | 276,500円 | +59,000円 |
1円多く稼いだせいで、所得税が約5万9,000円増えます。
この例では、控除が37万円減ったことで税率の区分もまたいでいます。そのぶん、段差がさらに大きくなっています。
税率の区分は、195万円超330万円以下が10%、330万円超695万円以下が20%です。税率区分をまたがない人でも、37万円 × 自分の税率ぶんは増えます。
年収でいうとどこなのか
給与収入だけの人の場合、合計所得金額489万円は 年収665万5,556円 です。
この数字は、国税庁の「令和8年4月源泉所得税の改正のあらまし」に載っています。基礎控除額の表に、合計所得489万円のラインとして直接併記されています。
計算根拠は次のとおりです。年収660万円を超える人の給与所得控除は「収入金額 × 10% + 110万円」で計算されます。
年収              6,655,556円
− 給与所得控除    1,765,556円
  (6,655,556 × 10% + 1,100,000)
= 合計所得金額    4,890,000円
665万5,556円という半端な数字について
国税庁の資料にそのまま「665万5,556円」と書かれています。給与所得控除の計算式から出てくる数字なので、切りのいい額にはなりません。
ただし、賞与の額や給与以外の所得(副業・株の譲渡益・不動産所得など)があるかどうかで実際の合計所得金額は変わります。
この年収帯にいる人は、源泉徴収票の「給与所得控除後の金額」を見て自分の数字で確認してください。
iDeCoやふるさと納税では回避できない
ここがいちばん誤解されやすい点です。
「合計所得金額が489万円を少し超えそうだから、iDeCoの掛金を増やして下げよう」——これは効きません。
理由は、合計所得金額と所得控除は計算の段階が違うからです。
① 収入 − 必要経費 = 各種所得
   (給与なら必要経費は給与所得控除)
② 各種所得を合計 = 合計所得金額
   ← 判定はここ
③ 合計所得金額 − 所得控除 = 課税所得
④ 課税所得 × 税率 = 所得税
基礎控除の特例加算の判定に使われるのは ②の合計所得金額 です。一方、次のものはすべて ③の所得控除です。
| 所得控除の例 | 合計所得金額への影響 |
|---|---|
| iDeCoの掛金(小規模企業共済等掛金控除) | なし |
| ふるさと納税(寄附金控除) | なし |
| 医療費控除 | なし |
| 社会保険料控除 | なし |
| 生命保険料控除 | なし |
| 扶養控除・配偶者控除 | なし |
どれだけ所得控除を積んでも、合計所得金額は1円も動きません。
合計所得金額を動かせるもの
合計所得金額そのものを下げられるのは、①の段階に効くものだけです。たとえば次のようなものです。
- 給与収入そのものを抑える
- 事業所得や不動産所得の赤字と損益通算する
会社員が年末に使える手段はほとんどありません。
なお、iDeCoやふるさと納税に意味がないという話ではありません。③以降にはきちんと効きます。
「489万円の判定には使えない」という点だけが本記事の趣旨です。
該当しそうな人がやるべきこと
- 源泉徴収票の「給与所得控除後の金額」を確認する。給与以外に所得がなければ、これが合計所得金額です
- その額が 480万〜500万円 の範囲なら要注意。副業・株の譲渡益・配当(申告する場合)を足すと超えることがあります
- 超えそうな場合、年内に動かせるのは給与以外の所得の申告方法です。たとえば特定口座(源泉徴収あり)の株式譲渡益は、申告しなければ合計所得金額に含まれません。申告すると含まれ、この判定に影響します
特定口座の申告は慎重に
特定口座(源泉徴収あり)の利益をあえて確定申告すると、税金が戻るケースがあります。一方で、合計所得金額が増えるため、次のような副作用があります。
- 基礎控除の特例加算を失う
- 扶養から外れる
- 国民健康保険料が上がる
「還付されるから申告する」と単純に決めず、合計所得金額への影響まで見てから判断してください。
この記事のまとめ
- 令和8年分の基礎控除の上乗せは、合計所得金額489万円で42万円 → 5万円に落ちる
- 1円超えただけで所得税が約5万9,000円増えることがある
- 年収に直すと665万5,556円(給与のみの場合。国税庁の資料に直接記載あり)
- 判定に使うのは「合計所得金額」。iDeCoもふるさと納税も所得控除なので効かない
- 該当しそうな人は、源泉徴収票の「給与所得控除後の金額」で自分の数字を確認する
関連記事
- 株・投資信託の確定申告は要る?特定口座の源泉あり・なしと、損益通算・3年の繰越控除
- 【2026年】年収の壁は178万円へ|何がどう変わったのかを全図解
- 178万円の壁は2年で終わる|令和10年分から168万円に下がる理由
- 136万円の壁とは?配偶者は控除38万円のまま|年収の壁一覧2026
出典
- 財務省「令和8年度税制改正の大綱」一 個人所得課税
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年4月源泉所得税の改正のあらまし」(基礎控除額の年収換算を掲載)
- 国税庁 タックスアンサー No.1410 給与所得控除
制度の内容は2026年9月6日時点で公表されている資料に基づいています。記事中の試算は前提を置いた概算であり、実際の税額は各人の控除の状況によって異なります。個別の判断は所轄の税務署にご確認ください。
よくある質問
合計所得金額489万円は年収でいくらですか?
給与収入だけで他に所得がない場合、665万5,556円です。国税庁の資料にそのまま記載されている数字です。ただし賞与や給与以外の所得があると変わるため、正確には源泉徴収票の「給与所得控除後の金額」で確認してください。
iDeCoやふるさと納税で489万円を下回らせることはできますか?
できません。iDeCoの掛金(小規模企業共済等掛金控除)もふるさと納税(寄附金控除)も、医療費控除や社会保険料控除と同じ「所得控除」です。所得控除は合計所得金額を計算した後に差し引くものなので、合計所得金額そのものは減りません。
住民税にも同じ段差がありますか?
住民税の基礎控除は所得税とは別に定められ、適用される年度も1年ずれます。この記事の金額は所得税のものです。住民税の取扱いはお住まいの市区町村にご確認ください。