結論(3行)
- 住宅ローン控除は 1年目だけ確定申告。2年目以降は 年末調整 でできる
- やり方は2つ。証明書方式(銀行の証明書を勤務先に提出)と 調書方式(銀行が税務署に直接報告)
- 「証明書兼申告書」は税務署から届く。証明書方式は確定申告をした年の10月頃、調書方式は11月中旬〜下旬で、締切に遅れやすい
自分の場合は、ここから読む
- 自分がどちらの方式か分からない → 2つの方式
- 何を出して、どの欄に書くか知りたい → 勤務先に出す書類と、書く欄
- 書類がまだ届かない → 書類が届く時期
- 銀行から年末残高等証明書が届く → 証明書方式の場合
- 銀行から証明書が届かない → 調書方式の場合
- 会社の締切に間に合わない・出しそびれた → 出しそびれたら
- 夫婦でローンを組んでいる → ペアローン・連帯債務
住宅ローン控除は、マイホームを買った1年目だけ確定申告が必要な制度です。 2年目以降は年末調整で申告できるので、会社員であれば確定申告をしなくてよくなります。
ただし、やり方が2種類あります。証明書方式と調書方式です。
2つの方式
証明書方式と調書方式の違い
- 証明書方式 — 金融機関から届く「年末残高等証明書」を、あなたが勤務先に提出する方式
- 調書方式 — 金融機関が税務署に直接「年末残高等調書」を提出し、国税当局からあなたに年末残高の情報が提供される方式。この場合、金融機関からの証明書の交付はありません
どちらの方式かは、住宅ローンを借りている金融機関によって決まります。 自分がどちらか分からない場合は、金融機関からの案内か、勤務先・税務署に確認してください。
勤務先に出す書類と、書く欄
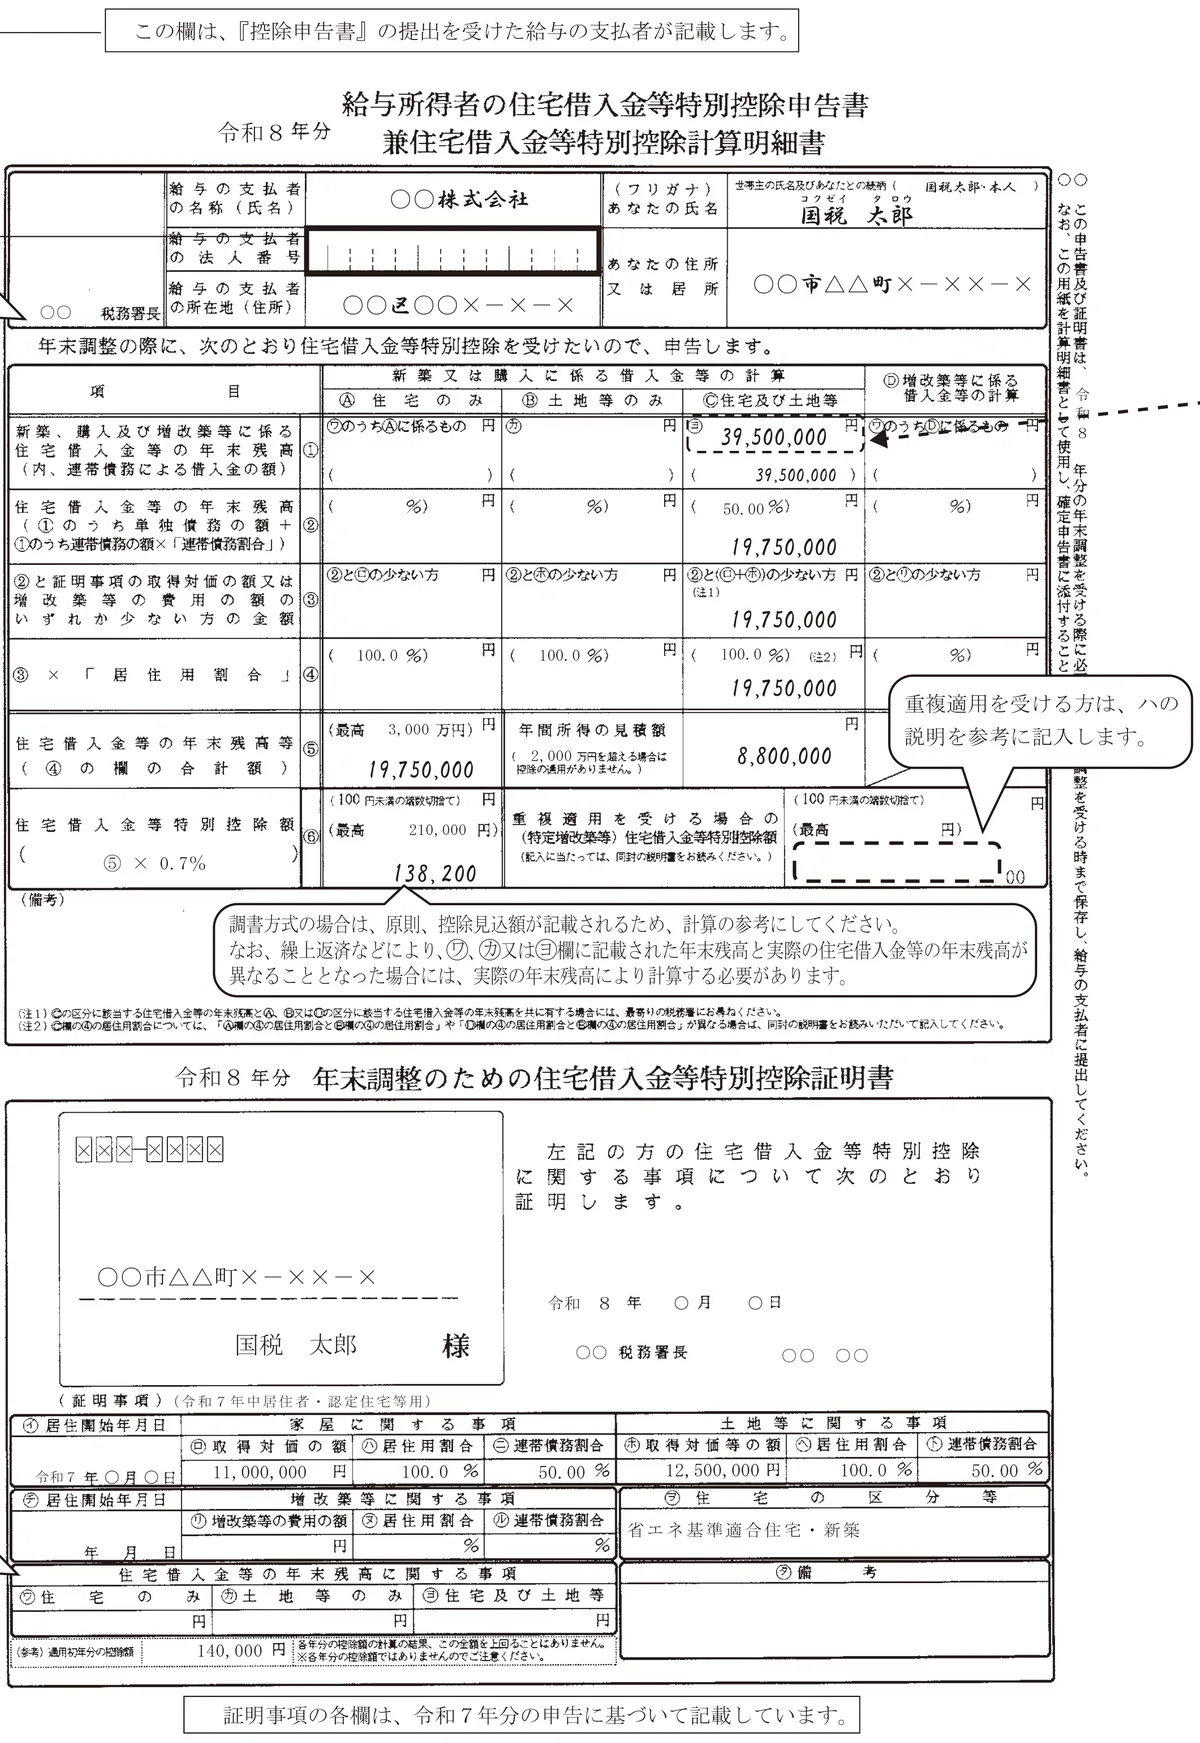
税務署から届く「証明書兼申告書」は、上が自分で書く申告書、下が税務署の証明書になっています。 証明書方式の人は、金融機関の「年末残高等証明書」も一緒に出します。
令和8年分 住宅ローン控除で勤務先に出す書類と欄
- 証明書兼申告書(税務署から届く):上の段が申告書、下の段が証明書証明書方式・調書方式とも出す
- 名申告書の冒頭:給与の支払者の名称・あなたの氏名・住所など自分で書く(給与の支払者の法人番号は勤務先が書く)
- ①①欄:新築、購入及び増改築等に係る住宅借入金等の年末残高証明書方式は年末残高等証明書の年末残高を写す。調書方式は下の段の年末残高の欄を見る(空欄なら返済計画表など)
- ②②〜④欄:連帯債務割合・取得対価の額・居住用割合で計算下の段の証明事項に書かれた割合と金額を使う
- ⑤⑤欄:住宅借入金等の年末残高等(④の欄の合計額)・年間所得の見積額年間所得の見積額が2,000万円を超える年は適用なし
- ⑥⑥欄:住宅借入金等特別控除額調書方式は控除見込額が載っていれば計算の参考にする
- 重重複適用を受ける場合の(特定増改築等)住宅借入金等特別控除額重複適用を受ける人だけ
- 備備考欄調書方式は「調書方式に対応する金融機関からの借入れ」などと書く
- 証下の段:年末調整のための住宅借入金等特別控除証明書(証明事項)税務署が記載ずみ。上の①〜④の計算に使う
- 銀別の紙:住宅取得資金に係る借入金の年末残高等証明書(金融機関から)証明書方式の人だけ。年末残高を①欄に写し、一緒に出す
国税庁「年末調整で住宅借入金等特別控除を受ける方へ(令和7年居住者用)」の令和8年分の記載例をもとに、欄の並びだけを示した図です
国税庁の記載例では、証明書兼申告書が次のように埋まっています。金額や割合は、国税庁が示した例です。
令和8年分の年末調整で、書類が届く時期
令和8年分(2026年)の年末調整で勤務先に出す書類が、いつ・どこから届くかをまとめます。 方式と、1年目の確定申告で選んだ受け取り方によって違います。
「税務署から」は証明書兼申告書、「金融機関から」は年末残高等証明書です。
| 方式 | 税務署から | 金融機関から |
|---|---|---|
| 証明書方式 | 確定申告をした年の10月頃に、翌年以後の分がまとめて届いている | 毎年11月下旬頃 |
| 調書方式(電子交付を選んだ人) | 毎年11月中旬頃、e-Taxのメッセージボックスに | 届かない(提出も不要) |
| 調書方式(書面交付を選んだ人) | 入居2年目の11月下旬頃に、2年目以降の分をまとめて郵送 | 届かない(提出も不要) |
(国税庁タックスアンサー「住宅借入金等特別控除のQ&A」、「年末調整で住宅借入金等特別控除を受ける方へ(令和7年居住者用)」、「年末調整のための住宅ローン控除証明書の交付時期について」令和8年9月)
たとえば令和7年に入居し、2026年の春に1年目の確定申告をした人は、今年が2年目です。 証明書方式なら、証明書兼申告書は2026年10月頃に届いています。調書方式で書面を選んだ人には、2026年11月下旬頃に届きます。
11月中旬〜下旬に届くものは、社内の締切とぶつかりやすい
勤務先の年末調整の書類の締切は会社ごとに違い、これらの書類が届く前に来ることがあります。 届く前に締切が来そうなら、先に担当者へ伝えておくと、受け取ったあとの扱いを相談できます。
間に合わなかったときのやり直し方は、下の調書方式の場合と年末調整で出しそびれたらに書いています。
2年目以降に必要な書類
証明書方式の場合
勤務先に提出する2つの書類
- その年分の「証明書兼申告書」(正式名称:年末調整のための住宅借入金等特別控除証明書及び給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書)
- 金融機関から交付される「年末残高等証明書」
①の証明書兼申告書は、税務署から送られてきます。 1年目の確定申告をした年の10月頃に、翌年以後の年分が届きます。 複数年分が1冊になっていることが多いので、なくさないように保管してください。
紛失した場合は、納税地(原則として住所地)の税務署に交付申請書を出すと、再交付を受けられます。 申請書の名前は「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」です。
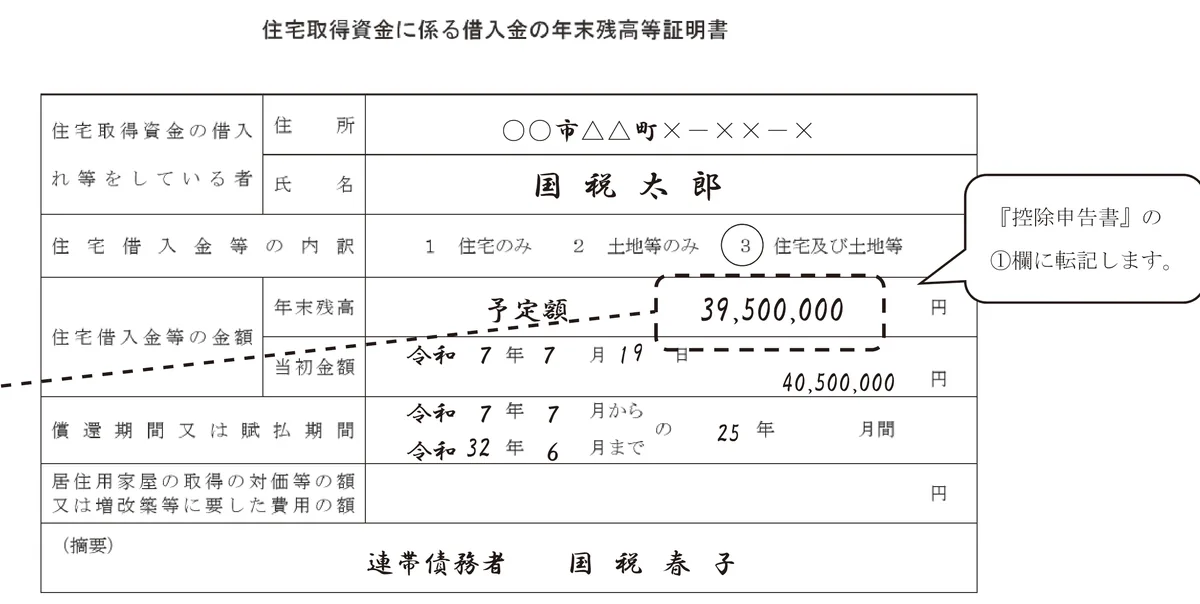
②の年末残高等証明書は、毎年11月下旬頃に金融機関から送られてきます。 年末調整に間に合うよう、届いたらすぐに勤務先へ提出してください。借入先が複数ある場合は、すべての証明書が必要です。
国税庁の記載例では、年末残高等証明書の年末残高を、控除申告書の①欄に写しています。
調書方式の場合
金融機関から年末残高等証明書は届かず、勤務先への提出も要りません。 勤務先に出すのは、税務署から交付される証明書兼申告書だけです。
その証明書兼申告書の届き方は、1年目の確定申告で、電子交付(e-Tax)と書面交付のどちらを希望したかで変わります。 届く時期は上の表のとおりで、年末残高・控除見込額の載り方も違います。
- 電子交付(e-Tax)を希望した人:年末残高・控除見込額が毎年記載される(借換えがある場合などを除く)
- 書面交付を希望した人:記載されるのは2年目の分だけ。3年目以降は返済計画表などを見て自分で書く
住宅ローン控除証明書は入居2年目の11月下旬頃に、対象の方へ入居2年目以降分を一括郵送(※)します。
(国税庁「年末調整のための住宅ローン控除証明書の交付時期について」令和8年9月)
証明書方式のように、確定申告のあと秋までに手元へ届いているわけではありません。 届くのは11月中旬〜下旬なので、勤務先の年末調整の締切に間に合わないことがあります。
その場合は、翌年1月31日までに証明書兼申告書を勤務先に出して、年末調整をやり直してもらえます。 確定申告で控除を受けることもできます。
書面で受け取った人が、3年目以降も年末残高の入ったものを受け取りたい場合は、e-Taxでの交付を希望します。 その手続きが、e-Taxの「電子交付に一括的に同意」です。
国税庁は、おおよそ交付を受けたい年分の10月末までに済ませるよう案内しています。 令和8年分を受け取りたいなら、2026年10月末頃までです(令和6年に入居した人なら、令和8年分が3年目にあたります)。
勤務先が電子の控除証明書を受け付けていない場合は、e-Taxの「QRコード付証明書等作成システム」で書面に出力して出せます。
記入するときの注意
- 控除申告書の備考欄に「調書方式に対応する金融機関からの借入れ」と書く(翌年以降も同じ)
- 借入先が2つ以上ある場合や、借換え・調書の訂正があった場合は、年末残高や控除見込額が違っていたり、記載がなかったりする。返済計画表などで年末残高を確かめる
- 借入れの一部が調書方式に対応していない金融機関からのものなら、その分は年末残高等証明書で確かめる。勤務先にも添付して出す
途中で借入先が調書方式に移った場合
証明書方式で1年目の確定申告をした人でも、借入先が調書方式に移ることがあります。 「住宅ローン控除の適用申請書」を出すと、その借入先から年末残高等証明書は届かなくなります。
適用申請書を出した年分は、証明書兼申告書に年末残高が記載されません。 返済計画表などをもとに、自分で控除額を計算します。
翌年分以降は、電子交付を希望していれば、毎年11月中旬頃に年末残高入りの証明書兼申告書がe-Taxに届きます。 書面の人は、すでに届いている証明書兼申告書を使い、返済計画表などで計算します。調書方式の金融機関へ借り換えた場合も同じ扱いです。
年末調整で出しそびれたら、確定申告で間に合います
書類が間に合わなかった、そもそも忘れていた、という年があっても、控除を捨てる必要はありません。
出しそびれたときの対応
- 翌年1月31日までに書類がそろえば、勤務先に出して年末調整をやり直してもらえる
- それも過ぎたら、その年の分を、翌年に自分で確定申告する(給与所得者でも申告できる)
- 還付を受けるための申告は、その年の翌年1月1日から5年間できる
- 必要なものは、証明書兼申告書、年末残高等証明書(証明書方式の場合)、源泉徴収票

会社の締切に間に合わなかったら、その年の分は諦めるしかないと思ってた。

諦めなくていいです。 ただ、確定申告は自分でやることになります。 手間を考えると、勤務先の締切に間に合わせるほうが楽です。 年末残高等証明書が届く11月下旬に、証明書兼申告書と一緒に封筒へ入れておくと忘れません。
ペアローン・連帯債務のときは、それぞれが手続きします
夫婦でローンを分けて借りている場合、控除はそれぞれが受けます。 証明書兼申告書も、証明書方式なら年末残高等証明書も、それぞれの分が必要になります。
片方だけが手続きをして、もう片方が忘れる、という取りこぼしが起きやすいところです。 2人分そろっているかを、毎年同じタイミングで確かめてください。
所得税から引ききれなかった分は、住民税へ
住宅ローン控除は、まず所得税から差し引きます。控除額のほうが所得税より大きいと、引ききれない分が出ます。 よくあるのは、共働きで片方の所得税が少ない場合や、他の控除が多い年です。
引ききれなかった分は、翌年度の住民税から一定の上限まで差し引かれます。 上限額は制度で決まっています。自分の年分でいくらまでかは、お住まいの市区町村の案内(住民税決定通知書に同封される説明など)で確認してください。
手続きは要りません
住民税への振り替えは、勤務先から市区町村に給与支払報告書が送られることで自動的に行われます。 別に申請する必要はありません。 ただし、上限があるため、控除額のすべてが戻るとは限らないことは知っておいてください。
控除が受けられなくなる年がある
次のいずれかに当てはまる年分は、その年だけ住宅ローン控除の適用を受けられません。
適用を受けられない年
- 合計所得金額の見積額が2,000万円を超える年分(床面積40㎡以上50㎡未満の特例居住用家屋などの場合は、1,000万円を超える年分)
- 対象の家屋を居住の用に供しなくなった年以後の年分(災害による場合などを除く)
所得が一時的に上がって2,000万円を超えた年は、控除を受けられません。 ただ、翌年以降2,000万円以下に戻れば、残りの適用期間について再び控除を受けられます。適用がなくなるわけではありません。
年の途中で家を離れた場合
転勤などのやむを得ない事情で、対象の家に住まなくなることがあります。
再び住むようになったら
転勤命令などやむを得ない事情で、一時的に居住しなくなった家に、後日再び住むようになることがあります。 その場合、適用期間内であれば控除を再開できます。ただし、住まなくなる前に一定の手続きが必要です。
詳しくは国税庁のホームページ、または税務署にご確認ください。
災害で対象の家屋が被害を受けた場合も、居住できなくなった年以後の残りの期間について控除を受けられる特例があります。
令和8年度の税制改正で、5年延長されました
国土交通省の資料によると、令和8年度税制改正で住宅ローン減税の適用期限が5年間延長されました。 入居日が令和8年1月1日から令和12年12月31日までが対象です。省エネ性能の高い既存住宅について、借入限度額の引き上げなども行われています。
これから取得する方に関わる話で、すでに控除を受けている人の手続きが変わるものではありません。 制度の中身は住宅ローン控除の制度概要と借入限度額に書いています。
まとめ
- 住宅ローン控除は1年目だけ確定申告。2年目以降は年末調整でできる
- 証明書方式(銀行の証明書を提出)と調書方式(銀行が税務署に直接報告)の2種類がある
- 証明書兼申告書は税務署から届く。証明書方式は確定申告をした年の10月頃にまとめて届く
- 調書方式は、電子交付なら毎年11月中旬頃、書面なら入居2年目の11月下旬頃にまとめて届く
- 調書方式で書面を選んだ人は、3年目以降は返済計画表などで年末残高を自分で書く
- 紛失したら、住所地の税務署に交付申請書を出して再交付を受ける
- 合計所得金額が2,000万円を超えた年は適用不可。ただし翌年以降に戻れば再開する
- 所得税から引ききれない分は、上限の範囲で翌年度の住民税から差し引かれる
- 年末調整に間に合わなくても、確定申告で受けられる(還付申告は翌年1月1日から5年間)
- ペアローン・連帯債務は、それぞれが書類を用意する
関連記事
- 住民税の決定通知書の見方|税額の計算と、ふるさと納税・住宅ローン控除の反映の確かめ方
- 転勤・単身赴任で住宅ローン控除はどうなる?家族が住めば続く条件
- 年末調整のマイナポータル連携|控除証明書の取り込み手順と使えない場合
- 住宅ローンの借り換えはいつ考える?金利差より先に見ること
- 繰上げ返済と住宅ローン控除|控除期間中にやるかの比べ方
- 新築の引き渡し後1年のお金のカレンダー|申告・税・保険の時期
- ふるさと納税と住宅ローン控除は併用できる|損をするのは確定申告する年だけ
- 住宅ローン控除の借入限度額と控除期間【2026年入居】|1年目は確定申告
- 住宅ローンは「借りられる額」と「返せる額」が違う|返済負担率の実勢と計算
- 年末調整の書き方2026|変更点だけを3分で確認
- 源泉徴収票の見方|どこを見れば手取りと税額が分かるか
- ワンストップ特例が使えない人・無効になるケース
出典
- 国税庁「年末調整で住宅借入金等特別控除を受ける方へ(令和7年居住者用)」
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「年末調整がよくわかるページ(令和8年分)」
- 国税庁「住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)に関するよくある質問」
- 国税庁「マイホームを持ったとき」
- 国税庁「(調書方式に対応した金融機関から借入れをされた方へ)年末調整のための住宅ローン控除証明書の交付時期について」(令和8年9月)
- 国税庁「住宅取得資金に係る借入金等の年末残高等情報のマイナポータル連携に関するFAQ」(令和8年9月17日更新)
- 国税庁タックスアンサー「住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)」Q&A
- 国税庁「No.1233 住宅ローン等の借換えをしたとき」
- 国土交通省「住宅ローン減税」
本記事は2026年10月17日時点で公表されている内容に基づいています。個別の手続きは、お勤め先の給与担当者または所轄の税務署にご確認ください。
よくある質問
住宅ローン控除は毎年確定申告しないといけませんか?
1年目だけです。2年目以降は年末調整で申告できるので、会社員であれば確定申告は不要になります。
証明書兼申告書を紛失しました。再発行できますか?
再交付を受けられます。納税地(原則として住所地)を所轄する税務署に「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を出してください。
年の途中で借り換えをしました。年末調整に影響はありますか?
借り換え後も要件を満たせば控除は続きますが、控除の対象になる年末残高の計算が変わります(国税庁タックスアンサーNo.1233)。借り換え先が調書方式の金融機関なら年末残高等証明書は届かず、適用申請書を出した年分は証明書兼申告書にも年末残高が記載されないので、返済計画表などをもとに自分で計算します。迷ったら税務署に相談してください。
調書方式なのに、証明書兼申告書がまだ届きません。
調書方式の場合、税務署からの交付は電子交付なら毎年11月中旬頃、書面なら入居2年目の11月下旬頃です。年末調整に間に合わなければ、翌年1月31日までに勤務先に出して年末調整をやり直してもらうか、確定申告で控除を受けられます。
年末調整で出しそびれました。今年の分はもう無理ですか?
翌年1月31日までなら、書類を勤務先に出して年末調整をやり直してもらえます。それを過ぎても、確定申告をすれば受けられます。還付を受けるための申告は、その年の翌年1月1日から5年間できます。証明書兼申告書、年末残高等証明書(証明書方式の場合)、源泉徴収票を用意してください。
所得税より控除額のほうが大きい場合、余った分はどうなりますか?
引ききれなかった分は、一定の上限まで翌年度の住民税から差し引かれます。手続きは必要ありませんが、上限があるため全額が戻るとは限りません。上限額はお住まいの市区町村の案内で確認してください。
年収が上がって合計所得金額が2,000万円を超えたらどうなりますか?
その年分は住宅ローン控除の適用を受けられません。ただし翌年以降、合計所得金額が2,000万円以下に戻れば、残りの適用期間について再び控除を受けられます。