ふるさと納税の限度額を調べると、サイトごとに違う金額が出て戸惑ったことはありませんか。
理由は単純です。多くのシミュレーターは、年収から社会保険料などを「仮定」して計算しているからです。仮定が違えば答えも違います。
このページは、何も用意しなくても使えます。 年収と家族構成を選べば、それだけで答えが出ます。
そのうえで、手元にある書類が増えるほど、精度を上げられるようにしました。
このページでできること
| 用意するもの | 精度 | |
|---|---|---|
| かんたん | なし。年収と家族構成を選ぶだけ | 目安 |
| くわしく → 年収から | あれば源泉徴収票(社会保険料の額) | 高い |
| くわしく → 通知書から | 住民税の通知書 | 前年と収入・税率が同じ人に限り高い |
| 早見表 | なし | 年収×家族構成の全パターン |
上から順に試せば十分です。 通知書は6月ごろに届く紙で、多くの方は手元にありません。なくても計算できます。
通知書は前年の所得と前年の税制で計算されているため、令和8年分は「年収から」のほうが向いています。
自分の場合は、ここから読む
- とにかく金額を出したい → 限度額シミュレーター
- 配偶者の欄をどれにするか迷う → 「配偶者」の欄の選び方(シミュレーターのすぐ下)
- ほかのサイトより少ない金額が出た → 他のサイトより金額が少なく出ることがあります
- 上限ぎりぎりまで使い切りたい → 「余裕をみるなら」を表示している理由
- 医療費控除・iDeCo・年の途中の退職がある → 上限が下がる人
- 住民税の通知書が手元にある → 通知書のどこを見ればいいか
限度額シミュレーター
配偶者の年収は、配偶者の収入が給与だけの場合の目安です(令和8年分の給与所得控除で換算)。配偶者の年収が207万円を超える人は「なし/共働き」を選んでください。社会保険料は年収の15%として計算しています(総務省の目安表と同じ前提)。19〜22歳のお子さんがいる場合は控除が大きく、実際の限度額はこれより下がります。
6月ごろに届く「特別徴収税額の決定通知書」または「納税通知書」を用意してください。手元になければ「年収から」で十分です。
通知書の金額は前年の所得にもとづくものです。育休・復職・転職・退職などで今年の収入が去年と大きく違う方は、この方法では正しく出せません。「年収から」で見込み額を入れてください。
書類は要りません。年収だけでも出せます。源泉徴収票か給与明細があれば、社会保険料を入れて精度を上げられます。
社会保険料を年収の15%として計算した目安です。自己負担2,000円で収まる寄附額の上限を表しています。
表の数字は千円未満を切り捨てています。16歳未満の子は扶養控除の対象外なので、「子」の人数に数えません。医療費控除を受ける方は、これより下がります。
「配偶者」の欄は、寄附する本人が受けている控除で選びます。配偶者の収入が給与だけなら、年収で次のように分かれます(令和8年分の基準)。
- 136万円以下 … 「配偶者控除」
- 136万円超207万円以下 … 「特別控除」のうち、配偶者の年収に合う段階
- 207万円超、または配偶者がいない … 「なし/共働き」
配偶者特別控除は、所得税と住民税で控除額が違います(配偶者の年収169万円超174万円以下なら所得税36万円・住民税33万円、など)。シミュレーターはそれぞれの額で計算しています。
本人の合計所得が1,000万円(年収でおよそ1,195万円)を超えると、どちらの控除も受けられません。このため「なし/共働き」と同じ結果になります。
この結果は目安です
シミュレーターの数字は、あなたの申告内容によって変わります。 年の途中で収入が増減した、医療費控除を受ける——こうした事情があると、実際の上限額は変わります。
住宅ローン控除は上限額そのものを変えません。ただし1年目など確定申告をする年は、住宅ローン控除の一部を使い切れなくなることがあります。
最終的な判断は、お住まいの市区町村の窓口か、税務署にご確認ください。
他のサイトより金額が少なく出ることがあります

別のところで調べたら、もっと多い金額が出たよ。こっちが壊れてるんじゃないの?

壊れてはいません。どの年の税制で計算しているかの違いです。ここが今年いちばんの落とし穴なので、この先を読んでください。
このシミュレーターは、よく見かける「年収500万円なら約6万1,000円」といった目安表より少ない額を出す場合があります。 故障ではありません。
令和8年分から、限度額が下がる人がいます
基礎控除が引き上げられて所得税率が1段階下がった人は、ふるさと納税の限度額も下がります。
年収500万円・独身の方で、令和7年分(改正前)と令和8年分(改正後)を比べるとこうなります。
年収500万円・独身 令和7年分 → 令和8年分
- 給与所得356万円・社会保険料75万円(年収の15%で概算)どちらの年も同じ
- 1所得税の基礎控除:68万円 → 104万円令和8年度税制改正で引き上げ
- 2所得税の課税所得:213万円 → 177万円195万円のライン(税率5%と10%の境目)を下回る
- 3所得税の税率:10% → 5%所得税は減る
- 4住民税の所得割額:23万5,500円 → 23万5,500円変わらない
- 5控除上限額:6万1,000円 → 5万7,000円ふるさと納税の限度額は下がる
このページの試算(社会保険料は年収の15%で概算)を、段階ごとに並べた図です
理由は控除の計算式にあります。特例分の控除額は「(寄附額−2,000円)×(90%−所得税率×1.021)」で決まります。
所得税率が下がると、この式で戻ってくる金額が減ります。 その分、住民税所得割の20%という枠に収まる寄附額の上限も下がります。
基礎控除が上がって所得税は減っているのに、ふるさと納税の限度額は減る。 減税の副作用です。
該当するのは、改正で課税所得が195万円のライン(税率5%と10%の境目)をまたいで下がった人です。おおむね年収500万円前後の独身・共働きの方が当てはまります。
去年と同じ額を寄附すると超えることがあります
去年の限度額を覚えていて同じ額を寄附すると、超過分の大半が自己負担になる可能性があります。今年は計算し直してください。
「余裕をみるなら」を表示している理由
上限まで使い切らないと、もったいなくない?

もったいないのは、超えたときのほうです。足りなかったときの損と、超えたときの損は、大きさがまるで違います。
シミュレーターは、計算した上限額と一緒に「余裕をみるなら◯円まで」という金額も出しています。これは上限額の9割です。
ふるさと納税は、上限を超えた分には住民税の特例分の控除がなく、大半が自己負担になります。 戻ってくるのは所得税と住民税の基本分だけです。
5万円が上限の人(所得税率5%)が6万円寄附すると、超えた1万円のうち8割以上は持ち出しです。
そして上限額は、寄附した年の12月31日時点の所得で決まります。10月に計算した時点では、その年の年収はまだ確定していません。冬のボーナスが想定より少なかった、年末に退職した——そうなると上限は下がります。
上限ぎりぎりを狙う必要はありません。 9割程度に抑えておけば、多少の変動があっても自己負担2,000円で収まります。
上限が下がる人
次に当てはまる方は、シミュレーターの結果より実際の上限が下がります。
- 医療費控除を申告する
- iDeCoの掛金が大きい
- 年の途中で退職・休職した
いずれも住民税の所得割額が下がるためです。心当たりがある方は、通知書モードで来年度の所得割額を見積もるか、少なめに寄附してください。
住宅ローン控除は、ここに入りません。 住宅ローン控除は税額控除で、上限の基準になる所得割額は住宅ローン控除を差し引く前の額だからです。
ただし、住宅ローン控除の1年目など確定申告をする年は別です。ふるさと納税の控除で所得税が減るぶん、住宅ローン控除を使い切れなくなることがあります。条件はふるさと納税と住宅ローン控除の併用に書いています。
精度を上げたい人だけ、次を読んでください
年収を入れるだけで答えは出たけど、この数字ってどれくらい当てになるの?

寄附額を9割に抑えるなら、これで十分です。 ぎりぎりまで使いたい人だけ、精度を上げる方法があります。
ふるさと納税の控除上限額は、住民税の所得割額でほぼ決まります。計算式はこうです。
控除上限額の計算式
(住民税の所得割額 × 20%)÷(90% − 所得税の税率 × 1.021)+ 2,000円
年収から計算するシミュレーターは、この「所得割額」を推計しているにすぎません。社会保険料をいくらと見るか、扶養親族をどう扱うかで、推計値は簡単に数万円ずれます。
一方、住民税の通知書に書かれている所得割額は確定した実額です。推計の余地がありません。ただし、前年の所得と前年の税制にもとづく額です。
通知書のどこを見ればいいか
会社員の方は、毎年5月から6月にかけて勤務先から通知書を受け取ります。正式な名前は「給与所得等に係る市町村民税・道府県民税 特別徴収税額の決定通知書」です。
自営業の方には市区町村から「納税通知書」が届きます。
その中の 「税額」欄の「所得割額」 が入力する数字です。
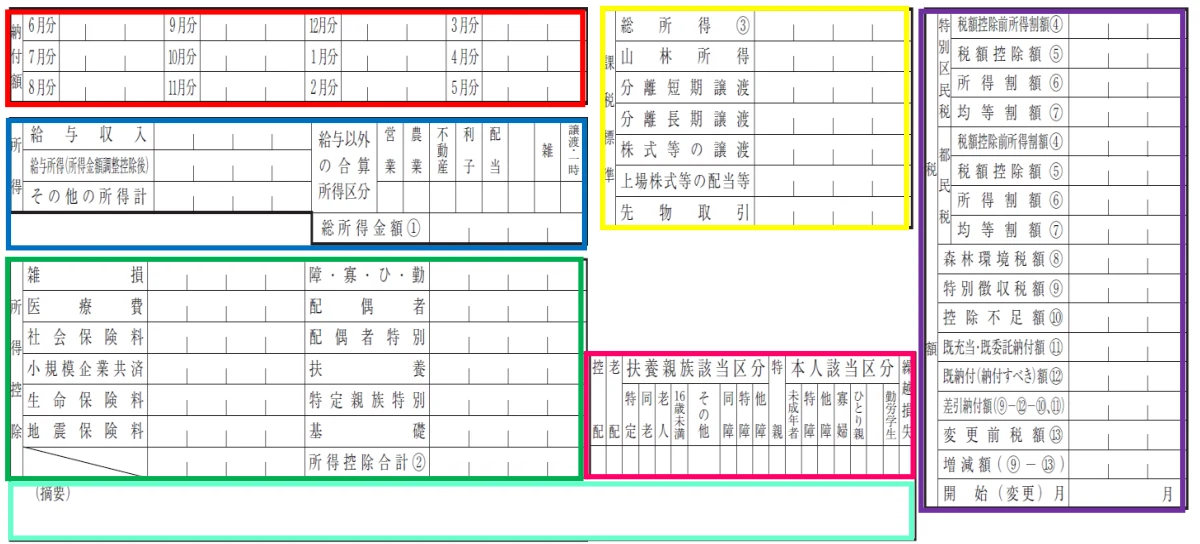
豊島区の通知書の例です。右端の「税額」の欄に、特別区民税と都民税の「所得割額⑥」がそれぞれ並びます。課税所得は、真ん中の「課税標準」の欄の一番上(「総所得③」)にあります。
2つ足すのを忘れずに
所得割額は「市町村民税」と「道府県民税(東京都は都民税)」の2つに分かれて書かれています。両方を足した額を入力してください。
上限の基準になるのは、調整控除を差し引いたあとの所得割額です。そして、住宅ローン控除や寄附金税額控除(前年のふるさと納税の分)を差し引く前の額です(地方税法第37条の2第11項)。
通知書の所得割額が、これらの税額控除を差し引いたあとの額になっていることがあります。その場合は、住宅借入金等特別税額控除額と寄附金税額控除額を足し戻した額を入力してください。
課税所得は、同じ通知書の「課税標準」欄にある「総所得金額」です。これは所得税の税率を判定するためだけに使います。
通知書モードは、上限額が実際とずれることがあります
通知書モードは、税率の判定で、基礎控除の分の差を課税標準から差し引いて計算します。差し引くのは、所得税の基礎控除(令和8年分)から48万円を引いた額と、5万円です。それでも、次の2つは通知書の数字からは分かりません。
- 法令上の税率の判定では、配偶者控除や扶養控除の所得税と住民税の差(人的控除差調整額)も差し引きます。根拠は地方税法第37条の2第11項と、総務省「税金の控除について」です。通知書にはこの内訳がないので、ツールは家族の分を引いていません。配偶者控除を受ける方や16歳以上の扶養親族がいる方は、税率が実際より高く判定され、上限額が多めに出ることがあります
- 6月に届く通知書は令和7年分の所得で計算されています。令和8年に収入や家族が変わった方は、その分だけずれます
たとえば年収580万円で配偶者控除を受け、収入が前年と同じ方です。通知書の数字(所得割25万4,500円・課税標準257万円)を入れると6万5,000円と出ますが、令和8年分の上限額は6万1,000円です。
逆に、合計所得が489万円を少し超える方(独身なら年収680万〜720万円前後)もずれます。ツールが基礎控除を大きめに引くため、上限額が少なめに出ることがあります。令和8年分は「年収から」で計算してください。
この計算に使っている数字
前提としている税制(2026年9月28日時点)
| 項目 | 金額 |
|---|---|
| 給与所得控除の最低保障額 | 74万円(令和8年分の所得税/令和9年度分の住民税から) |
| 所得税の基礎控除 | 合計所得489万円以下 104万円/655万円以下 67万円/それ超 62万円 |
| 住民税の基礎控除 | 43万円(令和8年度税制改正の対象外。据え置き) |
| 住民税の所得割 | 10%(市町村民税6%+道府県民税4%) |
| 復興特別所得税 | 所得税額の2.1%(計算式の1.021) |
給与所得控除の74万円のうち5万円は、2年間の時限措置です。 令和10年分からは69万円になります(改正前は65万円)。
同じく所得税の基礎控除の特例加算(+42万円)も令和9年分までです。2027年の秋にこのページを更新します。
よくある誤解
「限度額いっぱいまで寄附するとお得」ではありません
ふるさと納税は節税ではありません。 払う税金の総額は変わらず、納める先が変わるだけです。手元に残るのは返礼品であって、現金ではありません。
自己負担の2,000円は、どんな場合でも戻ってきません。「2,000円で返礼品がもらえる制度」と理解するのが正確です。

ここまでが限度額そのものの話です。ここから先は、住宅ローン控除や共働きなど、条件が重なって上限が動く場合を見ていきます。
広告
寄附の申し込みは、下のいずれかのサイトから行えます。どのサイトから申し込んでも、控除される金額は同じです。掲載されている自治体と返礼品の数、サイトの使い勝手が違います。


当サイトは各サイトから紹介料を受け取ることがありますが、紹介料の有無や金額は掲載順・掲載内容に影響させていません。返礼品の還元率など、制度の趣旨から外れる比較は行いません。
関連記事
- 住民税の決定通知書の見方|税額の計算と、ふるさと納税・住宅ローン控除の反映の確かめ方
- ふるさと納税は12月いつまで?年末の寄附でつまずく所と年明けの手続き
- ふるさと納税は共働きなら夫婦別々に|限度額も名義も申請も1人ずつ
- ふるさと納税の限度額は住む市町村で変わる?名古屋市だけ約3%少ない
- ふるさと納税は育休中いくらまで?限度額の計算と復帰した年の注意
- ふるさと納税と住宅ローン控除は併用できる|損をするのは確定申告する年だけ
- ふるさと納税の限度額の計算方法|計算式と年収別の上限額
- ワンストップ特例はいつまで?2026年分は2027年1月10日必着が基本
- ワンストップ特例が使えない人・無効になるケース
- 源泉徴収票の見方|どこを見れば手取りと税額が分かるか
- 【2026年】年収の壁は178万円へ|何がどう変わったのかを全図解
出典
- 財務省「令和8年度税制改正の大綱 一 個人所得課税」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 総務省「ふるさと納税のしくみ|税金の控除について」
- 総務省「令和8年度地方税制改正(案)について」
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁 タックスアンサー No.1199 基礎控除
- e-Gov法令検索「地方税法」(第37条の2第11項)
本記事は2026年9月28日時点で公表されている内容に基づいています。計算結果は目安であり、個別の限度額は所轄の税務署またはお住まいの市区町村にご確認ください。