結論(4行)
- 2026年(令和8年)の寄附の申請書は、2027年1月10日(日)必着が基本。日曜のため、1月12日(火)まで延ばす自治体もあるので、寄附先の案内で確かめる
- 間に合わなかったら確定申告で控除を受ける。会社員なら還付申告として2027年1月1日から5年間出せる。申請済みの寄附も含めて全部書く
- 申請書は寄附ごとに、それぞれの自治体へ出す。対象は確定申告が不要な給与所得者等で、寄附先が5自治体以内の場合
- 寄附した翌年の1月1日までに引っ越しなどで申請内容が変わったら、変更届出が必要。法律上の期限は翌年1月10日で、2027年は休日が続くため1月12日(火)
自分の場合は、ここから読む
- 2026年の寄附の期限を知りたい → 2026年の寄附は、2027年1月10日(日)必着
- 1月10日に間に合わなかった → 確定申告で控除を受ける
- 申請書が届かない・どんな用紙か見たい → 申請の手順と申請書が届かないときは
- マイナンバーカードを持っていない → 本人確認書類
- 同じ自治体に2回以上寄附した → 同じ自治体に2回寄附したら、申請書も2回
- 申請したあとに引っ越した・名前が変わった → 変更届出書
- 控除されたか確かめたい → 控除されたかどうかの確かめ方
ワンストップ特例は、確定申告をしなくてもふるさと納税の控除が受けられる仕組みです。 申請書は、寄附した翌年の1月10日までに寄附先の自治体へ届けるよう案内されています。
まず2026年の寄附の日付と、間に合わなかったときの取り戻し方を書きます。そのあと条件と手順を整理します。
2026年の寄附は、2027年1月10日(日)必着
2026年1月から12月までの寄附が、1つの年の分としてまとまります。 申請書の期限と、そのあと控除までの日付を並べると、次のとおりです。
2026年の寄附の、期限から控除までの日付
- 2026年1月〜12月の寄附1つの年の分(2026年分)としてまとまる
- 12026年12月31日(木)この日までの寄附が「2026年分」
- 22027年1月10日(日)申請書の期限(必着)京都府・北九州市などが案内している期限
- 32027年1月11日(月)成人の日(祝日)
- 42027年1月12日(火)港区などが案内している申請書の期限。変更届出書は法律上この日まで
- 52027年1月11日〜1月31日寄附先の自治体が、あなたの住む市区町村へ控除額の通知を送る
- 62027年6月ごろ住民税決定通知書が届く。控除されたかをここで確かめる
各自治体の案内と地方税法の規定をもとに、当サイトで日付を並べた図です
消印ではなく「必着」
寄附先の自治体は、提出期限を寄附をした年の翌年1月10日必着と案内しています。 消印日ではなく、自治体に届いた日が基準です。
年末年始は郵便が混み合うため、余裕を持って早めに投函してください。 オンライン申請に対応している自治体であれば、この心配を減らせます。
1月10日が土日に当たる年は、期限を次の平日に延ばす自治体と、延ばさない自治体があります。 令和8年中の寄附分は、2027年1月10日が日曜日です。延びる前提にせず、寄附先の案内を確かめてください。
自治体で扱いが分かれるのは、申請書の1月10日が法律で決まった期限ではないからです。 地方税法は、ワンストップ特例の申請を「特例控除対象寄附金を支出する際」に行うと定めています(附則第7条第8項)。
期限として書かれているのは、自治体が住所地の市区町村へ通知を送る「翌年の一月三十一日まで」です(同第12項)。 1月10日は、その通知に間に合わせるために自治体が設けている締切です。
法律で期限が決まっている書類なら、期限が日曜・祝日・土曜に当たるとき、その翌日に延びます。 根拠は地方税法第20条の5第2項と、施行令第6条の18です。
2027年は1月10日(日)・11日(成人の日)が続くので、1月12日(火)です。 この決まりをどう当てはめるかは、自治体の判断が分かれています。
オンライン申請の受付が何日の何時までかも、自治体や申請の窓口によって違います。寄附先のページで確かめてください。 12月の寄附だと、申請書が年明けに届くこともあります。その場合の動き方は、下の「申請書が届かないときは」に書いています。
1月10日を過ぎたら、確定申告で控除を受ける
期限までに申請書が届かなかった寄附には、ワンストップ特例は使えません。 総務省は、ワンストップ特例を申請しない人は、控除を受けるために確定申告をする必要があるとしています。 控除そのものがなくなるわけではありません。
間に合わなかったときにやること
- もともと確定申告の義務がない会社員なら、還付申告として確定申告書を出す
- 2026年の寄附の分は、2027年1月1日から出せる。確定申告の期間が始まるのを待たなくてよい
- 申請が間に合った寄附も含めて、その年の寄附を全部申告書に書く
還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。
国税庁「No.2030 還付申告」より。
全部書くのは、確定申告をするとワンストップ特例の申請が無効になるからです。
確定申告を行う方は、ふるさと納税ワンストップ特例の申請が無効となるため、ワンストップ特例の申請をした分も含めて寄附金控除額を計算する必要があります。
国税庁「No.1155 ふるさと納税(寄附金控除)」より。
3つの自治体に寄附して1通だけ間に合わなかったなら、3つとも申告書に書きます。 間に合わなかった1通の分だけを書くと、ほかの2つはワンストップ特例が無効になります。 そのうえ申告書にも載らないので、控除されません。
5年あるのは所得税の話です
還付申告の5年は、所得税の決まりです。申告が遅れた場合に、住民税の側がいつ、どう直されるかは、お住まいの市区町村に確認してください。 後回しにせず、気づいた年のうちに出すほうが手間は少なくなります。
用意する証明書や申告書の書き方は、ふるさと納税の確定申告のやり方にまとめています。
対象になる条件
ワンストップ特例が使える人
- 確定申告が不要な給与所得者等であること(もともと確定申告の義務がない人)
- その年にふるさと納税をした自治体が 5団体以内 であること
医療費控除など、ふるさと納税以外の理由で確定申告をする人は対象外です。 詳しくはワンストップ特例が使えない人・無効になるケースで解説しています。
申請の手順
手順
- 寄附をする際に、寄附先の自治体にワンストップ特例の利用を申し出る。ふるさと納税サイトなら、寄附手続きの中にチェック欄がある
- 自治体から届く申請書に必要事項を記入する
- 本人確認書類を用意する
- 寄附をした自治体ごとに、申請書と本人確認書類を提出する
寄附先が5自治体なら、申請書も5通提出します。 1通にまとめることはできません。
申請書は、次のような1枚の用紙です。例として港区の申請書を載せます。宛名は寄附先の自治体ごとに違います。
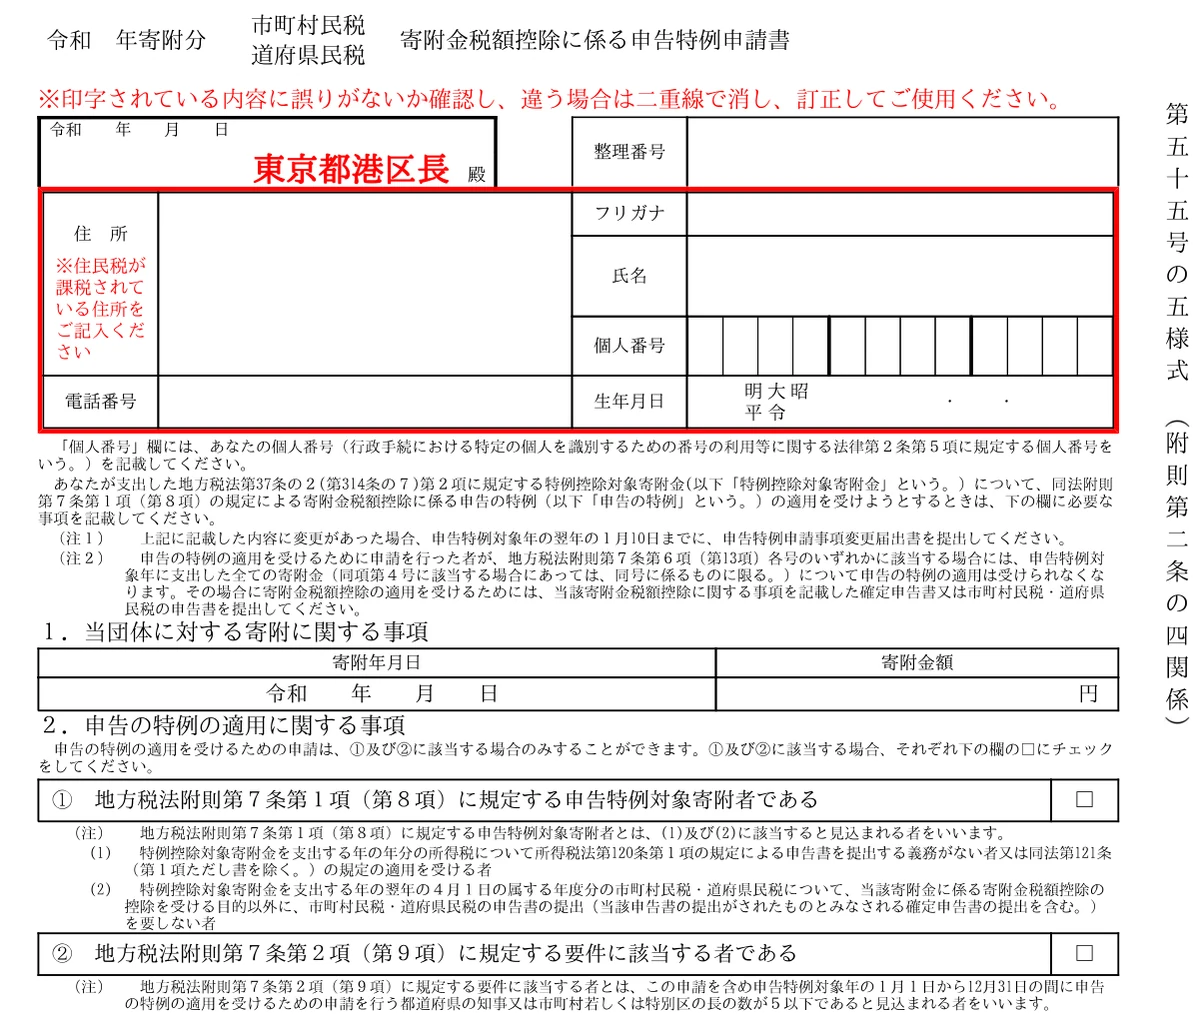
下の「2.申告の特例の適用に関する事項」にある2つの□は、上の「対象になる条件」の2つに当たります。 ①が確定申告の不要な人であること、②が寄附先が5団体以内であることです。
本人確認書類
| 持っているもの | 必要な書類 |
|---|---|
| マイナンバーカード | カードの表裏の写し(1枚で番号確認・本人確認の両方を兼ねる) |
| マイナンバーカードがない場合 | マイナンバーを確認できる書類(通知カードなど)+本人確認書類(運転免許証・パスポートなど)の2種類 |
通知カードについて
通知カードの新規発行は廃止されています。 ただし、記載されている住所などが現在と変わっていなければ、引き続きマイナンバーの確認書類として使えます。
申請書が届かないときは
申請書は、寄附のあとに自治体から送られてきます。届く時期は、自治体によってまちまちです。 12月の寄附だと、年が明けてから届くこともあります。
届かないときの動き方
- 寄附先の自治体のホームページから、申請書をダウンロードして自分で印刷する
- ふるさと納税サイトのマイページから出力できることもある
- 様式はその自治体のものを使う。総務省も「ふるさと納税先の自治体によって、申請書が異なることがあります」としている
正式な名称は「寄附金税額控除に係る申告特例申請書」です。この名前で検索すると見つけやすくなります。
マイナンバーカードがあれば、オンラインで出せることがあります
総務省の資料に、令和4年中の寄附から、一部の自治体でマイナンバーカードを使ったオンライン申請ができると書かれています。 対応しているかどうかは、自治体ごとに違います。寄附先に確認してください。

郵送だと、間に合ったかどうか分からないのが不安なんだよね。

そこがオンライン申請の利点です。受け付けられたかを、その場で確かめやすくなります。 年末ぎりぎりに寄附するなら、オンライン申請に対応しているかを寄附先選びの条件に入れるという考え方もあります。
同じ自治体に2回寄附したら、申請書も2回
「5団体以内」は自治体の数で数えます。同じ自治体に3回寄附しても、1団体です。
ただし、申請書は寄附するたびに提出します。 1回目の申請書を出していても、2回目の寄附の分は別に出す必要があります。 ここを忘れると、出し忘れた寄附の分だけ控除が受けられません。
数え方の整理
- 団体数 … A市に3回、B町に1回 → 2団体(5団体以内なので対象)
- 申請書の枚数 … A市へ3通、B町へ1通 → 合計4通
引っ越しなど、申請後に内容が変わった場合
申請書を提出した後、寄附をした翌年の1月1日までに住所や氏名などが変わった場合は、変更届出書を提出する必要があります。 こちらは法律で期限が決まっていて、寄附をした翌年の1月10日までです(地方税法附則第7条第11項)。
期限が休日に当たるときは、その翌日に延びます(同第20条の5第2項)。 2026年の寄附の分は、1月10日が日曜、11日が成人の日なので、法律上の期限は2027年1月12日(火)です。 ただし、届くまでの日数が読めない郵送では、余裕を持って出してください。
変更届出書は、変わったあとの住所・氏名と、申請書に書いた内容を上下に並べて書く用紙です。例として港区のものを載せます。
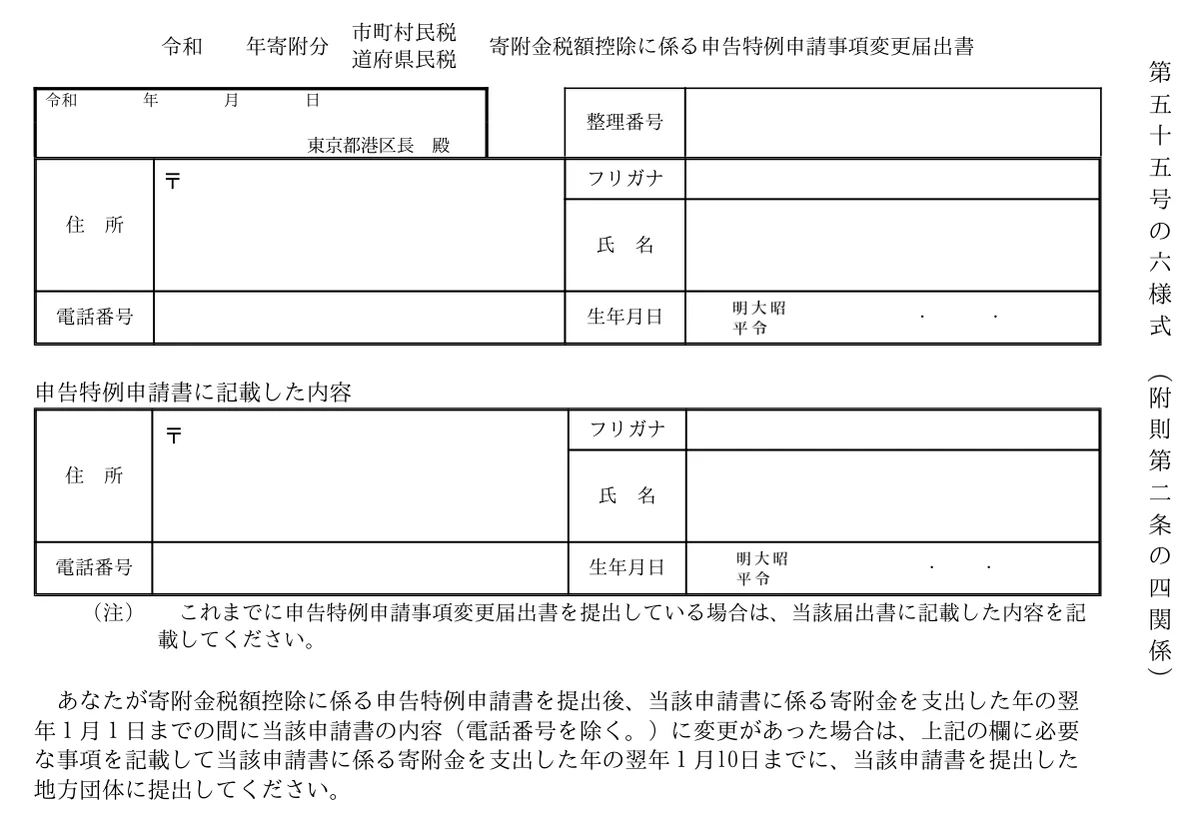
期限内に変更届出をしないと、特例が適用されなくなります
寄附をした翌年の1月1日に住んでいる市区町村と、申請書に書いた住所が違うまま期限を過ぎたとします。 その場合、そのワンストップ特例そのものが無効になります。 無効になったら、控除を受けるには確定申告が必要です。
その後の流れ
申請を受けた自治体は、寄附者が住む市区町村へ、控除額の通知を送ります(翌年1月11日以降1月31日までに送付)。 寄附者本人が改めて何かをする必要はありません。
控除は、寄附をした翌年度の住民税から自動的に差し引かれます。 所得税からの還付はなく、住民税の控除だけで完結します。
確定申告した場合と、金額は変わるのか
総務省は、ワンストップ特例について次のように説明しています。 「所得税からの控除は行われず、その分も含めた控除額の全額が、ふるさと納税を行った翌年度の住民税の減額という形で控除されます」
控除の出方の違い
- 確定申告 … その年の所得税から控除(還付されることがある)+翌年度の住民税から控除
- ワンストップ特例 … 所得税の還付はなし。全額が翌年度の住民税から
つまり、財布に戻ってくる合計はおおむね同じで、戻り方と時期が違うということです。 「確定申告のほうが得」「ワンストップのほうが損」という話ではありません。
「おおむね」と書いたのには理由があります。 ワンストップ特例で所得税の代わりに住民税から引かれる額を、申告特例控除額といいます。 これは、住民税の特例分の控除額に、所得税率の区分ごとに決まった割合を掛けて出します(地方税法附則第7条の2)。
このときの所得税率は、住民税の課税総所得金額から人的控除差調整額を差し引いた額で判定します。 総務省も、この税率は所得税の計算で使う税率と「異なる場合があります」としています。 そのため、確定申告で実際に減る所得税額と、1円単位まで同じになるとは限りません。
もう1つ、限度額を超えて寄附したときは差が広がります。 確定申告なら、超えた分にも所得税の控除は残ります。 ワンストップ特例では、特例分が上限(住民税所得割額の20%)で止まります。 それに掛けて出す申告特例控除額も、増えません。
住宅ローン控除がある年は、確定申告をするかどうかを先に確認してください
ワンストップ特例なら、住宅ローン控除への影響はほとんどありません。 ふるさと納税の限度額(特例分の上限)は、住宅ローン控除を差し引く前の住民税所得割額で決まります。 そのため、住宅ローン控除があっても下がりません。
気をつけたいのは、住宅ローン控除の1年目のように確定申告をする年です。 確定申告をするとワンストップ特例は無効になり、ふるさと納税で所得税が減ります。 そのぶん、住宅ローン控除を使い切れなくなることがあります。
条件と確かめ方はふるさと納税と住宅ローン控除は併用できるかに書いています。
控除されたかどうかの確かめ方
やりっぱなしにせず、翌年の6月ごろに届く住民税決定通知書で確認してください。
見るところ
- 「税額控除額」の欄が、前年より増えているか
- 目安は「寄附した合計額-2,000円」(限度額の範囲内で寄附していた場合)
- 市民税と県民税に分かれて書かれているので、両方を足して比べる
ここが合っていなければ、次のいずれかです。
- 申請書が届いていない
- 1月10日に間に合わなかった
- 限度額を超えていた
自治体に問い合わせれば、受け付けたかどうかは教えてもらえます。
まとめ
- ワンストップ特例は確定申告不要な給与所得者等で、寄附先5自治体以内が対象
- 申請書は寄附先ごとに提出。5自治体なら5通
- 申請書の期限は、自治体が案内する寄附翌年の1月10日必着(消印ではない)。2026年の寄附は2027年1月10日(日)が基本で、1月12日(火)までとする自治体もある
- 間に合わなかったら確定申告(会社員は還付申告として翌年1月1日から5年間)。申請済みの寄附も含めて全部書く
- 引っ越し等の変更届出は、法律で寄附翌年の1月10日が期限。2027年は休日が続くため1月12日(火)
- 控除は翌年度の住民税から差し引かれる(所得税の還付はない)。総額は確定申告とおおむね同じ(限度額を超えた分はワンストップ特例のほうが少ない)
- 同じ自治体に複数回寄附した場合、団体数は1つでも申請書は寄附ごとに必要
- マイナンバーカードがあれば、対応している自治体はオンラインで申請できる
- 翌年6月の住民税決定通知書で、控除されたかを確かめる
関連記事
- 住民税の決定通知書の見方|税額の計算と、ふるさと納税・住宅ローン控除の反映の確かめ方
- ふるさと納税は12月いつまで?年末の寄附でつまずく所と年明けの手続き
- ふるさと納税は共働きなら夫婦別々に|限度額も名義も申請も1人ずつ
- ふるさと納税は育休中いくらまで?限度額の計算と復帰した年の注意
- ふるさと納税の限度額シミュレーター|書類がなくても、年収と家族構成だけで出せます
- ワンストップ特例が使えない人・無効になるケース
- ふるさと納税の限度額の計算方法|計算式と年収別の上限額
- ふるさと納税の確定申告のやり方|書き忘れたら更正の請求(e-Taxと期限)
出典
- 総務省「ふるさと納税ワンストップ特例の取扱いについて」
- 総務省「ワンストップ特例を申請する皆様へ」
- 総務省「ふるさと納税のしくみ|ふるさと納税の流れ」
- 総務省「ふるさと納税のしくみ|税金の控除について」
- e-Gov法令検索「地方税法」(第37条の2第11項・附則第7条の2)
- 国税庁「No.1155 ふるさと納税(寄附金控除)」
- 国税庁「No.2030 還付申告」
- 内閣府「国民の祝日について」
- 京都府「ふるさと×NPO 京どねーしょん ワンストップ特例申請について」
- 北九州市「ふるさと納税ワンストップ特例申請に関するQ&A」
- 港区「ふるさと納税ワンストップ特例関連申請書等」
- 港区「ワンストップ特例申請書」(PDF)
- 港区「申請事項変更届出書」(PDF)
本記事は2026年10月11日時点で公表されている内容に基づいています。個別の手続きは、寄附先の自治体または所轄の税務署にご確認ください。
よくある質問
ワンストップ特例の申請はいつまでですか?
申請書の期限は法律では決まっておらず、寄附先の自治体が「寄附した翌年の1月10日必着」と案内しています。2026年の寄附なら2027年1月10日(日)が基本で、1月12日(火)までとしている自治体もあります。寄附先のページで確かめてください。引っ越しなどの変更届出書は法律で翌年1月10日までと決まっていて、2027年は日曜と成人の日が続くため、法律上は1月12日(火)までになります。
1月10日を過ぎたらどうなりますか?
期限に間に合わなかった寄附には、ワンストップ特例は使えません。確定申告をすれば寄附金控除を受けられます。確定申告の義務がない会社員なら、還付申告として寄附した年の翌年1月1日から5年間出せます。確定申告をするとその年のワンストップ特例の申請はすべて無効になるので、申請済みの寄附も含めて全部を申告書に書きます。
ワンストップ特例の申請書はどこに送りますか?
寄附をした自治体それぞれに送ります。5つの自治体に寄附したら、5通の申請書を、それぞれの自治体に提出する必要があります。
マイナンバーカードがない場合はどうすればいいですか?
マイナンバーを確認できる書類(通知カードなど)と、本人確認書類(運転免許証やパスポートなど)の2種類が必要です。マイナンバーカードがあれば、それ1枚で両方を兼ねられます。
同じ自治体に2回寄附しました。申請書は1通でいいですか?
寄附ごとに提出します。自治体の数としては1団体として数えますが、申請書は寄附するたびに必要です。出し忘れた寄附の分は控除されません。
ワンストップ特例と確定申告で、戻ってくる金額は変わりますか?
戻り方が違うだけで、合計はおおむね同じです。確定申告は所得税の還付と住民税の控除に分かれますが、ワンストップ特例では所得税からの控除は行われず、その分も含めた全額が翌年度の住民税から控除されます。ただし、住民税で置き換える額は決まった割合で計算するため、1円単位まで同じになるとは限りません。限度額を超えて寄附した場合は、ワンストップ特例のほうが戻る額が少なくなります。
郵送で1月10日必着に間に合うか不安です。
必着なので、消印日ではなく到着日が基準です。年末年始は郵便が混み合うため、数日の余裕を見て投函してください。心配な場合は、オンライン申請に対応した自治体を選ぶ方法もあります。