先に結論
- 2026年中に親や祖父母から住宅資金を受けた人の申告期間は、2027年2月1日から3月15日まで。税金が0円の範囲でも、申告書を出さないと非課税の特例は受けられません
- 使う書類は第一表と第一表の二(相続時精算課税を選ぶ人は第二表も)。第一表の二の㊵に非課税限度額(省エネ等住宅1,000万円、それ以外500万円。証明書類が要る)を書きます
- 主な添付書類は、戸籍の謄本、合計所得金額が分かる書類、請負契約書か売買契約書の写し、登記事項証明書(不動産番号の記入で省略可)、省エネ等住宅の証明書類
- 贈与契約書は添付書類の一覧にありません。 ただし時期と金額の記録として作っておくもので、契約日と振込日は同じ年にそろえます
- 家が未完成でも、新築で3月15日に屋根(その骨組みを含む)がある状態なら申告できます。追加の書類が要ります。建売・マンションは3月15日までの引渡しが条件
- 令和8年分の様式は2026年10月31日時点で未公表です。この記事は令和7年分の様式で説明しています

2026年に親から住宅資金を受けた。贈与税の申告は初めてで、何を出せばよいのか分からない。この記事は、そうした人が2027年2〜3月に手元で見ながら書ける形にまとめたものです。
制度の条件(誰から、いくらまで、いつまでに)は親からの住宅資金は1,000万円まで非課税に書いています。ここでは申告書の書き方に絞ります。
申告の期間と出し先
非課税の特例を受けるには、贈与を受けた年の翌年2月1日から3月15日までに、特例を受ける旨を書いた贈与税の申告書に一定の書類を添付して、所轄の税務署に出します(国税庁 No.4508)。
2026年中に贈与を受けた人の予定
- 2026年12月31日住宅取得等資金の非課税:2026年の贈与の最終日(2027年以後は未定)Googleカレンダーに追加
- 2027年2月1日贈与税の申告の受付が始まるGoogleカレンダーに追加
- 2027年3月15日贈与税の申告の期限。新築は屋根(その骨組みを含む)がある状態、建売・マンションは引渡しの期限Googleカレンダーに追加
- 2027年12月31日この日までに住んでいないと原則として特例を受けられず、修正申告が要るGoogleカレンダーに追加
「まとめて」は iPhone・Outlook などのカレンダーに入ります。前日の朝9時に知らせが出ます。日付は記事を書いた時点の決まりです。
出し方は3つです(国税庁 Q&A【贈与税の申告等】)。
- e-Tax(確定申告書等作成コーナーで作って送信)
- 郵便または信書便で、所轄税務署か業務センターへ送る
- 所轄税務署の受付に持参する
2025年1月から、書面の申告書の控えに収受日付印は押されません。出した申告書の写しは自分で取っておいてください。 1年目の住宅ローン控除の確定申告で、贈与税の申告書の写しなどが要ります。
使う申告書は、選ぶ課税方式で決まる
| 申告の内容 | 使う申告書 |
|---|---|
| 住宅取得等資金の非課税と暦年課税 | 第一表+第一表の二 |
| 住宅取得等資金の非課税と相続時精算課税 | 第一表+第一表の二+第二表 |
(国税庁「令和7年分贈与税の申告のしかた」)
第一表の二は、1枚に贈与者を2人まで書けます。3人以上なら2枚使います。相続時精算課税を選ぶかどうかの判断は相続時精算課税と暦年贈与はどっち?を見てください。選ぶ人は「相続時精算課税選択届出書」も期限内に要ります。
第一表の二の書き方
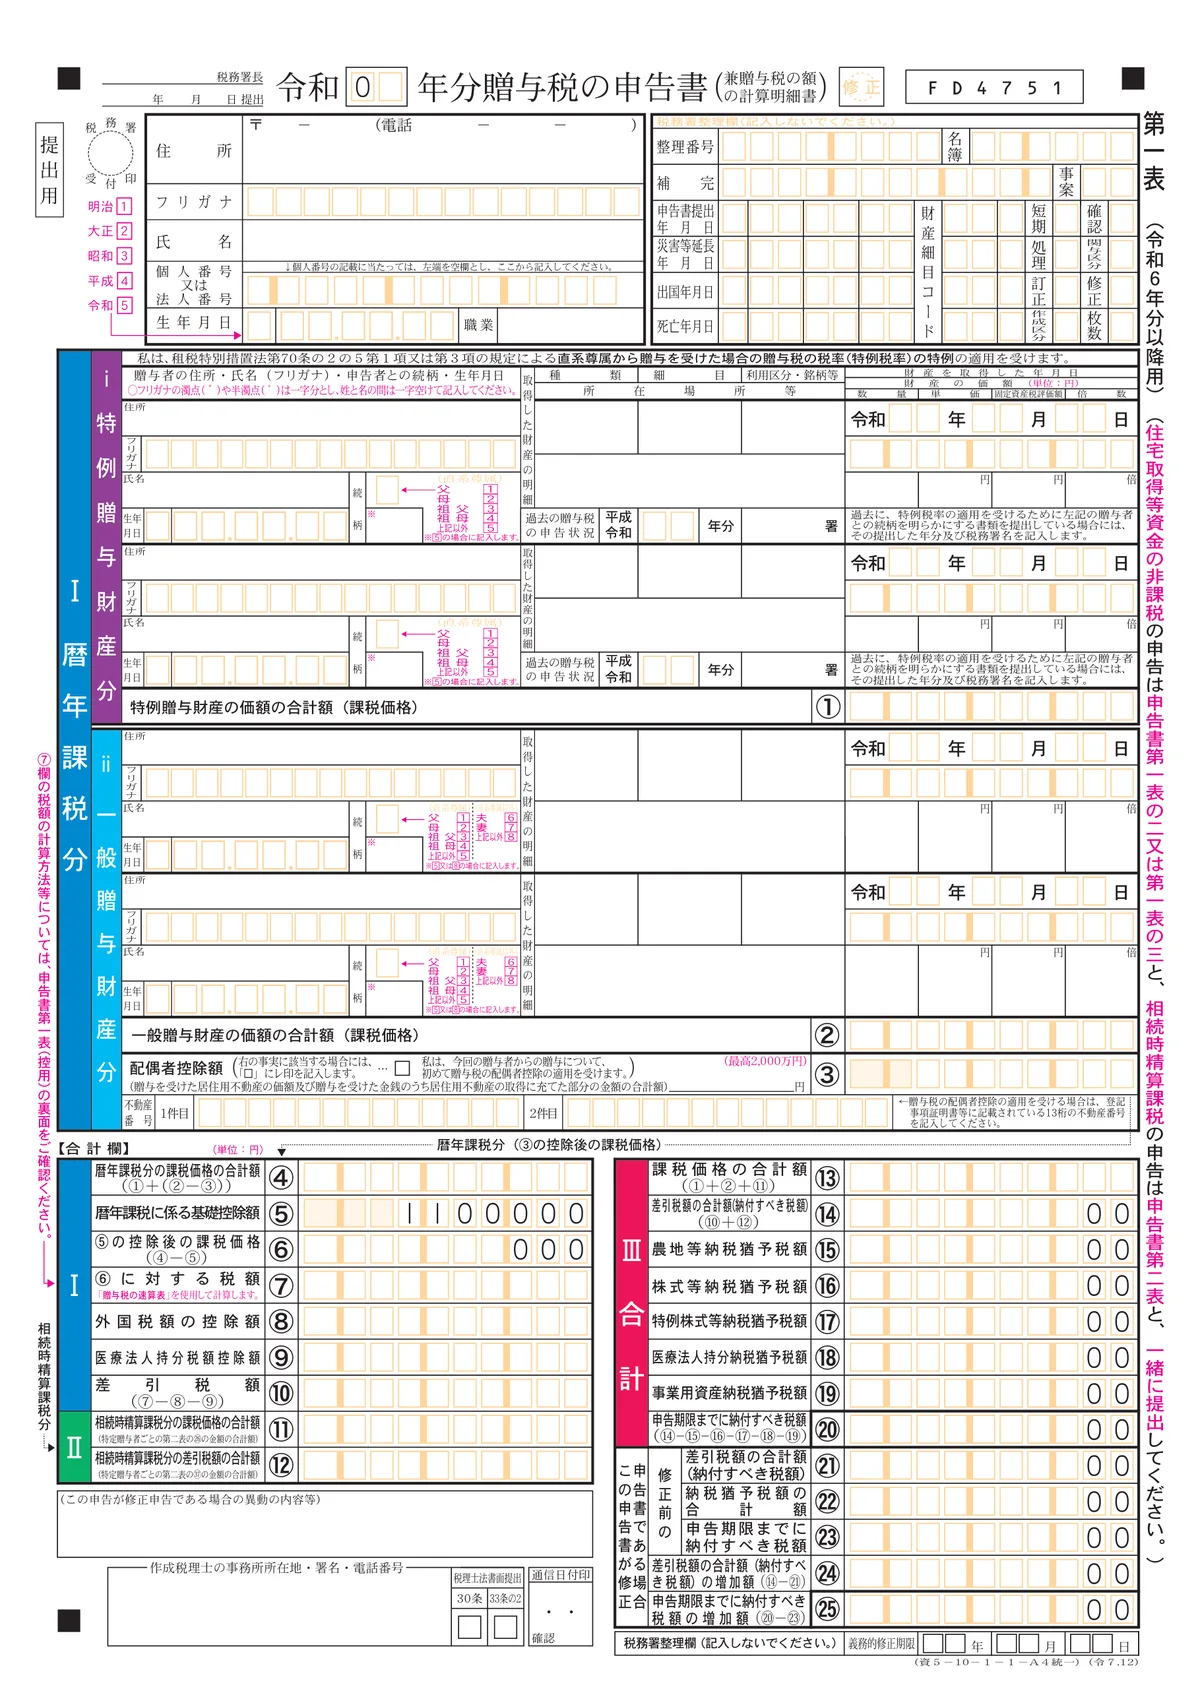
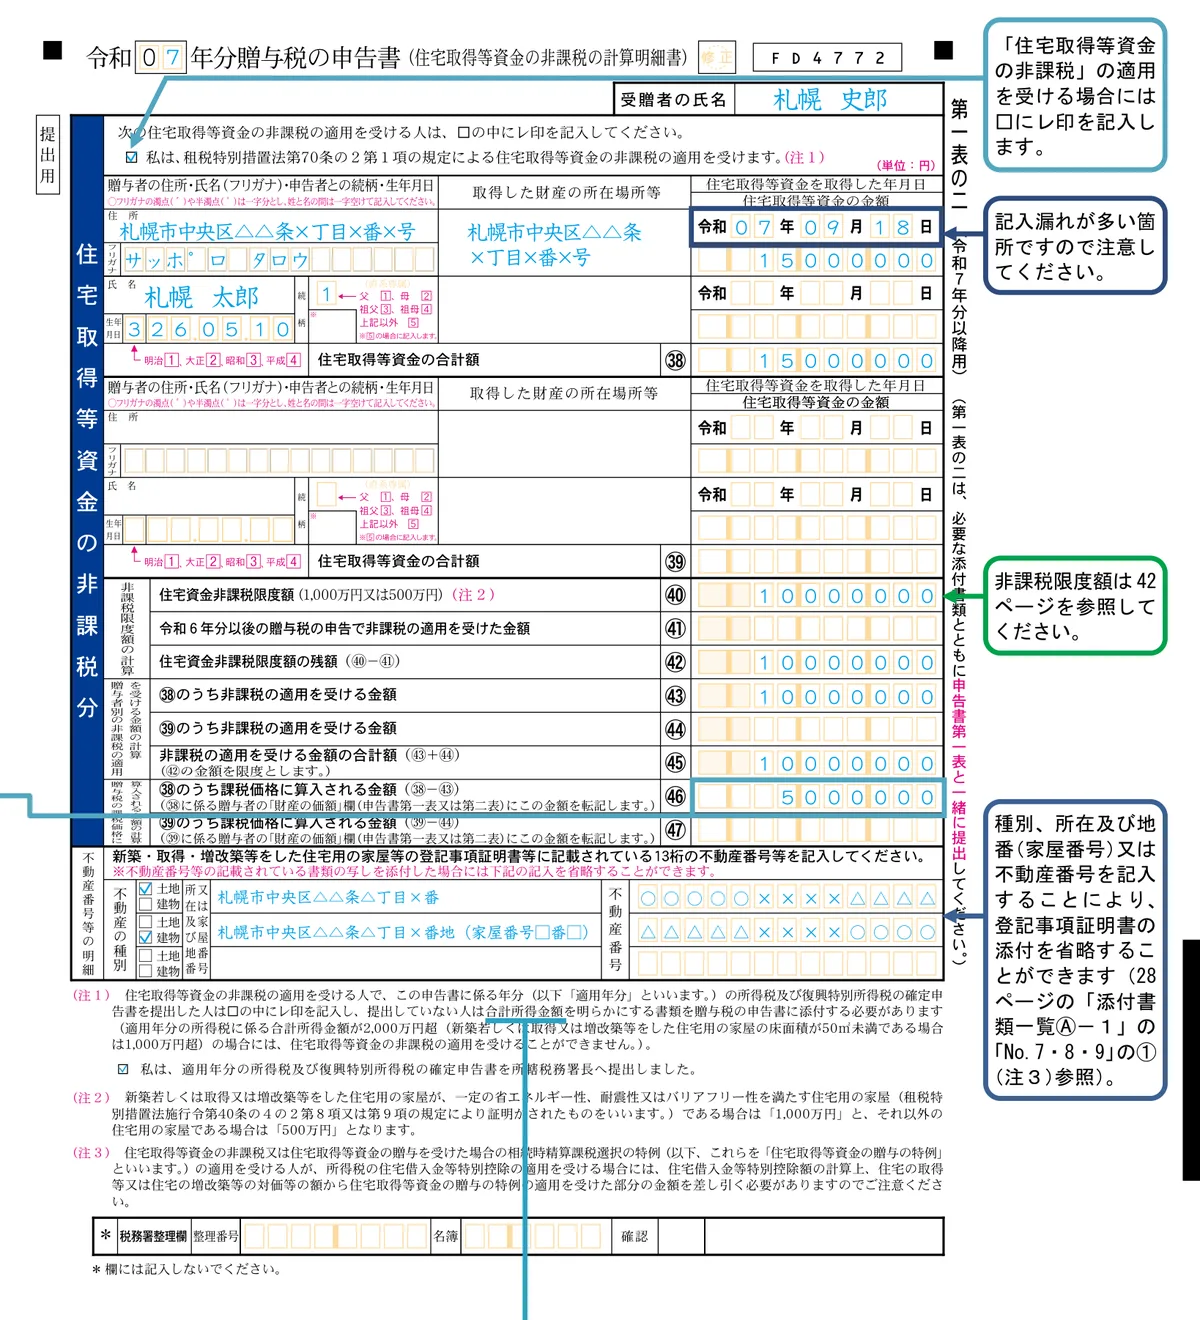
住宅資金の非課税の計算は、この1枚で行います。下は国税庁の様式です。
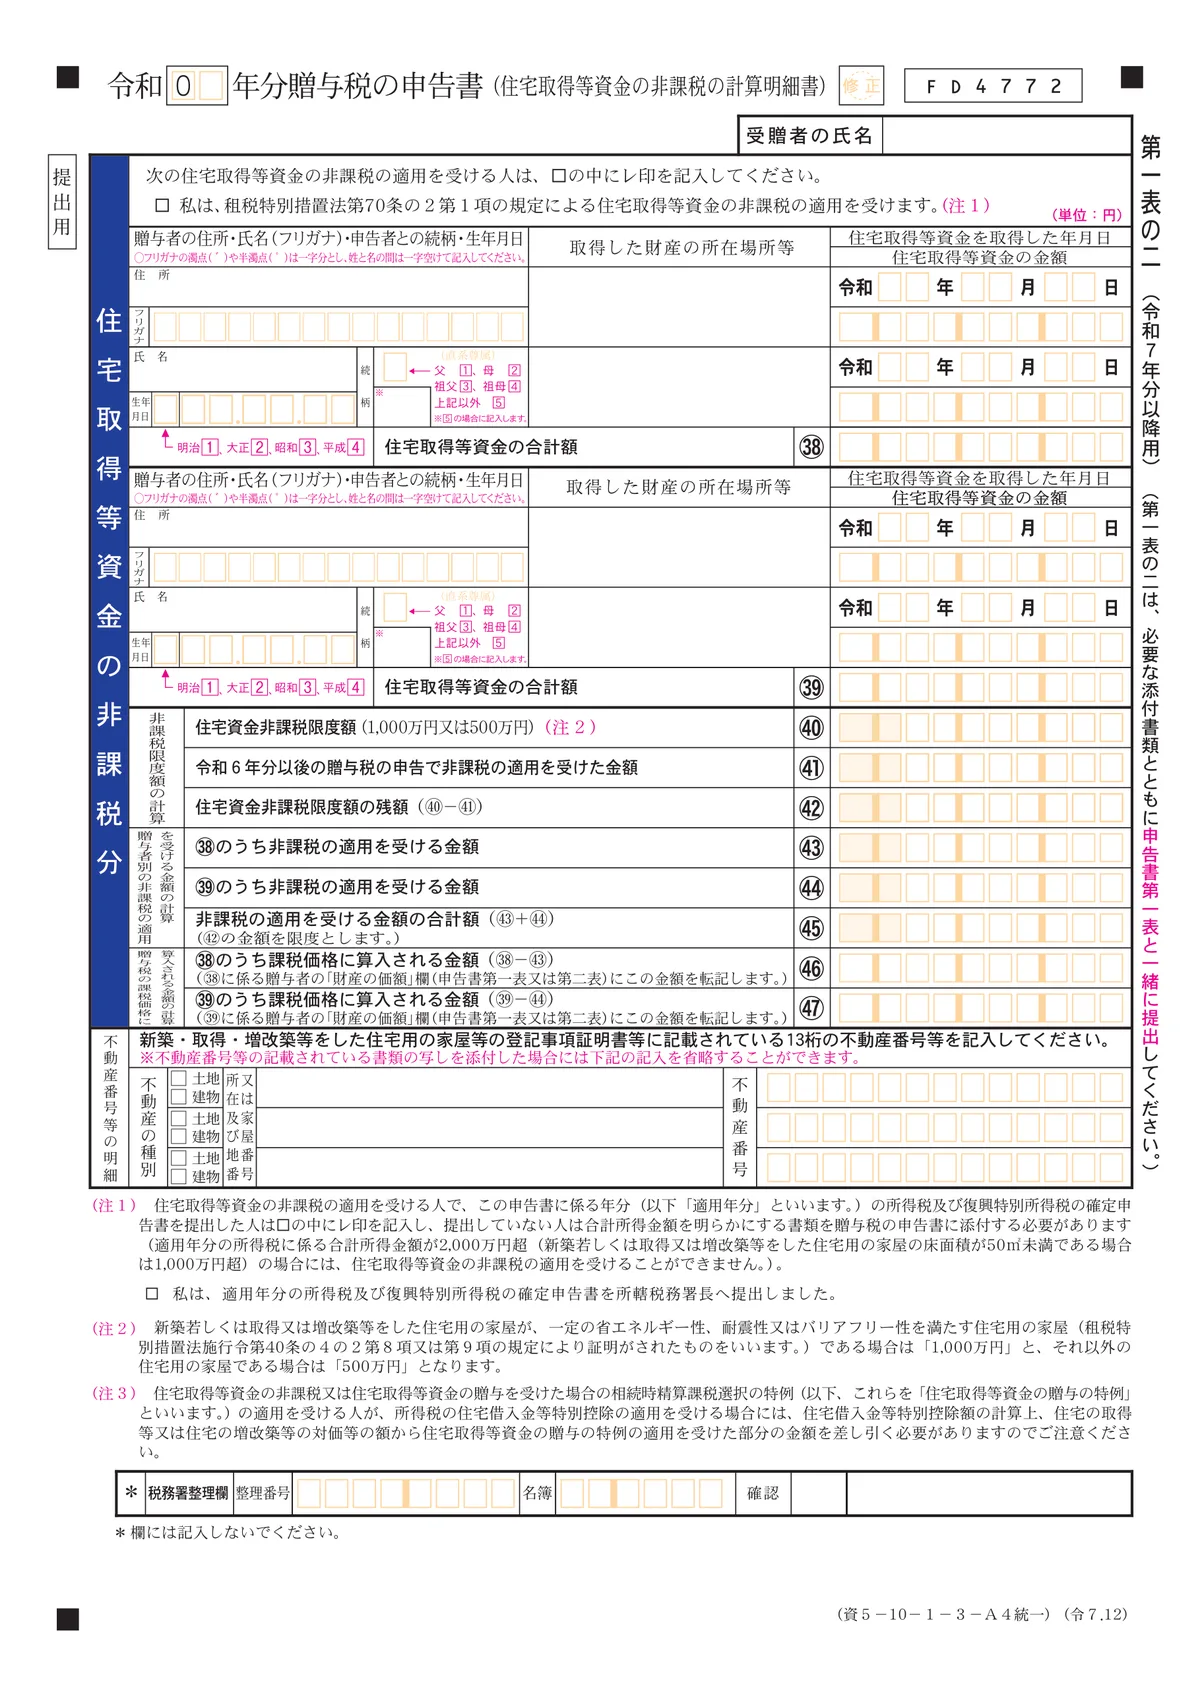
上から順に書きます(国税庁「申告のしかた」の説明をもとに当サイトで整理)。
| 欄 | 書くこと |
|---|---|
| 年分の欄 | 2026年中の贈与なら令和「08」 |
| 上のチェック欄 | 非課税の適用を受ける人はレ印 |
| 贈与者の住所・氏名・続柄・生年月日 | 贈与者ごとに書く。続柄は番号(父1、母2、祖父3、祖母4) |
| 取得した財産の所在場所等 | 現金は贈与者の住所、預貯金等は預入先の金融機関と支店名 |
| 取得した年月日・金額 | 受け取った日と金額。国税庁が記入漏れの多い箇所としている |
| ㊳㊴ | 贈与者ごとの合計額 |
| ㊵ 住宅資金非課税限度額 | 省エネ等住宅は1,000万円、それ以外は500万円 |
| ㊶ 令和6年分以後に適用を受けた金額 | 初めてなら空欄 |
| ㊷ 残額 | ㊵−㊶ |
| ㊸㊹ 非課税の適用を受ける金額 | ㊷を超えないように、贈与者ごとに書く |
| ㊺ 合計額 | ㊸+㊹ |
| ㊻㊼ 課税価格に算入される金額 | ㊳−㊸、㊴−㊹。残りがあれば第一表(または第二表)の「財産の価額」へ転記 |
| 不動産番号等の明細 | 登記事項証明書の添付を省くなら、土地建物の別、所在地番・家屋番号、13桁の不動産番号 |
| (注1)のチェック欄 | その年分の確定申告書を出した人はレ印。合計所得金額の書類が不要になる |
地番と不動産番号は、住所とは違う
地番・家屋番号は登記事項証明書に書かれているもので、「○番○号」の住居表示とは異なります(国税庁「申告のしかた」)。不動産番号は登記事項証明書の13桁の番号です。
父と母の両方から受けたとき
たとえば省エネ等住宅で、父から800万円、母から400万円、合計1,200万円を受けた場合です(当サイトの試算)。
- ㊳800万円、㊴400万円、㊵1,000万円
- ㊸と㊹の合計が1,000万円になるように分ける。誰からの贈与にいくら適用するかは、受贈者が選びます(国税庁「あらまし」Q1)
- 残り200万円を第一表へ。200万円−110万円=90万円×10%=贈与税9万円(18歳以上が親から受けた贈与に使う特例税率。国税庁 No.4408)
第一表の書き方
第一表は、住所・氏名などのほかに、非課税で引ききれなかった分の税額を計算する紙です。
国税庁の記載例(事例6)は、父から現金1,500万円を受け、省エネ等住宅で非課税の特例を使う例です。
- 非課税 1,000万円 → 残り500万円を第一表の「特例贈与財産分」へ
- 500万円−基礎控除110万円=390万円
- 390万円×15%−10万円=48万5,000円
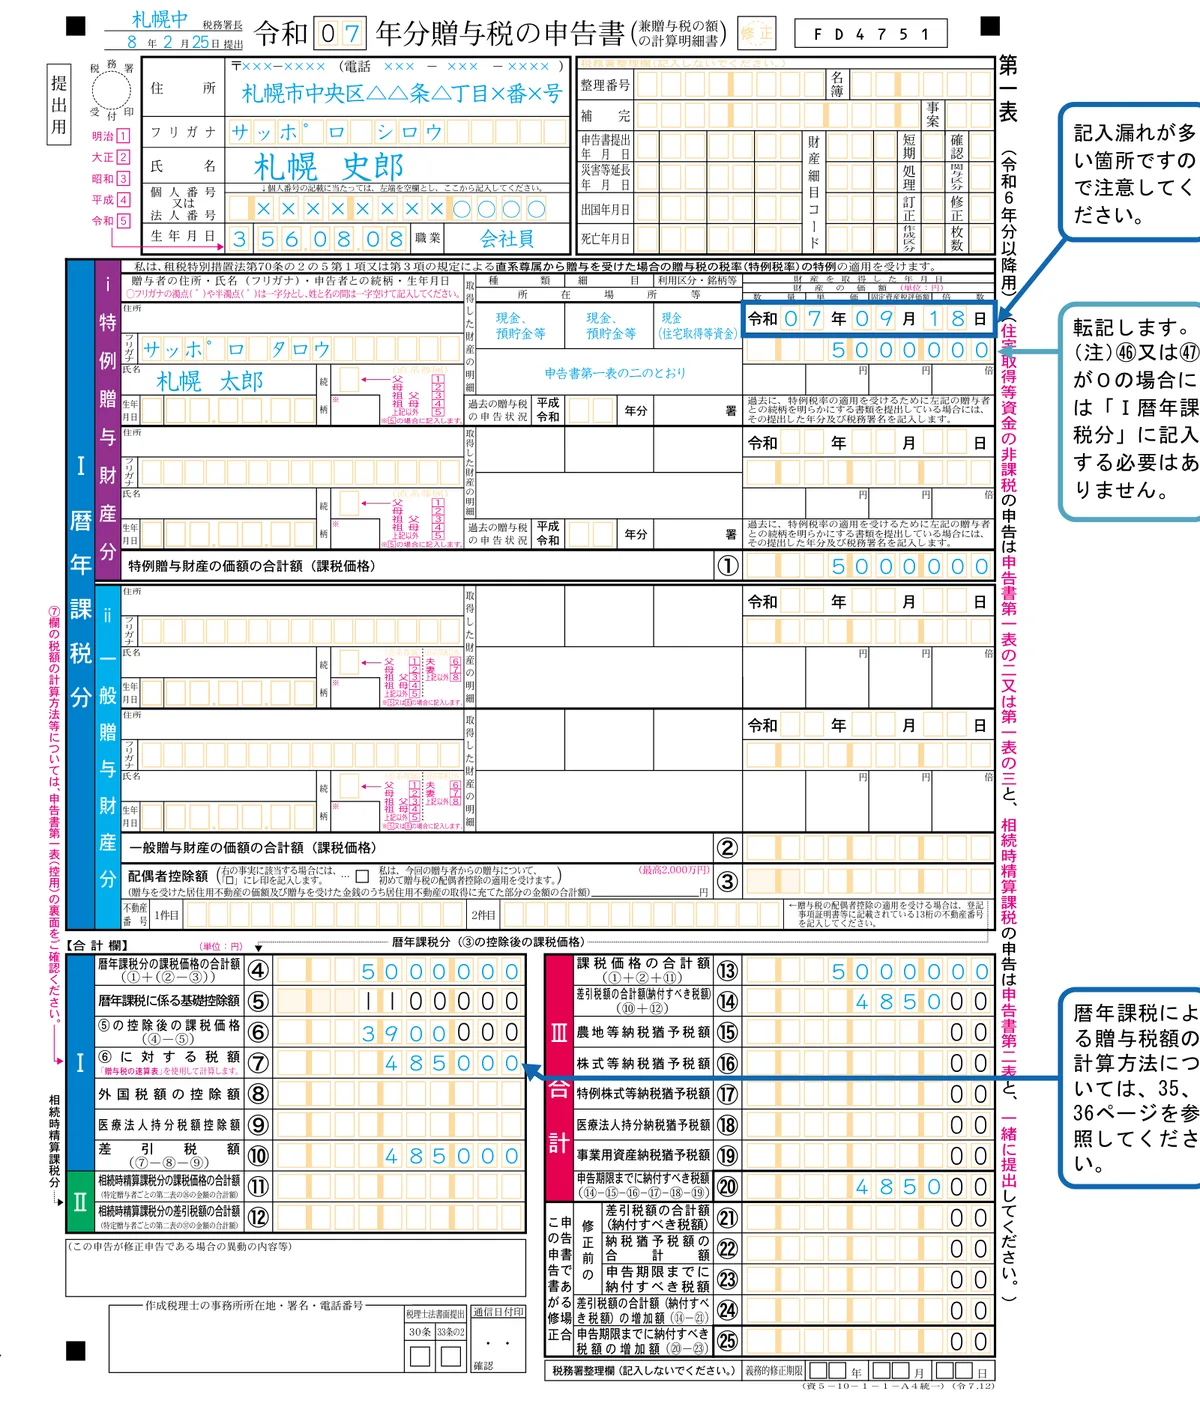
記載例では、㊻か㊼が0の場合、第一表の「Ⅰ暦年課税分」に書く必要はないとしています。受けた額が非課税の範囲に収まる人は、第一表は住所・氏名の欄などを書き、第一表の二と一緒に出す形です。
添付書類:新築と購入の一覧
国税庁の令和7年分の添付書類一覧(Ⓐ−1)を、2026年中の贈与に読み替えました。令和8年分の一覧が公表されたら、自分の年分で確かめてください。
全員が用意するもの
チェックは、このブラウザの中だけに残ります(送ったり保存したりはしません)。
合計所得金額の条件(2,000万円以下など)は、贈与を受けた年の所得で判定します。2026年の贈与なら2026年分です。2026年分の源泉徴収票が届いてから準備します。
省エネ等住宅の書類がそろわないと、限度額は500万円になります。1,000万円を使う人は、引渡し前に建築会社に発行を頼んでおいてください。
3月15日に家ができていない人は、登記事項証明書と省エネ等住宅の証明書類の代わりに、次の表の書類を出します。
2027年3月15日に、家ができていない場合
| 3月15日の状態 | 追加で要るもの |
|---|---|
| 新築で、屋根(骨組みを含む)がある状態 | ①請負契約書の写しなどで、住宅用の家屋に当たることと床面積が分かる書類<br>②建設業者などの、工事の完了に準ずる状態にあることを証する書類(完了予定年月の記載があるもの)<br>③住んだら遅滞なく登記事項証明書を所轄税務署長に出すことを約する書類 |
| 上と同じで、省エネ等住宅 | 工事が完了したら遅滞なく証明書類を出すことを約する書類 |
| 完成済みで、まだ住んでいない | ①直ちに住めない事情と住む予定時期を書いた書類<br>②遅滞なく住むことを約する書類 |
| 建売・マンションで引渡し前 | 特例を受けられない(屋根の状態の扱いは新築だけ) |
(国税庁「令和7年分贈与税の申告のしかた」Ⓐ−1を2026年中の贈与に読み替え)
救済には限りがある
- 申告書に記載や添付がなかった場合、税務署長がやむを得ない事情があると認めるときは、あとから書類を出して適用を受けられる規定があります(租税特別措置法第70条の2第15項)。ただしこれは申告書を出した人についての規定で、書類の漏れに使うものです。申告そのものを出さなかった場合の救済として当てにしないでください
- 2027年12月31日までに住んでいないと、原則として特例を受けられず、修正申告が要ります
- 住宅取得等資金の贈与で災害により新築等ができなかった場合には、要件を緩める別の措置があります(国税庁「申告のしかた」Ⓒ)
贈与契約書は、出さないが作っておく
国税庁の添付書類一覧に、贈与契約書はありません。契約書がなくても、贈与そのものは成り立ちます。贈与は、一方が与える意思を示し、相手が受諾すれば効力を生じます(民法第549条)。
それでも書面を作る理由は、次の3つです。
- 時期の記録: 贈与による財産の取得の時期は、書面なら契約の効力が発生した時、口頭なら履行があった時です(相続税法基本通達1の3・1の4共-8、国税庁 No.4402のQ2)。年をまたぐと、使う年分が変わります
- 金額と相手の記録: 第一表の二の「取得した年月日」「金額」の根拠になります
- 解除への備え: 書面によらない贈与は、履行が終わっていない部分を各当事者が解除できます(民法第550条)
契約日と振込日は、同じ年にそろえる
2026年12月に書面を交わし、振込みが2027年1月になると、どの年の贈与かを説明しづらくなります。非課税の特例は2026年12月31日までの贈与が対象で、2027年以後は決まっていません。書面の日付と振込みを、2026年12月31日までにそろえてください。 振込みは余裕を見て手配します。
国税庁が定めた書式はありません。次の項目がそろっていれば形は問いません(当サイトの整理で、国税庁の様式ではありません)。
| 項目 | 例 |
|---|---|
| 贈与者と受贈者 | 氏名と住所。それぞれ自分で署名する |
| 贈与の内容 | 金銭○○万円を贈与する旨 |
| 使いみち | 受贈者が居住する住宅の新築(取得)の対価に充てるため |
| 受け渡し | ○年○月○日までに、受贈者名義の口座へ振り込む |
| 作成日 | 年月日 |
親の口座から受贈者本人の口座へ振り込むと、記録が残ります。申告のあとも、書面と通帳の記録は保管してください。
申告のあとにつながること
- 住宅ローン控除: 非課税の特例を受けた額は、住宅の取得対価から差し引きます。第一表の二の(注3)にも書かれています。確定申告の流れは住宅ローン控除1年目の確定申告を見てください
- 夫婦の持分: 受け取った資金は受贈者の負担として数えます。夫婦で家を買うときの持分の決め方に計算例があります
- 納税: 非課税を超えて税額が出た人は、申告期限までに納めます
申告の前の最終確認
提出の前に
チェックは、このブラウザの中だけに残ります(送ったり保存したりはしません)。
広告を含みます
申告は、国税庁の「確定申告書等作成コーナー」の案内だけでもできます。手元に解説書や書類の置き場がほしい人向けです。
-
確定申告の解説書
広告
毎年の改正に合わせて出し直されます。申告する年分に合った年版を選んでください。
楽天ブックスで探す
/ Yahoo!ショッピングで探す
-
領収書・証明書をまとめるファイル
広告
医療費の領収書や控除証明書は、年分ごとに分けておくと、5年さかのぼる還付申告のときに探しやすくなります。
楽天市場で探す
/ Yahoo!ショッピングで探す
まとめ
- 2026年中の贈与の申告は、2027年2月1日から3月15日まで。非課税の範囲内でも出す
- 使うのは第一表と第一表の二。相続時精算課税を選ぶ人は第二表も
- 主な添付書類は、戸籍の謄本、合計所得金額の書類、契約書の写し、登記事項証明書(省略可)、省エネ等住宅の証明書類
- 家が未完成でも、新築で3月15日に屋根(その骨組みを含む)があれば申告できる。追加の書類が要る
- 贈与契約書は添付しないが、時期と金額の記録として作る。契約日と振込日は同じ年に
- 令和8年分の様式は未公表。公表されたら、その年分の一覧で確認する
判断に迷う点は、所轄の税務署か税理士に確かめてください。
関連記事
- 親からの住宅資金は1,000万円まで非課税|期限は2026年12月31日
- 相続時精算課税と暦年贈与はどっち?住宅資金の援助で選ぶ方法と届出の期限
- 夫婦で家を買うときの持分の決め方|頭金の割合と贈与税、住宅ローン控除
- 住宅ローン控除1年目の確定申告|必要書類と、つまずく所
出典
- 国税庁「令和7年分贈与税の申告書等の様式一覧」
- 国税庁「令和7年分贈与税の申告のしかた」
- 国税庁「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし
- 国税庁 タックスアンサーNo.4508(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.4429「贈与税の申告と納税」
- 国税庁 Q&A【贈与税の申告等】
- 国税庁 No.4402 Q2
- 国税庁 タックスアンサーNo.4408
- 国税庁 相続税法基本通達 第1条の3・第1条の4共通関係
- e-Gov法令検索 租税特別措置法 第70条の2
- e-Gov法令検索 民法(第549条・第550条)
本記事は2026年10月31日時点で公表されている法令と資料に基づいています。様式と添付書類は令和7年分のもので、令和8年分は未公表です。 個別の適用可否や書類は、所轄の税務署または税理士にご確認ください。
よくある質問
非課税の範囲内で税金が0円でも、申告書は出すのですか?
出します。住宅取得等資金の非課税は、贈与を受けた年の翌年2月1日から3月15日までに、適用を受ける旨を書いた贈与税の申告書に一定の書類を添付して出すことが条件です。2026年中の贈与なら、2027年2月1日から3月15日までです。
どの申告書を使いますか?
非課税と暦年課税を申告する人は、第一表と第一表の二です。非課税と相続時精算課税を申告する人は、第一表、第一表の二、第二表です。第一表の二は1枚に贈与者を2人まで書けます。
贈与契約書は税務署に出しますか?
国税庁の令和7年分の添付書類一覧に、贈与契約書はありません。ただし贈与の時期と金額を示す記録として、作っておく意味があります。書面による贈与は契約の効力が発生した時に財産を取得したことになるので、契約日と振込日は同じ年にそろえます。
申告の時点で家ができていなくても申告できますか?
新築で、翌年3月15日の時点で屋根(その骨組みを含む)があり土地に定着した建造物と認められる状態なら申告できます。工事の請負契約書の写し、建設業者などが完了に準ずる状態にあることを証する書類、住んだら遅滞なく登記事項証明書を出すことを約する書類が要ります。建売住宅やマンションは、3月15日までに引渡しを受けている必要があります。