先に結論
- 国民年金の保険料を納めた月が40年(480か月)に足りない人は、60歳から65歳までの間に任意加入して、老齢基礎年金を増やせます
- 入れるのは、①日本に住む60歳以上65歳未満、②繰上げ受給をしていない、③20歳から60歳までの納付が480か月未満、④厚生年金に入っていない、の4つをすべて満たす人です
- 令和8年度の保険料は月17,920円。1か月納めると、老齢基礎年金が年約1,765円(満額847,300円の480分の1)増えます
- 65歳から受け取ると、約10年2か月で納めた額と同じになります(当方計算)。ただし免除期間がある人は、増え方が半分になる場合があり、約20年かかります
- 付加保険料(月400円)も上乗せできます。納めた保険料は社会保険料控除の対象です
- さかのぼって加入はできません。 申し出た日からの加入で、保険料は原則として口座振替です
「年金は40年払えば満額」と聞いても、学生時代の未納や、退職後に切り替え忘れた期間があると、満額には届きません。 60歳を過ぎてから、その足りない分を埋める方法が、国民年金の任意加入です。
この記事では、国民年金法と日本年金機構の案内にあたって、入れる条件と、保険料・増える年金額・元が取れる年数を並べます。 入るかどうかは家計と健康状態、働き方で変わるので、「入るべき」とは書きません。判断に使う数字を出すところまでにします。
任意加入は、60歳から65歳までに足りない月を埋める制度
国民年金は、20歳から60歳になるまでの40年間(480か月)が加入期間です。 この480か月をすべて納めると、老齢基礎年金は満額になります。令和8年度の満額は年847,300円です(昭和31年4月2日以後生まれ。日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」)。
60歳になると、国民年金に入る義務はなくなります。 そのため、60歳までに480か月に足りない人は、そのままだと足りない分だけ年金が少なくなります。そこを埋めるのが任意加入です。
日本年金機構は、任意加入を次のように案内しています。
60歳までに老齢基礎年金の受給資格を満たしていない場合や、40年の納付済期間がないため老齢基礎年金を満額受給できない場合などで年金額の増額を希望するときは、60歳以降でも国民年金に任意加入することができます。(厚生年金保険、共済組合等加入者を除く)
(日本年金機構「任意加入制度」)
法律では、国民年金法附則第5条に定めがあります。本人が申し出て加入する仕組みで、申し出なければ加入にはなりません。
入れる人の4つの条件
日本年金機構の案内では、次の4つをすべて満たす人が任意加入できます。
| 条件 | 内容 |
|---|---|
| ① 年齢と住所 | 日本国内に住所がある60歳以上65歳未満の人(医療滞在や観光目的の長期滞在の在留資格の人を除く) |
| ② 繰上げ | 老齢基礎年金の繰上げ支給を受けていない人 |
| ③ 納付月数 | 20歳以上60歳未満の保険料の納付月数が480か月(40年)未満の人 |
| ④ 厚生年金 | 厚生年金保険・共済組合等に加入していない人 |
(日本年金機構「任意加入制度」。法律は国民年金法附則第5条第1項・附則第9条の2の3)
このほか、年金の受給資格期間を満たしていない65歳以上70歳未満の人と、外国に住む20歳以上65歳未満の日本人も加入できます。どちらも後の節で書きます。
会社員・公務員として働いている間は入れない
④のとおり、60歳以降も厚生年金に入って働いている人は任意加入できません。 任意加入している人が厚生年金に入ると、その日に任意加入の資格を失います(国民年金法附則第5条第5項第2号)。 なお、会社員の期間(第2号被保険者)と、その扶養に入っていた期間(第3号被保険者)も、保険料納付済期間に数えられます。 20歳から60歳までの分に限ります(日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」)。
繰上げをすると、任意加入はできなくなる
②の条件は、法律では附則第9条の2の3にあります。繰上げで老齢基礎年金や老齢厚生年金を受け取る権利を得た人には、任意加入の規定(附則第5条)を当分の間適用しない、という定めです。 逆に、任意加入している間は繰上げの請求ができません(附則第9条の2第1項)。
繰上げで失うものの全体と、減額率は年金は何歳から?繰上げ・繰下げの仕組みと注意点にまとめています。
「480か月」は、免除期間を割合で数えた月数
③の480か月は、加入できる上限でもあります。任意加入している人は、次の月数が480に達した日に資格を失います。
四 第二十七条各号に掲げる月数を合算した月数が四百八十に達したとき。
(国民年金法附則第5条第5項第4号)
「第二十七条各号に掲げる月数」は、年金額の計算に使う月数です。納付済の月に、免除を受けた月を割合で換算して足します(全額免除なら2分の1など)。 学生納付特例と納付猶予の月は、追納しない限りこの計算に入りません。
つまり、年金額が満額に届いた時点で、任意加入は自動的に終わります。 払いすぎて満額を超えることはありません。
住宅会社の営業担当の方へ
50代後半の施主の場合、学生時代の未納や、転職のすきまの未加入で、国民年金が480か月に足りていないことがあります。平成3年3月までは学生の加入は任意で、加入しなかった期間は年金額に反映されていません(日本年金機構「合算対象期間」)。ライフプランで65歳以降の年金を見積もるときは、「満額」と置かずに、ねんきん定期便の老齢基礎年金の額を使うと、見込みが実際に近づきます。
足りない月数を確かめる
任意加入を考える前に、自分が何か月足りないのかを確かめます。
- ねんきん定期便:50歳以上のハガキには、65歳からの老齢基礎年金の見込額が載っています。見方はねんきん定期便の見方にあります
- ねんきんネット:月ごとの納付状況を確かめられます
- 年金事務所:加入できるか、何か月加入できるかを、記録をもとに確かめられます
定期便の老齢基礎年金の見込額から、足りない月数の目安を出すこともできます。 満額847,300円との差を、1か月あたりの額(847,300円÷480=約1,765円)で割ります。たとえば見込額が805,000円なら、差は42,300円で、約24か月足りない計算です(当方計算)。
目安として使ってください
- 60歳未満の人の見込額は、60歳まで今の加入状況が続く前提の額です
- 付加保険料を納めている人は、見込額の老齢基礎年金に付加年金が含まれます
- 免除期間がある人は、後で書くとおり1か月で増える額が違います
正確な月数は、ねんきんネットか年金事務所で確かめます。
保険料はいくらで、年金はいくら増えるか
任意加入の保険料は、20歳から60歳までの国民年金保険料と同じです。令和8年度は月17,920円です(日本年金機構「国民年金保険料」)。
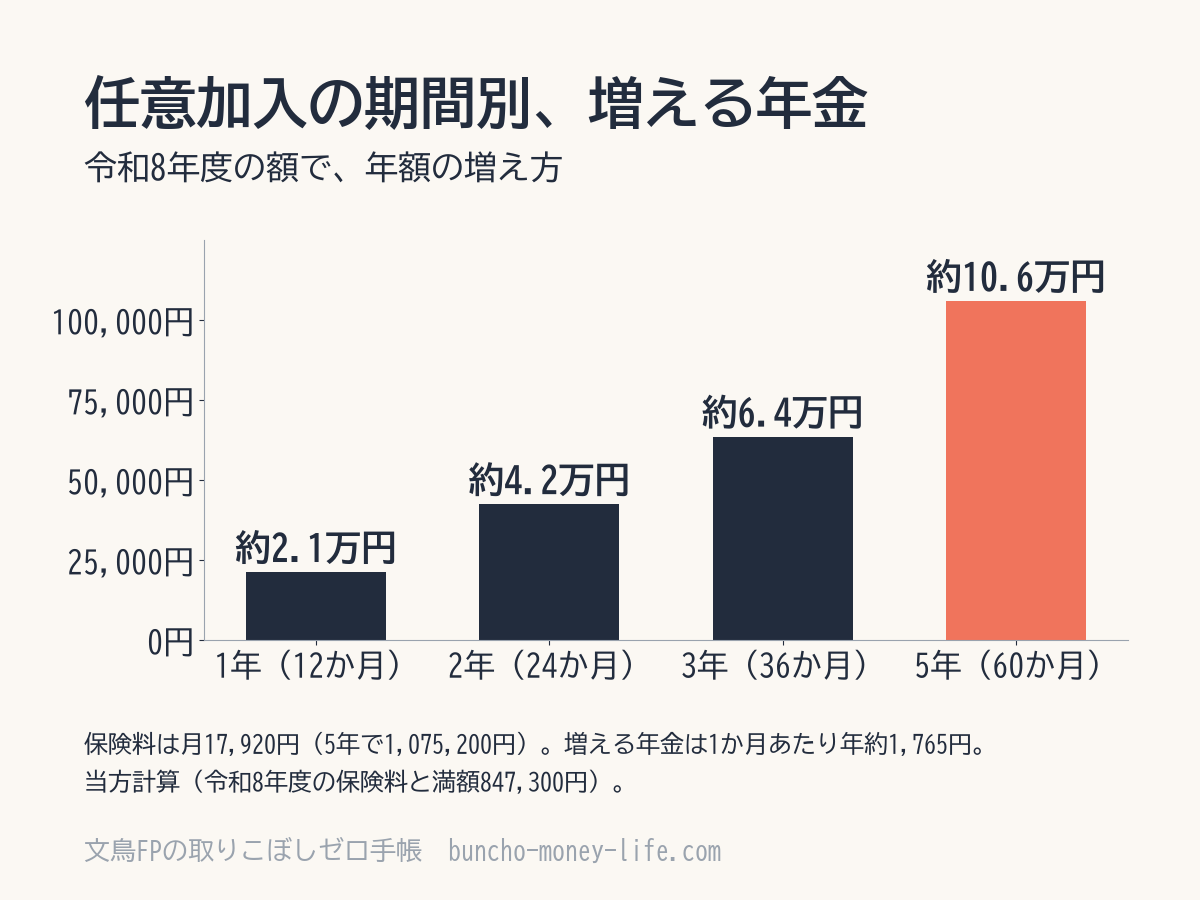
老齢基礎年金は、満額に「年金額の計算に使う月数÷480」をかけた額です(国民年金法第27条)。 そのため、未納だった月を1か月埋めるごとに、年金は847,300円÷480=年約1,765円増えます。
| 任意加入する期間 | 納める保険料の合計 | 増える年金(年額) |
|---|---|---|
| 1年(12か月) | 215,040円 | 約21,200円 |
| 2年(24か月) | 430,080円 | 約42,400円 |
| 3年(36か月) | 645,120円 | 約63,500円 |
| 5年(60か月) | 1,075,200円 | 約105,900円 |
(令和8年度の保険料と満額で当方計算。未納・学生納付特例・納付猶予の月を埋める場合)
増えた分は、老齢基礎年金の一部として一生受け取ります。
何年で元が取れるか
65歳から約10年2か月。何か月入っても同じ
1か月あたり、納めるのが17,920円、増える年金が年約1,765円です。 17,920円÷1,765.2円=約10.15年なので、65歳から受け取り始めて約10年2か月で、納めた保険料と同じになります(当方計算)。
1か月あたりの比が一定なので、1年入っても5年入っても、この年数は変わりません。 日本年金機構のリーフレットでも、5年間納めた場合に「75歳」で納めた保険料の総額に見合う年金を受け取れる、と案内しています。
5年(60か月)納めた場合の、65歳からの受け取りの累計です。
| 年齢 | 増えた年金の累計 | 納めた保険料(1,075,200円)との差 |
|---|---|---|
| 70歳(5年分) | 約529,600円 | −約545,600円 |
| 75歳(10年分) | 約1,059,100円 | −約16,100円 |
| 76歳(11年分) | 約1,165,000円 | +約89,800円 |
| 80歳(15年分) | 約1,588,700円 | +約513,500円 |
(令和8年度の額で当方計算。リーフレットの「70歳 約529,000円、75歳 約1,059,000円、80歳 約1,588,000円」と一致)

10年ちょっとで元が取れるなら、入ったほうが得なのかな?

年数だけでは決まりません。この計算には、受け取る前に亡くなる場合や、毎年の改定、税金が入っていません。次の4つを見てから比べてください。
この計算に入っていないこと
1つ目。受け取る年数は人によって違います。 65歳から約10年2か月より前に亡くなれば、納めた額には届きません。 長く生きるほど受け取る総額は増えます。任意加入の期間は、死亡一時金や寡婦年金を計算するときにも第1号被保険者の期間として扱われます(国民年金法附則第5条第9項)。条件は家族が亡くなったときに受け取れるお金に書いています。
2つ目。保険料も年金額も、毎年度改定されます。 上の年数は令和8年度の額で出したもので、改定のたびに少し動きます。
3つ目。税金です。 次の節で書くとおり、保険料は所得から引けます。一方、受け取る年金は公的年金等の雑所得として課税の対象になります(国税庁 No.1600)。
4つ目。お金を手元に置いておく価値です。 60歳から65歳の間に100万円あまりを保険料に回すと、その間に使えるお金は減ります。退職金や貯蓄の使い道とあわせて考えます。
免除期間がある人は、増え方が半分になる場合がある
ここは日本年金機構の案内には書かれていないので、当サイトで国民年金法第27条の式から計算しました。
年金額の計算では、納付済の月と免除の月を足して480か月を上限に数えます。免除の月は、全額免除なら2分の1など、割合をかけて数えます。 納付済と免除を足した月数がすでに480か月に届いている人が任意加入すると、納付済の月が1か月増えるかわりに、免除の月が1か月、計算から外れます。
たとえば、納付済456か月と、平成21年4月以降の全額免除24か月がある人で計算します(当方計算)。
| 計算に使う月数 | 老齢基礎年金(年額) | |
|---|---|---|
| 60歳時点 | 456+24×1/2=468か月 | 約826,100円 |
| 任意加入1か月後 | 457+23×1/2=468.5か月 | 約827,000円 |
| 任意加入24か月後 | 480か月 | 847,300円 |
1か月の任意加入で増えるのは、480分の0.5(年約883円)です。 24か月で年21,183円増え、納める保険料は430,080円なので、元が取れるまで約20年4か月かかります。
半額免除などの一部免除でも、同じ計算で1か月の純増は480分の0.5になります(平成21年4月以降の免除期間の場合)。 平成21年3月までの免除期間は、全額免除を3分の1で数えるなど割合が違うので、増え方も違います。
未納の月や、学生納付特例・納付猶予で追納していない月を埋める分は、1か月で480分の1増えます。 自分の足りない月が「未納」なのか「免除」なのかで、元が取れる年数が2倍違うことになります。
納めた保険料は、社会保険料控除になる
任意加入で納めた保険料は国民年金の保険料なので、払った年の社会保険料控除の対象です(国税庁 No.1130)。 自分の分だけでなく、生計を一にする配偶者や子の分を払った場合も、払った人の控除になります。
控除で所得税・住民税が減る分だけ、実際の負担は軽くなります。 たとえば所得税5%・住民税10%の人なら、保険料の約15%分税金が減り、元が取れるまでの年数は約8年8か月になる計算です(当方計算。税率は仮の置き方で、年金を受け取るときの税金は入っていません)。
付加保険料も上乗せできる
60歳から65歳までの任意加入をしている人は、月400円の付加保険料も納められます(国民年金法附則第5条第9項、日本年金機構「付加保険料の納付」)。 付加年金は「200円×納めた月数」で、65歳から受け取ると2年で納めた額と同じになります。
任意加入の保険料と合わせると、1か月18,320円で年約1,965円増える計算です。元が取れるまでは約9年4か月に縮みます(当方計算)。 付加年金には物価スライドがないことなど、仕組みと注意点は付加年金は月400円、2年で元が取れる?にまとめています。
付加保険料も、申し出た月からしか納められません。任意加入の申し込みと同時に申し出ると、加入した月から納められます。
学生時代の未納・免除と、追納との違い
足りない月を埋める方法は、任意加入のほかに「追納」と「未納分の後払い」があります。60歳前後で使えるかどうかは、それぞれ期限で決まります。
| 足りない月の種類 | 後から納められる期限 | 60歳前後で学生時代の分を埋められるか |
|---|---|---|
| 未納 | 納付期限から2年(時効) | 埋められない |
| 免除・納付猶予・学生納付特例を受けた月 | 追納が承認された月の前10年以内 | 埋められない |
| 平成3年3月までの学生で加入しなかった期間 | 後から納める仕組みはない(合算対象期間) | 埋められない |
| (どの種類でも) | 60歳から65歳までの任意加入 | 埋められる |
(日本年金機構「国民年金保険料の追納制度」「合算対象期間」、国民年金法第102条第4項・附則第5条から作成)
60歳の時点で、40年前の学生時代の分を直接納める方法は残っていません。 任意加入は、その月そのものを納めるのではなく、60歳以降の月を納めて480か月に近づける仕組みです。
一方、50代で免除や納付猶予を受けた期間は、10年以内なら追納できます。ただし、日本年金機構は「老齢基礎年金を受け取ることができる方は、追納できませんのでご注意ください」としています。65歳になる前、繰上げをする前が期限です。 追納の加算額と申し込み方は国民年金保険料の免除・納付猶予の申請に書いています。
任意加入している間は、免除の申請ができない
任意加入している人には、保険料の免除・納付猶予・学生納付特例の規定は適用されません(国民年金法附則第5条第10項)。払えなくなったら、免除ではなく脱退の申出をすることになります。脱退はいつでも申し出られます(同条第4項)。
65歳を過ぎても受給資格が足りない人の特例任意加入
老齢基礎年金は、納付済期間・免除期間・合算対象期間を足して10年ないと、1円も受け取れません(国民年金法第26条、附則第9条)。 65歳になってもこの10年に足りない人のために、65歳から70歳まで加入できる特例任意加入があります。
| 項目 | 内容 |
|---|---|
| 対象 | 昭和50年4月1日以前に生まれた人で、65歳以上70歳未満、老齢年金の受給権がない人 |
| 住所 | 日本に住む人、または外国に住む日本人 |
| 資格を失うとき | 老齢年金の受給権を得たとき(10年に達したとき)、70歳になったとき、厚生年金に入ったときなど |
| 付加保険料 | 納められない(付加保険料を納められるのは65歳未満の任意加入被保険者) |
(平成6年法律第95号附則第11条、平成16年法律第104号附則第23条、令和7年法律第74号附則第40条。日本年金機構「任意加入制度」「付加保険料の納付」)
対象の生年月日は、令和7年の年金制度改正で、昭和40年4月2日から昭和50年4月1日までに生まれた人にも広がりました(令和7年法律第74号附則第40条。公布の日に施行)。
特例任意加入は、受給資格期間の10年を満たすための制度です。 10年に届いた時点で資格を失うので、満額に近づけるためには使えません。 65歳になる前に60歳からの任意加入をしていて、65歳の時点で受給権がない人は、特例任意加入の申出をしたものとみなされます(各附則の第3項)。
先に合算対象期間を確かめる
平成3年3月までの学生時代や、海外に住んでいた期間は、加入していなくても合算対象期間として10年の計算に入る場合があります(日本年金機構「合算対象期間」)。特例任意加入を考える前に、年金事務所で合算対象期間を含めた月数を確かめると、すでに10年を満たしていることがあります。
海外に住んでいる人
海外に住む日本人は、国民年金に入る義務はありませんが、20歳以上65歳未満なら任意加入できます(国民年金法附則第5条第1項第3号)。 60歳以降の任意加入と違い、480か月に足りないことは加入の条件に入っていません。ただし、計算に使う月数が480に達すると資格を失う点は同じです(同条第5項第4号)。
| 項目 | 内容 |
|---|---|
| 出す書類 | 国民年金被保険者関係届書(申出書) |
| これから海外に転出する人 | 住んでいる市区町村の窓口 |
| すでに海外に住み、国内に協力者(親族)がいる人 | 日本の最後の住所地の市区町村の窓口 |
| すでに海外に住み、国内に協力者がいない人 | 日本の最後の住所地を管轄する年金事務所(日本に住んだことがない人は千代田年金事務所) |
| 保険料の納め方 | 国内の協力者が代わりに納めるか、日本国内の口座から引き落とす |
(日本年金機構「国民年金の任意加入の手続き(日本の年金制度への継続加入)」)
海外での任意加入にも付加保険料を上乗せできます。 60歳未満の人が帰国して日本に住所を持つと、任意加入ではなく強制加入に切り替わります(転入した市区町村で手続きが要ります)。付加保険料や口座振替を続けたい人は、転入の手続きのときに改めて申し出る必要があります。 保険料を滞納したまま2年たつと、海外での任意加入の資格を失います(附則第5条第8項第4号)。
申し込みと、やめるとき
申し込み
| 項目 | 内容 |
|---|---|
| 窓口 | 住んでいる市区町村の国民年金担当窓口、または年金事務所 |
| いつから手続きできるか | 60歳の誕生日の前日から |
| 加入日 | 申し出た日。さかのぼっての加入はできない |
| 保険料の納め方 | 口座振替が原則(海外に住む人を除く) |
| 持ちもの | 基礎年金番号通知書など基礎年金番号が分かる書類(またはマイナンバーカード)、通帳やキャッシュカードなど口座が分かるもの、金融機関の届出印 |
(日本年金機構「任意加入制度」、リーフレット。法律は国民年金法附則第5条第2項・第3項)
日本年金機構の案内には、次のように書かれています。
ただし、申出のあった月からの加入となり、遡って加入することはできません。(60歳の誕生日の前日より任意加入の手続きをすることができます。)
(日本年金機構「任意加入制度」)
60歳から65歳までの5年間は、待つほど納められる月が減ります。 24か月足りない人が63歳の途中で申し出ると、65歳までに24か月を納めきれません。
前納すると少し安くなる
任意加入の保険料も、まとめて前払い(前納)できます。口座振替で前納すると、令和8年度は1年前納で210,530円(毎月納付より4,510円安い)、6か月前納で106,300円(1,220円安い)です(日本年金機構「国民年金保険料の前納」)。 2年前納もありますが、加入できる残りの月数が2年に満たない人は、月数に合わせて選びます。
やめるとき、資格がなくなるとき
任意加入は、いつでも申し出てやめられます(国民年金法附則第5条第4項)。それまでに納めた月は、年金額に反映されます。 申出がなくても、次のときは資格を失います(同条第5項・第7項)。
- 65歳になったとき
- 厚生年金に入ったとき
- 計算に使う月数が480に達したとき
- 日本に住所がなくなったとき(海外での任意加入に切り替えるには申出が要ります)
- 保険料を滞納して、督促の指定期限までに納めなかったとき
口座の残高不足が続くと、加入が途中で終わることがあります。引き落とし口座の残高は気にかけておきます。
決める前に確かめること
任意加入を申し込む前に
- 足りないのは何か月か。足りない月は未納・学生時代なのか、免除なのか(免除なら1か月で増える額は半分の場合がある)
- 60歳以降に厚生年金に入って働く予定はないか(入っている間は任意加入できない)
- 繰上げ受給を考えていないか(任意加入とは両立しない)
- 50代の免除・猶予の期間がある人は、追納の期限(10年、65歳まで)も比べたか
- 付加保険料(月400円)も上乗せするか
- 5年で最大100万円あまりの保険料を、口座振替で払い続けられるか
まとめ
- 任意加入は、60歳から65歳までの間に国民年金保険料を納めて、480か月に足りない分を埋める制度(国民年金法附則第5条)
- 入れるのは、日本に住む60歳以上65歳未満で、繰上げをしておらず、納付が480か月未満で、厚生年金に入っていない人
- 令和8年度の保険料は月17,920円。1か月で老齢基礎年金が年約1,765円増え、65歳から約10年2か月で納めた額と同じになる
- 免除期間がある人は、1か月で増える額が半分になる場合があり、元が取れるまで約20年かかる
- 付加保険料も納められる。保険料は社会保険料控除の対象
- 学生時代の未納は、60歳前後では追納も後払いもできない。埋める方法は任意加入
- 65歳以上の特例任意加入は、受給資格期間の10年を満たすための制度
- さかのぼって加入はできない。60歳の誕生日の前日から手続きでき、保険料は原則として口座振替
関連記事
- 国民年金基金とは|自営業の終身年金の上乗せ、iDeCo・付加年金との関係と掛金の上限
- ねんきんネットでできること|年金の見込額の試算、未納の確認、通知書の電子交付
- 国民年金保険料の免除・納付猶予の申請|所得基準と年金額への影響
- 付加年金は月400円、2年で元が取れる?iDeCo併用と申し込み
- 年金は何歳から?繰上げ・繰下げの仕組みと注意点
- ねんきん定期便の見方|ハガキで65歳から毎月いくらかを出す手順
- 退職前後の手続きチェックリスト|健康保険・年金・住民税を期限順に
- 家族が亡くなったときに受け取れるお金|葬祭費・埋葬料・未支給年金と請求の期限
- iDeCo改正は2026年12月から|掛金上限・70歳未満まで加入・受け取り
出典
- 日本年金機構「任意加入制度」
- 日本年金機構 リーフレット「あなたも国民年金を増やしませんか?」
- 日本年金機構「国民年金の任意加入の手続き(日本の年金制度への継続加入)」
- 日本年金機構「国民年金保険料」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「国民年金保険料の前納」
- 日本年金機構「合算対象期間」
- 日本年金機構「付加保険料の納付」
- e-Gov法令検索 国民年金法(第26条・第27条・第102条・附則第5条・附則第9条・附則第9条の2・附則第9条の2の3、平成6年・平成16年・令和7年の改正法附則の特例任意加入)
- 国税庁 タックスアンサー No.1130 社会保険料控除
- 国税庁 タックスアンサー No.1600 公的年金等の課税関係
本記事は2026年10月17日時点で公表されている法令と資料に基づいています。保険料・年金額は令和8年度の額で、毎年度改定されます。計算例は当方の計算です。個別の判断は、お住まいの市区町村の国民年金担当窓口または年金事務所にご確認ください。
よくある質問
国民年金の任意加入は、何年で元が取れますか?
令和8年度の額で計算すると、保険料1か月17,920円に対して老齢基礎年金が年約1,765円増えるので、65歳から受け取り始めて約10年2か月で納めた保険料と同じになります。何か月加入しても年数は同じです。ただし免除期間がある人は、1か月で増える額が半分になる場合があり、その場合は約20年かかります。
60歳以降も会社員として働いていると、任意加入できますか?
できません。任意加入の条件に、厚生年金保険に加入していないことが入っています。任意加入中に厚生年金に入ると、その日に任意加入の資格を失います。
任意加入は、さかのぼって入れますか?
さかのぼれません。申し出た日に加入となり、それより前の月の分は納められません。60歳の誕生日の前日から手続きできるので、加入すると決めたら早いほうが、納められる月が多くなります。
学生時代の未納分を、今から払うことはできますか?
未納の保険料は2年を過ぎると納められず、学生納付特例を受けていた期間の追納も10年以内に限られます。60歳前後の人が学生時代の分を埋める方法は、60歳から65歳までの任意加入になります。
65歳を過ぎても入れますか?
老齢年金の受給資格期間(10年)に足りない人だけ、65歳から70歳まで特例任意加入ができます。昭和50年4月1日以前に生まれた人が対象で、受給資格期間を満たした時点で資格を失います。年金額を満額に近づけるための制度ではありません。