先に結論
- 育休中・産休中でも、住宅ローンは申し込めます。フラット35では、そのうえで収入が続くかを、勤務先が出す証明書で確かめます
- フラット35の年収は、原則として申込年の前年の収入です。どの年に申し込むかで、見られる年の収入が変わります
- 育児休業給付と出産手当金は非課税で、審査の年収には入りません。一方、児童手当は年収に足せるとフラット35は案内しています
- 産休前・育休中・復職後のどれが有利かは一律には決まりません。比べるのは「見られる年の収入」「要る書類」「入居の年と控除」の3つです
- 民間の金融機関は扱いがそれぞれ違います。申し込む前に、育休の予定を伝えて聞くのが近道です
「育休中だとローンは通らない」「産休に入る前に申し込まないと間に合わない」という話を聞くことがあります。 ただ、フラット35を扱う住宅金融支援機構は、育休中でも申し込めると案内しています。
この記事では、借りる前の審査に絞って、育休や産休がどう扱われるかを一次情報で確かめます。 後半では、申し込む時期を3つに分けて比べ、住宅ローン控除の入居の期限との重なりも見ます。
この記事で扱う範囲
- 会社員(雇用保険・健康保険に入っている人)の育休・産休です
- 借りたあと、育休中に返済が回るかは育休中の住宅ローン返済|給付金で家計は回るか、月ごとに計算するで月ごとに計算しています
- 事前審査と本審査の書類・日程は住宅ローンの事前審査と本審査、夫婦の組み方はペアローン・収入合算・単独どっち?に書いています
育休中・産休中でも申し込める。見られるのは「収入が続くか」
フラット35のよくある質問には、育休中の申込みについて次のように書かれています。
申込時に育児休業、産休または介護休業を取得している場合でも申込みできます。ただし、収入の継続性について確認をさせていただきます。
申込みに当たって、勤務先から休業期間、支給期間、支払給与の金額等が証明された書類を提出していただく必要があります。
出典:住宅金融支援機構【フラット35】よくある質問(Q&A番号305)
ポイントは2つです。
- 休業中というだけで、申込みの対象から外れるわけではない
- そのかわり、休業がいつまでで、復職後に給与が出るのかを、勤務先の証明書で確かめる
同じQ&Aは、休業中の年間収入をどう計算するかは取扱金融機関に確認するよう書いています。 休業前の給与で見るのか、別の方法で見るのかまで、機構のFAQには書かれていません。

「収入の継続性」って、何を見られるの?

休業がいつ終わって、そのあと同じ勤務先で給与が出るのか、という点です。証明書に休業期間と支給期間を書いてもらうのは、そのためです。どの書式を使うかは、申し込む金融機関に先に聞いておきます。
審査の年収は「前年の収入」で数える
フラット35のご利用条件では、年収は次のように決まっています。
- 原則として、申込年の前年の収入を証する公的証明書の金額
- 給与収入だけの人は、給与収入の金額(住民税の納税証明書などの「支払給与の総額」の欄)
- 前年分の公的証明書が出ない1月〜5月ごろの申込みは、金融機関によって扱いが違う
(【フラット35】ご利用条件、よくある質問 Q&A番号394・378)
年収は、毎月の返済額が年収の何割かという総返済負担率の計算に使います。 フラット35の基準は、年収400万円未満で30%以下、400万円以上で35%以下です(Q&A番号311)。
さらにQ&A番号394は、申込年やその前年に育児休業を取った人は、取扱金融機関に問い合わせるよう書いています。 育休を取った年は給与が少なく、前年の収入だけでは実態とずれるためです。
年収に入るもの・入らないもの
フラット35で年間収入の対象になるのは、継続的な収入です(Q&A番号343)。
| 区分 | 年収に入るか | 根拠 |
|---|---|---|
| 給与・事業・不動産・利子・配当の所得 | 入る | Q&A番号343 |
| 公的年金等(雑所得のうち) | 入る | Q&A番号343 |
| 児童手当・児童扶養手当など | 足すことができる | Q&A番号343 |
| 育児休業給付金 | 公的証明書の給与収入には出てこない(非課税) | 雇用保険法第12条・第61条の6 |
| 出産手当金(産休中) | 公的証明書の給与収入には出てこない(非課税) | 健康保険法第62条 |
児童手当を年収に足せることは、あまり知られていません。 子どもが生まれたあとに申し込む場合は、足せるかどうかを取扱金融機関に聞いておきます。
育児休業給付と出産手当金は、非課税で年収に入らない
育休中に受け取る育児休業給付金は、雇用保険から出ます。 雇用保険法第12条は、給付として受け取った金銭に税金などを課すことはできないと定めています。 第61条の6第5項は、この決まりを育児休業等給付にも当てはめています。
国税庁も、育児休業給付金は課税されず、合計所得金額に含まれないと説明しています(タックスアンサーNo.1191 Q&A)。
産休中の出産手当金は、健康保険の給付です。健康保険法第62条で、こちらも課税されません。
つまり、育休・産休の期間は、給与のかわりに入るお金があっても、税の上では収入がない扱いになります。 フラット35の年収は前年の公的証明書の給与収入で数えるので、育休を取った年は、その分だけ年収が小さく見えます。
給付金は毎月入ってくるのに、審査では0円と同じなの?

前年の公的証明書で数える限りは、そうなります。だから「どの年の収入で見られるか」が、申し込む時期を決める大きな材料になります。給付の額そのものは育休中の住宅ローン返済にまとめています。
民間の金融機関で確かめること
民間の金融機関の住宅ローンは、育休中の扱いが金融機関ごとに違います。 公表されている統一の基準はありません。申し込む前に、次のことを聞いておきます。
申し込む前に金融機関に聞くこと
- 育休中・産休中の申込みを受け付けるか。受け付けるなら、どの時点の年収で審査するか(休業前の年収か、前年の公的証明書か)
- 復職予定を確かめる書類は何か。勤務先の証明書の書式は決まっているか
- 申込みのあと、本審査や融資の実行までに育休に入る予定があるとき、何をいつ伝えればよいか
- 夫婦で借りるとき、育休中の人を収入合算者やペアローンの一方にできるか
- 育休の年の収入が少ない場合、前々年の収入や復職後の給与明細で補えるか
- 産休・育休の期間の返済を軽くする仕組みがあるか(あるなら、その間の利息や総返済額はどうなるか)
最後の項目は、扱っている金融機関が限られます。 国土交通省の調査に、産休・育休期間の返済を緩める型の住宅ローンを扱っているかという問いがあります。 「現在取り扱っている」と答えたのは、回答994機関のうち176機関(17.7%)でした(令和7年度 民間住宅ローンの実態に関する調査)。 使いたいなら、借りる前に扱いの有無と条件を確かめておく必要があります。
事前審査のあとに状況が変わったら
事前審査に通ったあとでも、本審査は申込みの時点の状況で見直されます。 休職や育休の予定が決まったら、本審査の前に伝えます。流れは住宅ローンの事前審査と本審査に書いています。
申し込む時期を3つで比べる:産休前・育休中・復職後
どの時期に申し込むかで、見られる年の収入と要る書類が変わります。 フラット35の「申込年の前年の収入」に当てはめると、次のようになります。
| 申し込む時期 | 見られる年の収入(原則) | 要る書類の違い | 気をつけること |
|---|---|---|---|
| 産休前 | 休業前の年の給与 | ふつうの申込みと同じ | 借りたあと、育休中の家計で返せる額かを先に計算する |
| 育休中 | 前年の給与(休業に入った年によって、満額にも少額にもなる) | 勤務先の証明書(休業期間・支給期間・支払給与など) | 前年も育休なら給与が小さく見える。算定方法を金融機関に確かめる |
| 復職後 | 前年の給与(育休の年なら少額) | 復職後の給与明細などを求められることがある | 12か月分そろった年の収入が公的証明書に載るまで、時間がかかる |
例:2027年1月に産休に入り、2028年1月に復職する人
月の1日から産休に入り、育休を経て、翌年の1月に戻る人で並べます(当方で整理したもの)。
| 申し込む時期 | 前年の給与 | どう見えるか |
|---|---|---|
| 2026年の秋(産休前) | 2025年:12か月分 | 満額 |
| 2027年(産休中・育休中) | 2026年:12か月分 | 満額。ただし休業中なので勤務先の証明書が要る |
| 2028年(復職した年) | 2027年:ほぼゼロ(給付は入らない) | 前年の収入では、ほとんど年収がない |
| 2029年 | 2028年:12か月分 | 満額に戻る |
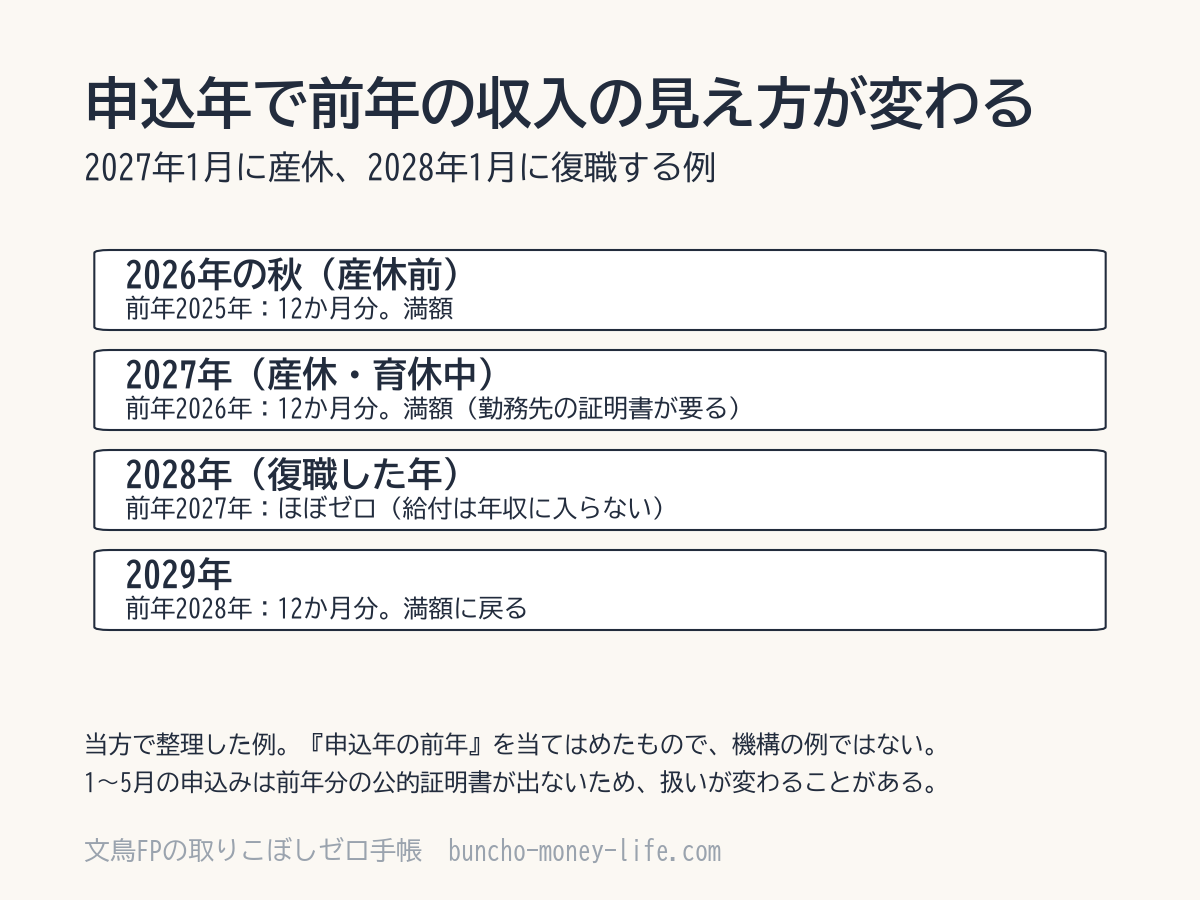
1月〜5月は、前年分の公的証明書がまだ出ない時期です。 その時期の申込みは前々年の書類や源泉徴収票を使うなど扱いが変わるので、表のとおりにならないことがあります。
この例で目立つのは、復職した年(2028年)の申込みが、前年の収入だけで見るといちばん不利に見えることです。 「育休が明けてから落ち着いて申し込もう」と考えると、ちょうどこの年に当たります。
復職した年の扱いは、機構のFAQにも書かれていません
フラット35のQ&Aには、転職した人の年収を、転職後の給与を支給された月数で割り戻して見る方法が書かれています(Q&A番号390)。 ただし、育休から復職した年に同じ方法を使う、とは書かれていません。 申込年やその前年に育休を取った人は、取扱金融機関に問い合わせるよう案内されているだけです(Q&A番号394)。 復職した年に申し込むなら、どの書類でどう年収を見るかを、申し込む前に聞いておきます。
産休前に申し込むときに見落としやすいこと
産休前の申込みは、手続きの面ではいちばん単純です。休業前の満額の給与で見られ、証明書も要りません。 その一方で、借りられる額は、休業前の2人分の給与で計算されることになります。
審査に通る額と、育休中の給付で返せる額は別です。 借りる額は、育休中の住宅ローン返済の計算で、給付が50%に下がった月でも払えるかを確かめてから決めます。
注文住宅は、申込みから引き渡しまで期間が空きます。 産休前に本審査を出しても、融資の実行(引き渡し)は育休中ということが起こりえます。その場合に何を伝えるかは、上の「金融機関に聞くこと」で確かめておきます。
住宅ローン控除の入居の期限と、育休の年の重なり
申し込む時期は、住宅ローン控除の入居の時期にもつながります。 国税庁の案内では、控除を受ける主な条件は次のとおりです(タックスアンサーNo.1211-1)。
- 令和12年(2030年)12月31日までに住み始めること(2026年10月時点の期限)
- 住宅の新築や取得の日から6か月以内に住み始めること
- 控除を受ける年の12月31日まで、引き続き住んでいること
- 控除の期間は、住み始めた年から13年(住宅の区分によって10年)
ここで育休が関係するのは、控除は所得税から引くからです。 育休で給与が少ない年は所得税も小さく、控除を引ききれない分が出ます。住民税から引ける分にも上限があります。
控除の期間は住み始めた年から数えるので、引ききれなかった年の分が、あとから戻ってくることはありません。 夫婦で借りて2人とも控除を受ける場合は、育休を取る人の控除が減ります。計算例は育休中の住宅ローン返済の控除の節にあります。
子どもが生まれる年と「特例対象個人」
住宅ローン控除の借入限度額には、子育て世帯・若者夫婦世帯の上乗せがあります。 対象かどうかは、住み始めた年の12月31日の状況で判定します(No.1211-1)。 19歳未満の扶養親族がいるか、配偶者がいて夫婦のどちらかが40歳未満なら対象です。 判定の細かい点は住宅ローン控除の子育て世帯・若者夫婦世帯の上乗せにまとめています。

入居の時期を選べるなら、「その年は控除が使えるか」も比べる材料になります。ただ、控除のために家計に無理のある時期を選ぶのは順番が逆です。まず返せる額、次に時期、最後に控除で考えます。
借りる額は、審査ではなく育休中の家計で決める
育休中でも申し込めて、休業前の給与で審査されることもある。 これは、休業前の2人分の収入を前提にした額まで借りられることでもあります。
一方で、育休中に入るのは、休業日数180日までは賃金の67%、その後は50%の給付です(雇用保険法第61条の7)。 審査の年収と、育休中に実際に入るお金は、別の数字です。
借りる額の決め方は住宅ローンは「借りられる額」と「返せる額」が違うに、育休の月ごとの家計は育休中の住宅ローン返済に計算ツールがあります。 審査に落ちたときの見直し方は住宅ローンの審査に落ちたらにまとめています。
営業担当がお客様と確かめておくこと
住宅会社の営業担当の方が、子どもの予定があるお客様と資金計画を話すときの確認項目です。
資金計画の打ち合わせで
- 産休・育休の予定の時期(決まっていなくても、可能性があるか)
- 申込みから引き渡しまでの間に、休業に入る可能性があるか
- 申し込む年の前年の収入は、満額か、育休で少ないか
- 育休中の申込みなら、勤務先が休業期間・復職予定の証明書を出せるか
- 借入額を、育休中の給付で払える額と比べたか
- 入居の年に、住宅ローン控除が使える所得があるか
「育休中は借りられない」と決めつけるのも、「審査に通るから大丈夫」と進めるのも、どちらも早すぎます。 申し込む時期と借りる額を、分けて考えることが大切です。
まとめ
- 育休中・産休中でも住宅ローンは申し込める。フラット35は、勤務先の証明書で収入が続くかを確かめる
- フラット35の年収は、原則として申込年の前年の収入。育休を取った年やその翌年の申込みは、取扱金融機関に算定方法を確かめる
- 育児休業給付と出産手当金は非課税で、審査の年収に入らない。児童手当は足せる
- 復職した年の申込みは、前年の収入が育休で小さく見えることがある
- 民間の金融機関は扱いがそれぞれ違う。育休の予定を伝えて、年収の見方と書類を先に聞く
- 住宅ローン控除は住み始めた年から数える。育休の年に入居すると、引ききれない分が出ることがある
- 借りる額は、審査の額ではなく、育休中の家計で返せる額で決める
関連記事
- 児童扶養手当はいくら?所得制限の目安と、一部支給の計算【令和8年度】
- 育休中の住宅ローン返済|給付金で家計は回るか、月ごとに計算する
- 住宅ローンの事前審査と本審査|注文住宅は何社に、いつ出すか
- 住宅ローンの審査に落ちたら|理由の見当のつけ方と次にやること
- ペアローン・収入合算・単独どっち?共働きの住宅ローンの比べ方
- 住宅ローンは「借りられる額」と「返せる額」が違う|返済負担率の実勢と計算
- 住宅ローン控除の子育て世帯・若者夫婦世帯の上乗せ|対象になる条件と判定例
- 転職・収入減と住宅ローン|返済が苦しくなる前にできること
- 出生後休業支援給付金の条件|育休の手取りが10割になる28日間
出典
- 住宅金融支援機構【フラット35】よくある質問 Q&A番号305「申込時に育児休業等を取得していますが、申込みできますか。」
- 同 Q&A番号394「年収は何で確認すればいいですか。」
- 同 Q&A番号343「収入はどのようなものが対象になりますか。」
- 同 Q&A番号390「最近転職し、給与支給を受けていますが、申込みできますか。」
- 同 Q&A番号378(前年の公的証明書が出ない時期の申込み)
- 同 Q&A番号311(総返済負担率の基準)
- 住宅金融支援機構【フラット35】ご利用条件
- e-Gov法令検索「雇用保険法」(第12条・第61条の6・第61条の7)
- e-Gov法令検索「健康保険法」(第62条)
- 国税庁 タックスアンサーNo.1191「配偶者控除」Q&A(Q6)
- 国税庁 タックスアンサーNo.1211-1
- 国土交通省「令和7年度 民間住宅ローンの実態に関する調査 結果報告書」(37頁)
本記事は2026年10月17日時点で公表されている内容に基づいています。審査の基準と年収の算定方法は金融機関ごとに異なります。個別の審査は申し込む金融機関、給付は勤務先とハローワーク、住宅ローン控除は税務署にご確認ください。
よくある質問
育休中でも住宅ローンは申し込めますか?
申し込めます。フラット35では、育児休業・産休・介護休業中でも申込みでき、そのうえで収入が続くかを確認するとしています。勤務先が休業期間・支給期間・支払給与の金額などを証明した書類を出します。民間の金融機関は扱いがそれぞれ違うので、申し込む先で確かめます。
育児休業給付金は、住宅ローンの審査の年収に入りますか?
入りません。育児休業給付は雇用保険の給付で、法律で課税しないと決められています。フラット35の年収は前年の公的証明書の給与収入の金額で数えるため、給付は年収の欄に出てきません。出産手当金も健康保険の給付で、同じく課税されません。
審査では、いつの年収で見られますか?
フラット35では、原則として申込年の前年の収入です。たとえば2027年に申し込むなら2026年の収入で見ます。前年に育休を取っていて給与が少ない場合や、申込年に育休を取った場合は、取扱金融機関に問い合わせるよう機構は案内しています。
産休前・育休中・復職後のどれに申し込むのがよいですか?
一律には決まりません。産休前は休業の証明書が要らず手続きが単純ですが、育休中の家計で返せる額かを先に確かめる必要があります。育休中は勤務先の証明書が加わります。復職後は、前年の収入が育休で少なく見える年があります。家を建てる・買う時期と、住宅ローン控除の入居の期限とあわせて決めます。
育休中に入居すると、住宅ローン控除はどうなりますか?
控除は入居した年から数えます。育休で給与が少ない年は所得税が小さく、控除を引ききれない分が出ることがあります。控除の期間は入居した年から数えるので、引ききれなかった年の分は戻りません。入居の時期を選べるなら、控除が使える年かどうかも考えに入れます。