先に結論
- 新築の家は、認定長期優良住宅・認定低炭素住宅/ZEH水準省エネ住宅/省エネ基準適合住宅のどれに当たるかで、住宅ローン控除・補助金・フラット35の金利・固定資産税が変わります
- 住宅ローン控除の借入限度額(2026年・2027年入居の新築)は、4,500万円/3,500万円/2,000万円。子育て世帯等は5,000万円/4,500万円/3,000万円です
- 2025年4月以降に着工する住宅は、省エネ基準への適合が義務です。そのうえで、新築の省エネ基準適合住宅は2028年以後の入居から住宅ローン控除の原則対象外になります
- 国の補助金(みらいエコ住宅2026事業)は、省エネ基準適合住宅には出ません。注文住宅のZEH水準住宅は2026年9月30日で受付を終えています
- 耐震等級は、地震保険の割引(等級3で50%)とフラット35Sの金利引下げに効きます
- どの優遇も、等級を証明する書類がないと受けられません。書類は制度ごとに違い、多くは着工前の手続きが要ります
家の性能は、住み心地だけの話ではありません。 断熱や耐震の等級によって、税金・補助金・ローンの金利・保険料が変わります。どれも、性能を証明する書類を出して、はじめて受けられるものです。
この記事では、新築の家の区分ごとに、お金の違いを表で並べます。 数字は、当サイトで国税庁・国土交通省・住宅金融支援機構・財務省・総務省の資料にあたり、2026年10月16日に確かめました。
等級と区分の言葉を、先にそろえる
まず、制度で使われる言葉を整理します。ここが混ざると、表を読み違えます。
| 言葉 | 中身 |
|---|---|
| 断熱等性能等級 | 壁・窓・屋根などから熱が逃げにくいかの等級。数字が大きいほど断熱がよい |
| 一次エネルギー消費量等級 | 冷暖房・給湯・照明などで使うエネルギーが少ないかの等級。数字が大きいほど省エネ |
| 耐震等級(構造躯体の倒壊等防止) | 大きな地震で倒れにくいかの等級。1が建築基準法と同じ水準で、2・3と上がる |
(住宅の品質確保の促進等に関する法律にもとづく住宅性能表示制度の等級)
住宅ローン控除では、省エネの性能で家を4つに分けます(国税庁 No.1211-1)。
| 区分 | 国税庁の定義の要点 |
|---|---|
| 認定住宅 | 認定長期優良住宅と認定低炭素住宅。所管行政庁(都道府県・市区町村)の認定を受けた家 |
| ZEH水準省エネ住宅 | 認定住宅以外で、断熱等性能等級5以上・一次エネルギー消費量等級6以上 |
| 省エネ基準適合住宅 | 上の2つ以外で、断熱等性能等級4以上・一次エネルギー消費量等級4以上 |
| その他の住宅 | 上のどれにも当たらない家 |
国税庁の定義には、どの区分にも「証明がされたもの」と書かれています。性能が足りていても、証明する書類がなければ、その区分として扱われません。
「ZEH水準」と「ZEH」は別の言葉
税の「ZEH水準省エネ住宅」は、断熱と省エネの等級で決まります。太陽光発電は条件に入っていません。太陽光の損得は太陽光の損得シミュレーターで計算できます。 一方、フラット35の「【フラット35】S(ZEH)」は、ZEH(ネット・ゼロ・エネルギー・ハウス)の基準を満たす住宅が対象です。名前が似ていても、基準は別です。 自分の家がどちらに当たるかは、制度ごとに確かめます。
区分ごとのお金の違い(一覧)
先に全体を1つの表にします。くわしい条件は、このあとの節で1つずつ書きます。
| 認定長期優良住宅 | 認定低炭素住宅 | ZEH水準省エネ住宅 | 省エネ基準適合住宅 | |
|---|---|---|---|---|
| 住宅ローン控除の借入限度額(一般/子育て世帯等) | 4,500万/5,000万円 | 4,500万/5,000万円 | 3,500万/4,500万円 | 2,000万/3,000万円(2028年以後の入居は原則対象外) |
| 国の補助金(注文住宅・2026年度) | 75万〜80万円(子育て・若者夫婦世帯のみ) | ZEH水準住宅の扱い(注文住宅は9月30日で受付終了) | 注文住宅は9月30日で受付終了 | なし |
| フラット35Sの金利引下げ(当初5年間) | 年0.5%(Aプラン)。維持保全型と組み合わせられる | 年0.5%(Aプラン) | 年0.5%(Aプラン) | 省エネでは対象外(耐震等級などで対象になる場合あり) |
| 固定資産税の2分の1減額 | 5年度分 | 3年度分 | 3年度分 | 3年度分 |
| 建物の保存登記の登録免許税 | 0.1% | 0.1% | 0.15% | 0.15% |
| 不動産取得税の控除額 | 1,300万円 | 1,200万円 | 1,200万円 | 1,200万円 |
(2026年10月16日時点の公表内容。国税庁 No.1211-1・No.7191、みらいエコ住宅2026事業、住宅金融支援機構、総務省、国土交通省の資料から作成)
耐震等級は、この表の省エネの区分とは別に効きます。 地震保険の割引と、フラット35Sの耐震性の基準です。後の節で書きます。
住宅ローン控除:区分で借入限度額が変わる
住宅ローン控除は、年末のローン残高に0.7%をかけた額を、所得税(引ききれない分は住民税の一部)から差し引く制度です。2026年(令和8年)から2030年(令和12年)までに入居した新築の家は、次のとおりです。
| 区分 | 借入限度額(一般) | 借入限度額(子育て世帯等) | 1年の控除の上限(一般/子育て世帯等) | 控除期間 |
|---|---|---|---|---|
| 認定長期優良住宅・認定低炭素住宅 | 4,500万円 | 5,000万円 | 31.5万円/35万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 24.5万円/31.5万円 | 13年 |
| 省エネ基準適合住宅(2026年・2027年の入居) | 2,000万円 | 3,000万円 | 14万円/21万円 | 13年 |
| 省エネ基準適合住宅(2028年以後の入居) | 原則対象外 | 原則対象外 | ― | ― |
| その他の住宅 | 原則対象外 | 原則対象外 | ― | ― |
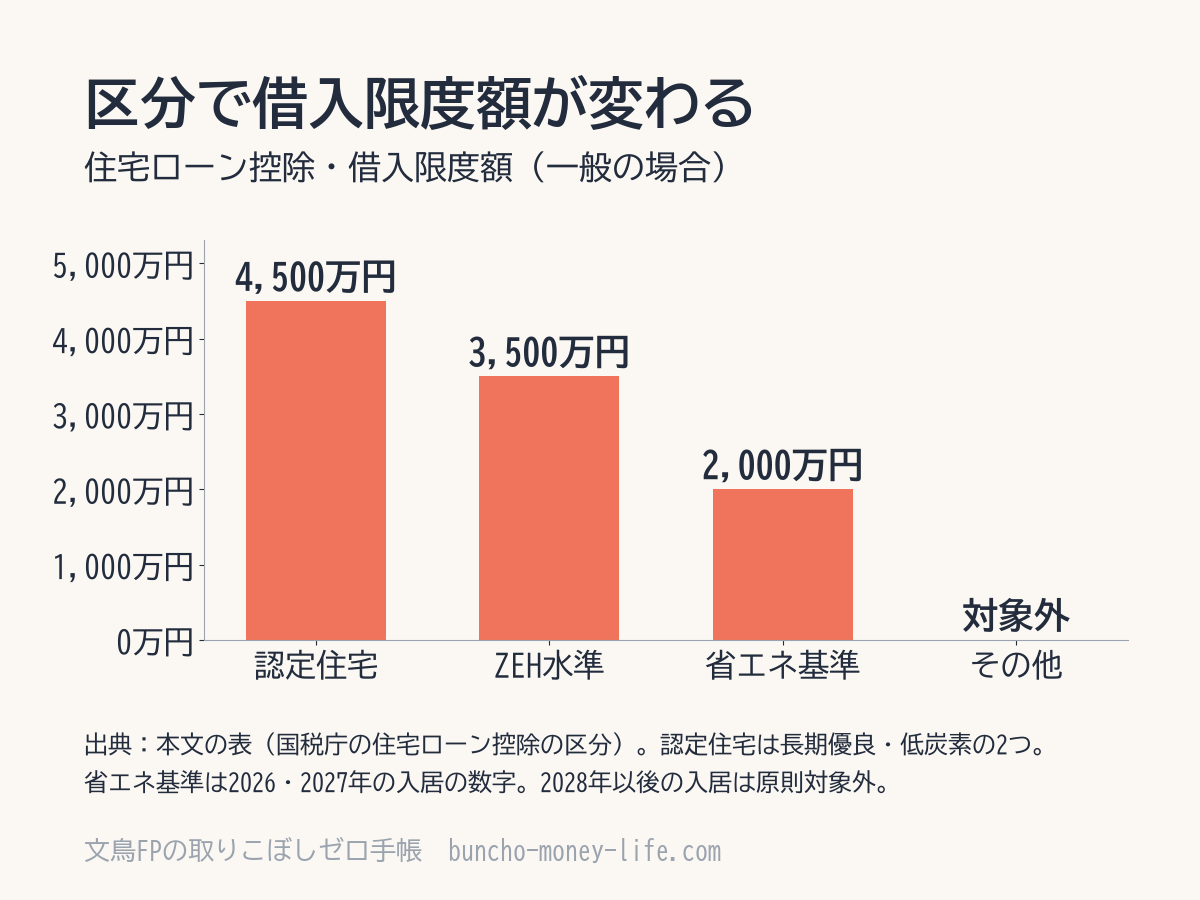
(国税庁 タックスアンサー No.1211-1 の控除限度額。借入限度額は控除限度額を0.7%で割り戻した額)
「子育て世帯等」(国税庁の言葉では「特例対象個人」)は、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人です。入居した年の12月31日の状況で判定します。
対象外になる新築と、経過措置
- その他の住宅:2023年12月31日までに建築確認を受けたもの、または2024年6月30日までに建築されたものに限り、借入限度額2,000万円・10年
- 省エネ基準適合住宅(2028年以後の入居):2027年12月31日までに建築確認を受けたもの、または2028年6月30日までに建築されたものに限り、借入限度額2,000万円・10年
- 床面積40㎡以上50㎡未満の認定住宅等に2026年以後に入居した場合は、子育て世帯等の上乗せは使えません
(国税庁 No.1211-1)
区分による差は、1年の控除の上限どうしで比べると見えやすくなります。2026年入居の一般の世帯で、ZEH水準省エネ住宅は24.5万円、省エネ基準適合住宅は14万円です。差は1年10.5万円、13年で最大136.5万円です。
ただし、これは年末残高が借入限度額以上あり、かつ所得税と住民税が控除しきれるだけある場合の上限です。残高は返済とともに減り、税額が少なければ控除も少なくなります。自分の数字での確かめ方と、1年目の確定申告の書類は、住宅ローン控除1年目の確定申告に書いています。制度の全体像は住宅ローン控除の制度概要と借入限度額にまとめています。
補助金を受けると、控除の計算に使える額が減る
国や地方公共団体から住宅の補助金を受けた場合、家の取得対価から補助金の額を差し引きます(国税庁 No.1211-1)。年末残高が差し引いたあとの取得対価より多いときは、少ないほうで計算します。
2025年4月から、省エネ基準への適合が義務になった
建築物省エネ法の改正(2022年6月公布)で、すべての新築住宅に省エネ基準への適合が義務になりました(国土交通省「令和4年度改正建築物省エネ法の概要」)。国土交通省は、2025年4月以降に着工する住宅が対象だと案内しています。
国土交通省は、省エネ基準を遅くとも2030年までに、ZEH水準の省エネ性能へ引き上げる予定だとも書いています(「家選びの基準変わります」)。

義務になったなら、どの家も住宅ローン控除の対象になるんじゃないの?

義務を満たしていても、控除には証明書類が要ります。それに、新築の省エネ基準適合住宅は2028年以後の入居で原則対象外になります。「義務の最低ライン」と「控除の対象」は、別の線として見ておきたいところです。
2026年以後の入居では、省エネ基準適合住宅の証明に建築基準法の「検査済証」の写しも使えるようになりました(国税庁 No.1211-1)。対象は2025年4月1日以後に建築確認を受けた新築です。
国の補助金:みらいエコ住宅2026事業
2026年度の新築の補助金は、国土交通省と環境省の「みらいエコ住宅2026事業」です。対象は床面積50㎡以上240㎡以下の住宅です。一部の地域に建つ住宅など(事業の言葉では「立地等除外」)は対象になりません。
| 区分 | 補助額(1〜4地域) | 補助額(5〜8地域) | 対象になる世帯 | 主な性能の条件 |
|---|---|---|---|---|
| GX志向型住宅 | 125万円/戸 | 110万円/戸 | 世帯を問わない | 断熱等性能等級6以上、再生可能エネルギーを除く一次エネルギー消費量の削減率35%以上など |
| 長期優良住宅 | 80万円/戸 | 75万円/戸 | 子育て世帯・若者夫婦世帯 | 長期優良住宅の認定、断熱等性能等級5以上、一次エネルギー消費量等級6以上 |
| ZEH水準住宅 | 40万円/戸 | 35万円/戸 | 子育て世帯・若者夫婦世帯 | 断熱等性能等級5以上、一次エネルギー消費量の削減率20%以上 |
(みらいエコ住宅2026事業「事業概要」「新築住宅の省エネ性能」。地域は建築物省エネ法の「地域の区分」で、建てる場所で決まる)
長期優良住宅とZEH水準住宅は、建て替えで古い家を除却する場合に1戸20万円の加算があります。GX志向型住宅には加算がありません。認定低炭素住宅(戸建て)は、低炭素建築物の認定通知書でZEH水準住宅として申請できます。
省エネ基準適合住宅は、この事業の新築の補助の対象になっていません。
受付の締切と、予算の残り(2026年10月16日時点)
- 注文住宅のZEH水準住宅は、2026年9月30日で交付申請の受付を終えました。 新築分譲住宅の購入では、ZEH水準住宅の受付が続いています
- それ以外は、交付申請の予約が遅くとも2026年11月16日まで、交付申請が遅くとも2026年12月31日まで。予算の上限に達すると、その時点で終わります
- 予算に対する申請額の割合は、2026年10月16日午前0時時点で、GX志向型住宅が65%、長期優良住宅・ZEH水準住宅が39%でした(公式サイトで毎日更新)
補助金は、施主が自分で申請するものではありません。事業に登録した建築会社が申請し、受け取った補助金を施主に還元します。 原則は、最後の支払いに充てる方法です。契約前に、建築会社が登録事業者かどうかと、申請の時期を確かめておきます。
給湯器・窓などの改修の補助金や、自治体の補助金との併用は、住宅の省エネ関連補助金に書いています。
フラット35:性能で当初5年間の金利が下がる
住宅金融支援機構のフラット35には、住宅の性能に応じて当初5年間の金利を引き下げるメニューがあります。
| メニュー | 当初5年間の引下げ幅 | 新築の主な対象 |
|---|---|---|
| 【フラット35】S(ZEH) | 年0.75% | ZEHの基準を満たす住宅 |
| 【フラット35】S(ZEH)+長期優良住宅 | 年1.0% | ZEHで、長期優良住宅でもある住宅 |
| 【フラット35】S(金利Aプラン) | 年0.5% | 次のどれか1つ:断熱等性能等級5以上かつ一次エネルギー消費量等級6以上(認定低炭素住宅を含む)/耐震等級3/免震建築物/高齢者等配慮対策等級4以上/長期優良住宅 |
| 【フラット35】S(金利Bプラン) | 年0.25% | 次のどれか1つ:一次エネルギー消費量等級6以上/断熱等性能等級5以上/耐震等級2以上/高齢者等配慮対策等級3以上/劣化対策等級3かつ維持管理対策等級2以上 |
| 【フラット35】維持保全型 | 年0.25% | 長期優良住宅など |
(住宅金融支援機構【フラット35】S・S(ZEH)・維持保全型・商品ラインナップ。2026年10月16日時点)
省エネ基準適合住宅(等級4・4)は、省エネの基準ではフラット35Sの対象になりません。 ただし、耐震等級2以上なら金利Bプラン、耐震等級3なら金利Aプランの対象になります。省エネと耐震は、別々に見ます。
メニューは、家族構成(子育てプラス)なども含めたポイント制で組み合わせられます。組み合わせたときの引下げ幅と期間は、機構の「金利引下げ内容確認シミュレーション」で確かめます。フラット35Sには予算があり、予算に達する見込みになると受付を終えます。 土砂災害特別警戒区域などで新築する場合は使えません。
計算例:3,000万円を35年で借りる場合
2026年10月のフラット35の最も多い金利(借入期間21〜35年、融資率9割以下)は年3.83%でした。この金利で、3,000万円を35年・元利均等・ボーナス返済なしで借りた場合を、当サイトで計算しました。
| 当初5年間の引下げ | 当初5年間の毎月の返済 | 6年目以降の毎月の返済 | 総返済額 | 引下げなしとの差 |
|---|---|---|---|---|
| なし(年3.83%) | 129,791円 | 129,791円 | 約5,451万円 | ― |
| 年0.25%(Bプラン・維持保全型) | 125,382円 | 129,292円 | 約5,407万円 | 約44万円 |
| 年0.5%(Aプラン) | 121,050円 | 128,776円 | 約5,362万円 | 約89万円 |
| 年0.75%(S(ZEH)) | 116,799円 | 128,243円 | 約5,318万円 | 約134万円 |
| 年1.0%(S(ZEH)+長期優良住宅) | 112,628円 | 127,693円 | 約5,273万円 | 約178万円 |
(当方計算。融資手数料・物件検査手数料・団信の費用は含まない。金利は毎月変わり、実際の金利は取扱金融機関で異なります)
機構のページには、年2.50%で0.75%引き下げた場合に総返済額が約125.6万円少なくなる例が載っています。当サイトの計算式で同じ条件を入れると、同じ額になりました。金利が高いほど、同じ引下げ幅でも差は大きくなります。
固定資産税・登録免許税・不動産取得税:長期優良住宅で差がつく
家にかかる税のうち、長期優良住宅かどうかで差がつくものがあります。ZEH水準省エネ住宅と省エネ基準適合住宅は、ここでは一般の住宅と同じ扱いです。
| 税 | 一般の新築住宅 | 認定長期優良住宅 | 期限 |
|---|---|---|---|
| 固定資産税の減額(2分の1、床面積120㎡分まで) | 3年度分 | 5年度分 | 2031年3月31日までの新築 |
| 登録免許税(建物の所有権保存登記) | 0.15% | 0.1%(認定低炭素住宅も0.1%) | 2027年3月31日まで |
| 不動産取得税(家屋の価格から引く額) | 1,200万円 | 1,300万円 | 2031年3月31日までの新築 |
(総務省「固定資産税」、国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」、国税庁 No.7191。3階建以上の耐火住宅などは、固定資産税の減額が一般5年度分・長期優良7年度分)
金額の目安を、当サイトで計算しました。
- 固定資産税:家屋の評価額が1,000万円(床面積120㎡以下)なら、税率1.4%で年14万円、減額は年7万円です。長期優良住宅は減額が2年度分長いので、差は14万円です。税率は市区町村が条例で決めるので、1.4%と違う場合があります
- 登録免許税:評価額1,000万円なら、0.15%で1.5万円、0.1%で1万円。差は5,000円です
- 不動産取得税:控除額の差100万円に税率3%をかけて、差は最大3万円です。評価額が1,200万円に届かなければ、どちらも0円です
長期優良住宅の固定資産税の減額は、申告が要る
国土交通省は、認定通知書かその写しを添えて、新築した年の翌年の1月31日までに市区町村に申告するよう案内しています(1月1日に新築した場合はその年)。一般の新築住宅の減額とは手続きが違います。引き渡し後に届く通知と申告の時期は、新築の引き渡し後1年のお金のカレンダーにまとめています。
登録免許税と不動産取得税の計算のしかたは、注文住宅の諸費用はいくら?に書いています。
耐震等級と地震保険の割引
地震保険の保険料は、建物の構造と所在地で決まり、耐震性能による割引があります(財務省「地震保険制度の概要」)。
| 割引 | 条件 | 割引率 |
|---|---|---|
| 免震建築物割引 | 住宅品確法にもとづく免震建築物 | 50% |
| 耐震等級割引 | 耐震等級3 | 50% |
| 耐震等級割引 | 耐震等級2 | 30% |
| 耐震等級割引 | 耐震等級1 | 10% |
| 耐震診断割引 | 耐震診断・耐震改修で、1981年6月1日施行の耐震基準を満たす | 10% |
| 建築年割引 | 1981年6月1日以降に新築された建物 | 10% |
(財務省「地震保険制度の概要」。割引は重ねて使えない)
地震保険の基本料率は、保険金額1,000万円あたり1年で7,300円〜41,100円です(財務省「地震保険の基本料率」、2022年10月1日以降に始まる契約)。耐震等級3なら、これが半分になります。 新築は建築年割引(10%)の対象にもなりますが、重ねられないので、耐震等級の割引のほうが大きければそちらを使います。
割引には、等級を確かめられる書類が要る
耐震等級割引を受けるには、耐震等級が分かる書類を保険会社に出します。財務省の資料は、割引の条件を住宅品確法の住宅性能表示基準の耐震等級などで定めています。どの書類を受け付けるかは、保険会社に確かめてください。等級を証明する書類を取っていない家は、建物が等級3相当でも、割引を受けられない場合があります。
証明書:制度ごとに、使える書類が違う
ここまでの優遇は、どれも書類で証明して受けるものです。同じ家でも、制度によって使える書類が違います。
| 制度 | 使える書類(新築) | 出すところ |
|---|---|---|
| 住宅ローン控除(認定長期優良住宅) | 認定通知書の写し+住宅用家屋証明書(写し可)または認定長期優良住宅建築証明書 | 税務署(確定申告) |
| 住宅ローン控除(認定低炭素住宅) | 認定通知書の写し+住宅用家屋証明書(写し可)または認定低炭素住宅建築証明書 | 税務署 |
| 住宅ローン控除(ZEH水準省エネ住宅) | 住宅省エネルギー性能証明書、または建設住宅性能評価書の写し | 税務署 |
| 住宅ローン控除(省エネ基準適合住宅) | 住宅省エネルギー性能証明書、建設住宅性能評価書の写し、または検査済証の写し(2026年以後の入居) | 税務署 |
| みらいエコ住宅2026事業 | 長期優良住宅は認定通知書など。ZEH水準住宅は住宅性能評価書・BELS評価書・低炭素建築物の認定通知書・フラット35S適合証明書など | 建築会社が事務局へ |
| フラット35S | 検査機関の検査(設計検査・現場検査)を経た適合証明書 | 金融機関 |
| 固定資産税(長期優良住宅の減額) | 認定通知書かその写し | 市区町村 |
| 登録免許税の軽減 | 住宅用家屋証明書 | 法務局(登記のとき) |
| 地震保険の耐震等級割引 | 耐震等級が分かる書類(種類は保険会社に確認) | 保険会社 |
(国税庁 No.1211-1、国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」、みらいエコ住宅2026事業「住宅証明書等の一覧」、住宅金融支援機構【フラット35】S)
BELS評価書は、住宅ローン控除の一覧に入っていない
BELS(建築物省エネルギー性能表示制度)は、評価機関が省エネ性能を評価する第三者評価です。2024年4月に始まった省エネ性能ラベルの制度でも、第三者評価として使われます(国土交通省「省エネ性能ラベル」)。 補助金ではBELS評価書が使え、フラット35S(ZEH)の確認にも使われます。ただし、国税庁 No.1211-1 の住宅ローン控除の提出書類の一覧(令和8年4月1日現在法令等)には挙がっていません。 確定申告用には、住宅省エネルギー性能証明書などを別に用意します。
多くの書類は、建ててからでは取れません。 長期優良住宅は着工前に所管行政庁へ認定を申請します(国土交通省「長期優良住宅のページ」)。フラット35Sの適合証明書は、設計検査と現場検査を経て交付されます。住宅用家屋証明書は、登記のときに付けないと登録免許税の軽減を受けられません。住宅ローン控除の書類も、2026年4月以後の入居では、住宅省エネルギー性能証明書は家屋の取得の日より前に調査が終わったもの、建設住宅性能評価書は取得の日より前に評価されたものに限られます(国税庁 No.1211-1)。どの制度を使うかは、設計の段階で建築会社と決めておく必要があります。
証明書の発行には手数料がかかり、額は発行する機関ごとに違います(みらいエコ住宅2026事業「住宅証明書等の一覧」)。
等級を上げると、建築費も上がる
性能を上げれば、そのぶん建築費がかかります。
国土交通省のパンフレット「家選びの基準変わります」は、省エネ基準の住宅からZEH水準の住宅への掛かり増し費用を40万〜70万円としています。複数の事業者へのヒアリングによる数字で、2022年11月時点の情報です。同じ資料では、東京23区などで、ZEH水準にすると年間の光熱費が約4.6万円下がる試算も示されています(電気・ガスの単価は2021年3月にとりまとめられた水準)。
長期優良住宅の認定や耐震等級3、GX志向型住宅にするための掛かり増しについては、公的な調査の数字を見つけられませんでした。仕様と建築会社によって大きく変わるため、見積もりで「等級を上げた場合」と「上げない場合」を並べてもらうのが確かめ方です。
結局、等級を上げたほうが得なの?

家ごとに答えが違います。比べるのは、掛かり増しの見積額と、控除・補助金・金利・税・保険料で戻る額。戻る額は、自分の借入額・税額・世帯の条件で計算しないと出ません。
比べるときの材料を、この記事の数字でまとめます。
等級を上げるかどうかを決める前に
- 住宅ローン控除:区分ごとの1年の上限(31.5万/24.5万/14万円、子育て世帯等は35万/31.5万/21万円)と、自分の年末残高・税額のどちらが小さいか
- 補助金:自分の世帯が対象か(長期優良住宅・ZEH水準住宅は子育て世帯・若者夫婦世帯のみ)、締切と予算の残りに間に合うか
- フラット35:フラット35を使うか。使うなら、Aプラン・ZEH・維持保全型のどれに当たるか
- 固定資産税:長期優良住宅なら減額が2年度分長い
- 地震保険:耐震等級と、それを証明する書類があるか
- 掛かり増し:設計・工事の費用に加えて、証明書の手数料
- 2028年以後の入居なら、省エネ基準適合住宅は住宅ローン控除の原則対象外
借入額の決め方は、「借りられる額」と「返せる額」は違うと家づくりの予算は、希望から決めると足りなくなるに書いています。控除や補助金で戻るお金を、借入を増やす理由にしないことが前提です。
2026年12月以降に変わる可能性があるもの
この記事の数字には、期限や予算があるものが含まれています。
| 項目 | いつ動くか |
|---|---|
| 登録免許税の住宅用家屋の軽減(0.15%・認定住宅0.1%) | 期限は2027年3月31日。延長されるかは2026年12月の令和9年度税制改正大綱で示される |
| 住宅ローン控除 | 適用期限は2030年入居分まで(令和8年度税制改正で延長)。要件の見直しが大綱に入るかは12月に分かる |
| みらいエコ住宅2026事業 | 交付申請の予約は遅くとも2026年11月16日、交付申請は遅くとも12月31日。予算に達すると前倒しで終了 |
| フラット35S・維持保全型 | 予算に達する見込みになると受付終了(約3週間前に告知)。金利は毎月変わる |
| 省エネ基準 | 遅くとも2030年までにZEH水準へ引き上げ予定(国土交通省) |
大綱と予算の結果が出たら、この記事の表を書き直します。
客先で等級とお金の話をするときの注意
住宅会社の営業担当の方が、この記事の内容をお客様に伝えるときに確かめてほしいことです。
等級とお金を説明する前に
- 「ZEH水準」と「ZEH」を混ぜていないか。税・補助金・フラット35で基準が違う
- 住宅ローン控除の額を、借入限度額×0.7%×13年で示していないか。残高の減少と税額で、実際の控除は少なくなる
- 補助金の対象世帯と締切(長期優良住宅・ZEH水準住宅は子育て世帯・若者夫婦世帯のみ、予算で前倒し終了)を添えたか
- 補助金を受けると、住宅ローン控除の取得対価から差し引くことを伝えたか
- 証明書の種類と取る時期(着工前の認定申請、検査、登記のときの住宅用家屋証明書)を、設計の段階で決めたか
- 2028年以後の入居になりそうな場合、省エネ基準適合住宅は控除の原則対象外になることを伝えたか
まとめ
- 新築の家は、認定住宅/ZEH水準省エネ住宅/省エネ基準適合住宅のどれに当たるかで、控除・補助金・金利・税が変わる
- 住宅ローン控除の借入限度額(2026・2027年入居)は4,500万/3,500万/2,000万円。子育て世帯等は5,000万/4,500万/3,000万円
- 2025年4月以降に着工する住宅は省エネ基準への適合が義務。新築の省エネ基準適合住宅は2028年以後の入居で控除の原則対象外
- 国の補助金は省エネ基準適合住宅には出ない。注文住宅のZEH水準住宅は2026年9月30日で受付終了
- フラット35Sは、省エネでも耐震等級でも対象になる。当初5年間の引下げは0.25〜1.0%
- 長期優良住宅は、固定資産税の減額が5年度分、登録免許税0.1%、不動産取得税の控除1,300万円
- 地震保険は耐震等級3・免震で50%割引
- どの優遇も証明書が前提。制度ごとに使える書類が違い、多くは着工前に決める
関連記事
- フラット35子育てプラスで金利はいくら下がる?ZEH・長期優良との組み合わせと上限
- 住宅用地の特例と固定資産税の減額|申告が要るものと期限の一覧
- 住宅ローン控除の子育て世帯・若者夫婦世帯の上乗せ|対象になる条件と判定例
- 中古住宅を買ってリフォームするお金|住宅ローン控除と補助金
- 新築の固定資産税はいくら?3年後に上がる理由と6年分の目安
- 新築の火災保険・地震保険の決め方|補償・水災・ハザードマップ
- 住宅ローン控除の借入限度額と控除期間【2026年入居】|1年目は確定申告
- 住宅ローン控除1年目の確定申告|必要書類と、つまずく所
- 住宅の省エネ関連補助金|断熱・給湯器・窓(住宅省エネ2026キャンペーン)
- 新築の引き渡し後1年のお金のカレンダー|申告・税・保険の時期
- 注文住宅の諸費用はいくら?土地あり・土地なし別の一覧
- 住宅ローンは「借りられる額」と「返せる額」が違う|返済負担率の実勢と計算
- 家づくりの予算は、希望から決めると足りなくなる|必要予算の組み立て方
出典
- 国税庁 タックスアンサー No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 国税庁 タックスアンサー No.7191 登録免許税の税額表
- 国土交通省「家選びの基準変わります」
- 国土交通省 パンフレット「家選びの基準変わります」(令和4年11月時点)
- 国土交通省「令和4年度改正建築物省エネ法の概要」
- 国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」
- 国土交通省「長期優良住宅のページ」
- 国土交通省「省エネ性能ラベル」
- みらいエコ住宅2026事業「事業概要」
- みらいエコ住宅2026事業「新築住宅の省エネ性能」
- みらいエコ住宅2026事業「住宅の性能を証明する住宅証明書等の一覧」
- 住宅金融支援機構【フラット35】S
- 住宅金融支援機構【フラット35】S プランと技術基準
- 住宅金融支援機構【フラット35】S(ZEH)
- 住宅金融支援機構【フラット35】維持保全型
- 住宅金融支援機構【フラット35】金利情報
- 総務省「地方税制度|固定資産税」
- 財務省「地震保険制度の概要」
- 財務省「地震保険の基本料率」
本記事は2026年10月16日時点で公表されている法令と資料に基づいています。補助金は予算の状況で、フラット35の金利と引下げは月ごと・予算の状況で変わります。個別の判断は、所管の窓口でご確認ください。住宅ローン控除は税務署、固定資産税は市区町村、補助金は事業の事務局と建築会社、フラット35は取扱金融機関、地震保険は保険会社が窓口です。
よくある質問
省エネ基準適合住宅とZEH水準省エネ住宅で、住宅ローン控除はいくら違いますか?
2026年・2027年に入居する新築の場合、借入限度額は省エネ基準適合住宅が2,000万円(子育て世帯等は3,000万円)、ZEH水準省エネ住宅が3,500万円(同4,500万円)です。1年に控除できる額の上限は、14万円と24.5万円(子育て世帯等は21万円と31.5万円)です。控除期間はどちらも13年です。
2028年以後に入居すると、省エネ基準適合住宅は住宅ローン控除を受けられませんか?
新築の省エネ基準適合住宅は、2028年(令和10年)以後の入居から原則として対象外です。2027年12月31日までに建築確認を受けたもの、または2028年6月30日までに建築されたものは、借入限度額2,000万円・控除期間10年で受けられます(国税庁 No.1211-1)。
住宅ローン控除の確定申告に、BELSの評価書は使えますか?
国税庁 No.1211-1 の提出書類の一覧(令和8年4月1日現在法令等)には、BELS評価書は挙がっていません。ZEH水準省エネ住宅は「住宅省エネルギー性能証明書」か「建設住宅性能評価書」の写し、省エネ基準適合住宅はそのほかに「検査済証」の写し(令和8年以後の入居)が使えます。補助金やフラット35ではBELS評価書が使える場面があるので、書類は制度ごとに分けて確かめます。
耐震等級3にすると、地震保険はいくら安くなりますか?
耐震等級3と免震建築物は保険料が50%、耐震等級2は30%、耐震等級1は10%割り引かれます(財務省「地震保険制度の概要」)。割引は重ねて使えません。割引を受けるには、耐震等級を確かめられる書類を保険会社に出します。