先に結論
- 年末調整のあとで間違いに気づいたら、まず勤務先に申し出る。源泉徴収票を渡す翌年1月末日までなら、勤務先で年末調整をやり直してもらえる(令和8年分なら2027年1月末まで。社内の締切は勤務先しだい)
- 1月末を過ぎたら、税金が戻る間違いは自分で確定申告をする。生命保険料・地震保険料・扶養・住宅ローン控除2年目以降の書き忘れなどが当たる。還付申告は5年間さかのぼれる
- 税金が増える間違い(扶養に入れた家族の所得が上限を超えていたなど)は、1月末を過ぎても勤務先でやり直し、不足額を納める
- 住民税は、勤務先が1月31日までに市区町村へ出す給与支払報告書で決まる。あとで直すと、年度の途中で税額が変わることがある
自分の場合は、ここから読む
- 源泉徴収票をまだもらっていない(1月末より前) → 年末調整のやり直しは、源泉徴収票を渡すまで
- 源泉徴収票をもらったあとに、控除の書き忘れに気づいた → 税金が戻る間違いは確定申告で直す
- 扶養に入れた家族の収入が、上限を超えていた → 税金が増える間違いは、1月末を過ぎても勤務先で直す
- 住民税がどうなるかを知りたい → 住民税は、給与支払報告書で決まる
- 自分のケースを表で探したい → ケースごとの早見表
年末調整の書類を出したあとで、「保険の証明書を入れ忘れた」「子どものアルバイト代が思ったより多かった」と気づくことがあります。
直し方は、いつ気づいたかと、税金が戻る間違いか、増える間違いかの2つで決まります。
気づいた時期と、間違いの向きで決まる直し方
- 11月末まで(源泉徴収票を渡す前)に、税金が戻る間違いに気づいた勤務先に申し出て、年末調整をやり直してもらう。かわりに自分で確定申告をして還付を受けてもよい
- 21月末を過ぎてから、税金が戻る間違いに気づいた自分で確定申告(還付申告)をする。翌年1月1日から5年間出せる
- 3税金が増える間違いに気づいた(時期を問わない)勤務先でやり直し、不足額を納める。1月末を過ぎても同じ
- 4その年分の確定申告書を、すでに出していた還付申告ではなく、更正の請求になる
国税庁「令和8年分 年末調整のしかた」「令和8年分 年末調整Q&A」、タックスアンサーNo.2030・No.2671をもとに作成
この記事では、その分かれ目を国税庁の資料と法令で確かめます。 書類の書き方そのものは年末調整の書き方2026に、転職した年の扱いは年末調整で前職の源泉徴収票がない・出さないとどうなるにまとめています。
年末調整のやり直しは、源泉徴収票を渡すまで
年末調整は、勤務先がその年の最後の給与を払うときに、1年分の所得税を計算し直す手続きです(所得税法第190条)。終わったあとでも、勤務先は年末調整をやり直すことができます。国税庁の資料では「再調整」「再計算」とも書かれています。
期限は、勤務先が源泉徴収票を渡すときです。源泉徴収票は、翌年1月31日までに本人へ渡すことになっています(所得税法第226条)。国税庁の「令和8年分 年末調整のしかた」は、やり直しができる場面ごとに、次の一文を添えています。
この年末調整のやり直しができるのは、「給与所得の源泉徴収票」を受給者に交付することとなる翌年1月末日までです。
出典:国税庁「令和8年分 年末調整のしかた」(43頁「年末調整後に給与の追加払や扶養親族等の異動があった場合の再調整」)
同じ資料で、やり直しの対象に挙がっているのは次の場面です。
| 年末調整のあとに起きたこと | 例 |
|---|---|
| 扶養親族などの数が変わった | 12月に親を扶養に入れた、子が就職して扶養から外れた、本人が障害者に当たることになった |
| 配偶者や本人の所得が、見積もりと違った | 配偶者の年収が見込みより多かった・少なかった |
| 特定親族(19歳以上23歳未満で所得が62万円超123万円以下の親族)の所得が、見積もりと違った | 大学生の子のアルバイト代が見込みと違った |
| 年末調整のあと、年内に保険料を払った | 12月下旬に生命保険・地震保険の保険料を払った |
| 住宅ローン控除の申告書をあとから出した | 2年目以降の控除申告書が締切に間に合わなかった |
| 年内に給与の追加払があった | 年末調整のあとに、その年分の給与が追加で払われた |
申告書の出し忘れも、やり直しの対象です。 国税庁の「令和8年分 年末調整Q&A」問12は、配偶者控除等申告書を出し忘れた人を取り上げています。あとから提出を受ければ、源泉徴収票を交付する時まで再計算できるという答えです。
保険料控除申告書・基礎控除申告書・特定親族特別控除申告書・所得金額調整控除申告書も同じです(問12の注1)。
やり直しは「できる」。勤務先の締切は別にある
- 国税庁の資料の書き方は「やり直しをすることができます」です。勤務先の事務の都合で、社内の締切が1月末より早いことがある
- 1月31日は源泉徴収票を渡す期限で、それより早く渡す勤務先もある。渡したあとにやり直すかどうかは、勤務先に確かめる
- 勤務先がやり直さなくても、税金が戻る間違いなら、次の節のとおり自分で確定申告をすれば取り戻せる
「1月末までに証明書を出す」約束で控除を受けた人
保険や国民年金の控除証明書が年末調整に間に合わないことがあります。そのとき勤務先は、翌年1月末日までに出すことを条件に、控除を入れて年末調整をしてよいことになっています(「年末調整のしかた」)。
その期日までに出さないと、勤務先はその保険料を除いて年末調整をやり直し、不足額を徴収することになっています。約束をした人は、1月末までに証明書を出してください。
1月末を過ぎたら、税金が戻る間違いは確定申告で直す
源泉徴収票を受け取ったあとで控除の書き忘れに気づいたら、自分で確定申告をして控除を足します。会社員で確定申告の義務がない人が出すものは「還付申告」と呼ばれ、出せる期間が長く取られています。
還付申告書は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。
出典:国税庁 タックスアンサー No.2030「還付申告」
令和8年分なら、2027年1月1日から2031年12月31日までです。2月16日からの確定申告の期間を待たずに、1月から出せます。
国税庁は、1月末までに気づいた場合でも、勤務先でのやり直しのかわりに確定申告で還付を受けてよいとしています。
なお、年末調整の再計算によらず、Aさんが確定申告によって、その減少することとなる税額の還付を受けることもできます。
出典:国税庁「令和8年分 年末調整Q&A」問10
| 書き忘れたもの | 確定申告で用意するもの |
|---|---|
| 生命保険料控除 | 年末調整で控除を受けなかった分の控除証明書(添付するか提示する。No.1140) |
| 地震保険料控除 | 控除証明書(年末調整で控除された分は不要。No.1145) |
| 扶養控除・配偶者控除 | 申告書の家族の欄に書く。源泉徴収票に載っていない家族を足す |
| 自分で払った国民年金・iDeCoの掛金 | 控除証明書 |
| 住宅ローン控除(2年目以降) | 税務署から届いた控除申告書(証明書)、証明書方式なら年末残高等証明書 |
住宅ローン控除の年末残高等証明書が年末調整に間に合わなかった場合も、確定申告で控除を受けられます。翌年1月31日までに届けば、勤務先で再計算を受けることもできます(国税庁のQ&A)。
年末調整での出し方は住宅ローン控除の年末調整(2年目以降)に書いています。1年目はもともと年末調整では受けられず、確定申告が要ります。
申告書の作り方の基本は、源泉徴収票の数字に、書き忘れた控除を足すことです。源泉徴収票の欄の読み方は源泉徴収票の見方に、過去の年分をさかのぼって出す手順は還付申告は5年さかのぼれるにまとめています。
ふるさと納税のワンストップ特例を申請していた人
確定申告をすると、その年のワンストップ特例の申請は無効になります(国税庁 No.1155)。保険料控除を足すために申告するときも、ワンストップ特例で申請した寄附の分まで申告書に書きます。
書き漏らすと、寄附の控除が消えます。書き方はふるさと納税の確定申告のやり方にあります。
すでにその年分の確定申告書を出していて、あとから控除の書き忘れに気づいたときは、還付申告ではなく更正の請求になります。期限の数え方が違うので、還付申告は5年さかのぼれるの「すでに申告した年分」の節で確かめてください。医療費控除のように、もともと年末調整では受けられない控除も、同じ確定申告でまとめて足せます。
税金が増える間違いは、1月末を過ぎても勤務先で直す
間違いの向きが逆で、控除を多く受けすぎていた場合です。よくあるのは、扶養に入れた家族の所得が、年が明けてから上限を超えていたと分かるケースです。
令和8年分の扶養控除の対象になる家族は、合計所得金額が62万円以下の人です。給与だけなら、年収136万円以下が目安になります(「年末調整のしかた」)。これを超えると、その家族は控除対象扶養親族から外れ、扶養控除の分だけ所得税が不足します。
不足の扱いは、国税庁の No.2671 が書いています。
扶養親族の数が減る場合、勤務先は本人から扶養控除等(異動)申告書の提出を受けます。異動の内容を書いたものです。そのうえで年末調整をやり直し、不足額を徴収する、という扱いです。
期限についても、次のように書かれています。
おって、徴収不足税額がある場合の年末調整のやり直しについては、その異動があった年の翌年の1月末日以降であっても行う必要があります。
出典:国税庁 タックスアンサー No.2671「年末調整の後に扶養親族等の人数が異動したとき」
1月末の期限は、税金が戻るほうのやり直しの話です。 不足する場合は、2月以降に分かっても勤務先に申し出ます。不足額は、勤務先がやり直したうえで給与から徴収します。
子どもの収入が上限を超えていたとき
- 勤務先に、扶養控除等(異動)申告書を出す。 外れる家族を書く
- 子が19歳以上23歳未満なら、扶養控除のかわりに特定親族特別控除を受けられることがある。対象は、所得が62万円超123万円以下(給与だけなら年収136万円超197万円以下)の場合。このときは特定親族特別控除申告書も出す
- 配偶者の所得が見積もりと違ったときも、配偶者控除・配偶者特別控除の額が変わるので、同じように勤務先に申し出る
令和8年分の扶養控除等(異動)申告書は、次の用紙です。各欄の右端に「異動月日及び事由」の欄があります。
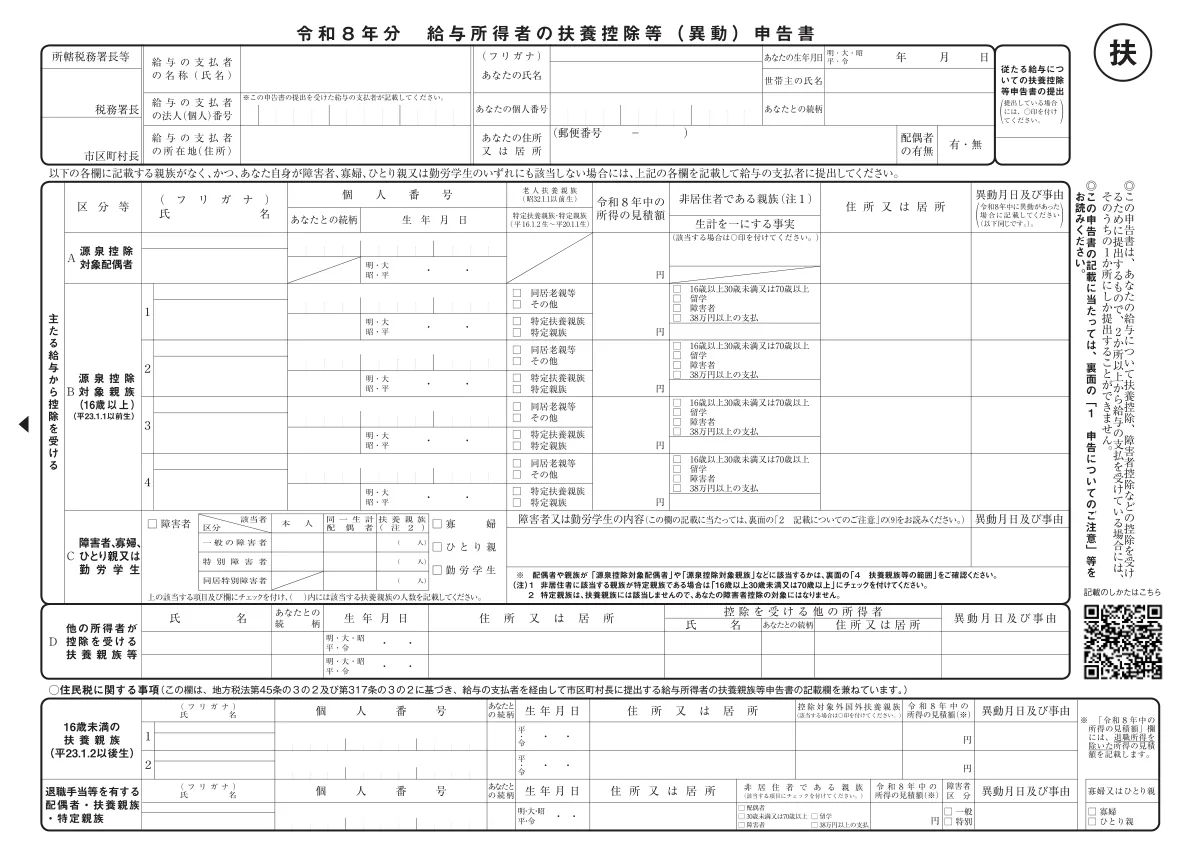
令和8年分の上限の変わり方(58万円から62万円へ)と特定親族特別控除のしくみは、扶養控除等申告書の記入例で扱っています。

増える間違いは、黙っていたら分からないんじゃない?

年末調整は、勤務先が本人の申告どおりに計算して税金を納める仕組みです。本来の税額との差は、なくなるわけではありません。
気づいた時点で申し出れば、不足額を納めるだけで済みます。
住民税は、給与支払報告書で決まる
所得税を直すと、住民税にも響きます。住民税の計算のもとになる書類の流れを押さえておくと、通知が来たときに慌てずに済みます。
「給与支払報告書」は、前の年の給与の額や控除を書いた書類です。勤務先は、1月31日までに、従業員が住む市区町村に出します(地方税法第317条の6)。給与から引かれる住民税は、市区町村がこの報告書や確定申告の内容をもとに計算します。
| 直した時期と方法 | 住民税への反映 |
|---|---|
| 1月末までに勤務先でやり直した | やり直した内容で給与支払報告書が出る |
| 給与支払報告書を出したあとに勤務先で直した | 勤務先が「訂正」の給与支払報告書を出し直す(横浜市の案内) |
| 自分で確定申告をした | 確定申告書を出した日に、住民税の申告書も出したものとみなされる(地方税法第317条の3) |
確定申告をした人は、住民税の申告を別に出す必要はありません。ただし、住民税の額が決まったあとに確定申告をすると、年度の途中で税額が変わることがあります。
川崎市は、特別徴収の税額が年度の途中で変わる理由として、本人が確定申告などをした場合を挙げています。変わった理由は、市区町村から届く税額の決定・変更通知書に書かれています。いつ反映されるかは市区町村によるので、お住まいの市区町村に確かめてください。
ケースごとの早見表
| 気づいたこと | 1月末まで(源泉徴収票を渡す前) | 1月末を過ぎたら |
|---|---|---|
| 生命保険料・地震保険料の証明書を出し忘れた | 勤務先に保険料控除申告書と証明書を出し、やり直してもらう | 自分で確定申告(還付申告・5年) |
| 扶養に入れる家族を書き忘れた | 扶養控除等(異動)申告書を出し、やり直してもらう | 自分で確定申告(還付申告・5年) |
| 配偶者控除等申告書を出し忘れた | 申告書を出し、やり直してもらう | 自分で確定申告(還付申告・5年) |
| 住宅ローン控除(2年目以降)の申告書が間に合わなかった | 控除申告書を出し、やり直してもらう | 自分で確定申告(還付申告・5年) |
| 扶養に入れた家族の所得が上限を超えていた | 異動申告書を出し、やり直して不足額を納める | 同じく勤務先でやり直し、不足額を納める |
| 「1月末までに出す」約束の証明書を出せなかった | 期日までに出せば控除はそのまま | 勤務先がその保険料を除いてやり直し、不足額を徴収 |
| 医療費控除・ふるさと納税(6団体以上など) | 年末調整では受けられない | 自分で確定申告 |
| すでに確定申告をした年分の書き忘れ | ― | 更正の請求 |
確定申告が要る人・要らない人の線引きは会社員の確定申告が必要な人・不要な人に、還付金が振り込まれる時期は還付金はいつ戻る?にあります。
まとめ
- 年末調整の間違いは、源泉徴収票を渡す翌年1月末日までなら、勤務先でやり直してもらえる。申告書の出し忘れも対象
- 1月末を過ぎたら、税金が戻る間違いは自分で確定申告。翌年1月1日から5年間出せる。ワンストップ特例を申請していた人は、寄附の分も書く
- 税金が増える間違いは、1月末を過ぎても勤務先でやり直し、不足額を納める
- 住民税は給与支払報告書と確定申告書で決まる。あとで直すと、年度の途中で税額が変わることがある
関連記事
- 確定申告を間違えたら|期限内は出し直し、期限後は更正の請求か修正申告
- 年末調整の書き方2026|変更点だけを3分で確認
- 年末調整で前職の源泉徴収票がない・出さないとどうなる|転職した年
- 還付申告は5年さかのぼれる|会社員が取り戻せる典型と、過去分の出し方
- 会社員の確定申告が必要な人・不要な人|20万円以下でも住民税は申告
- 確定申告の期限を過ぎたら|還付なら5年、納税が要る人は加算税と延滞税
- 保険料控除申告書の記入例|令和8年分・証明書の数字をどの欄に写すか
- 扶養控除等申告書の記入例|扶養なし・配偶者・子の書き方【令和9年分】
- 住宅ローン控除の年末調整(2年目以降)|必要書類と届く時期【令和8年分】
- 源泉徴収票の見方|どこを見れば手取りと税額が分かるか
- 還付金はいつ戻る?確定申告の還付の時期と、振り込まれないときの確かめ方
出典
- 国税庁「令和8年分 年末調整のしかた」
- 国税庁「令和8年分 年末調整Q&A」
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき
- 国税庁 タックスアンサー No.2030 還付申告
- 国税庁 タックスアンサー No.1140 生命保険料控除
- 国税庁 タックスアンサー No.1145 地震保険料控除
- 国税庁 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)Q&A
- 国税庁 タックスアンサー No.1155 ふるさと納税(寄附金控除)
- e-Gov法令検索 所得税法(第121条・第190条・第226条)
- e-Gov法令検索 地方税法(第317条の3・第317条の6)
- 横浜市「提出した給与支払報告書の内容を訂正したい場合、どのようにすればよいですか。」
- 川崎市「市民税・県民税・森林環境税の特別徴収に関するよくあるご質問」
本記事は2026年10月17日時点で公表されている法令と資料に基づいています。扶養親族の所得の上限(62万円)は令和8年分の額です。年末調整のやり直しに応じるかどうかと社内の締切は、勤務先によって違います。個別の判断は勤務先の担当者または所轄の税務署に、住民税は住所地の市区町村にご確認ください。
よくある質問
年末調整で生命保険料控除を書き忘れました。どうすればいいですか?
勤務先が源泉徴収票を渡す翌年1月末日までなら、保険料控除申告書と控除証明書を出して、年末調整をやり直してもらえます。過ぎたら、自分で確定申告(還付申告)をすれば控除を受けられます。還付申告は翌年1月1日から5年間出せます。
年末調整のやり直しは、いつまでですか?
勤務先が「給与所得の源泉徴収票」を交付する時までで、遅くとも翌年1月末日です。令和8年分なら2027年1月末が期限になります。1月31日より早く源泉徴収票を渡す勤務先もあるので、気づいたらすぐ担当者に伝えてください。
扶養に入れた子どものアルバイト収入が、上限を超えていました。どうなりますか?
扶養控除が外れて税金が不足するので、勤務先に扶養控除等(異動)申告書を出して年末調整をやり直し、不足額を給与から納めます。国税庁は、税金が不足する場合のやり直しは翌年1月末日を過ぎても行う必要があるとしています。19歳以上23歳未満の子なら、扶養控除のかわりに特定親族特別控除を受けられる場合があります。
年末調整をやり直さず、確定申告で直してもいいですか?
税金が戻る間違いなら、確定申告で還付を受けることもできると国税庁は案内しています。ただしふるさと納税のワンストップ特例を申請していた人は、確定申告をすると特例が無効になるので、寄附した分も申告書に書きます。
年末調整をやり直すと、住民税も変わりますか?
勤務先は1月31日までに給与支払報告書を市区町村に出し、住民税はそれをもとに計算されます。それより前にやり直せば、直した内容で報告されます。あとから確定申告をした場合は、確定申告書を出した日に住民税の申告もしたものとみなされ、市区町村が税額を計算し直します。